Gemini月活突破10亿:Google用三周跨越最后5000万,AI助手进入双巨头时代
10亿是门票,留存与任务价值才决定竞争质量
从9.5亿到10亿,Google只用了大约三周。
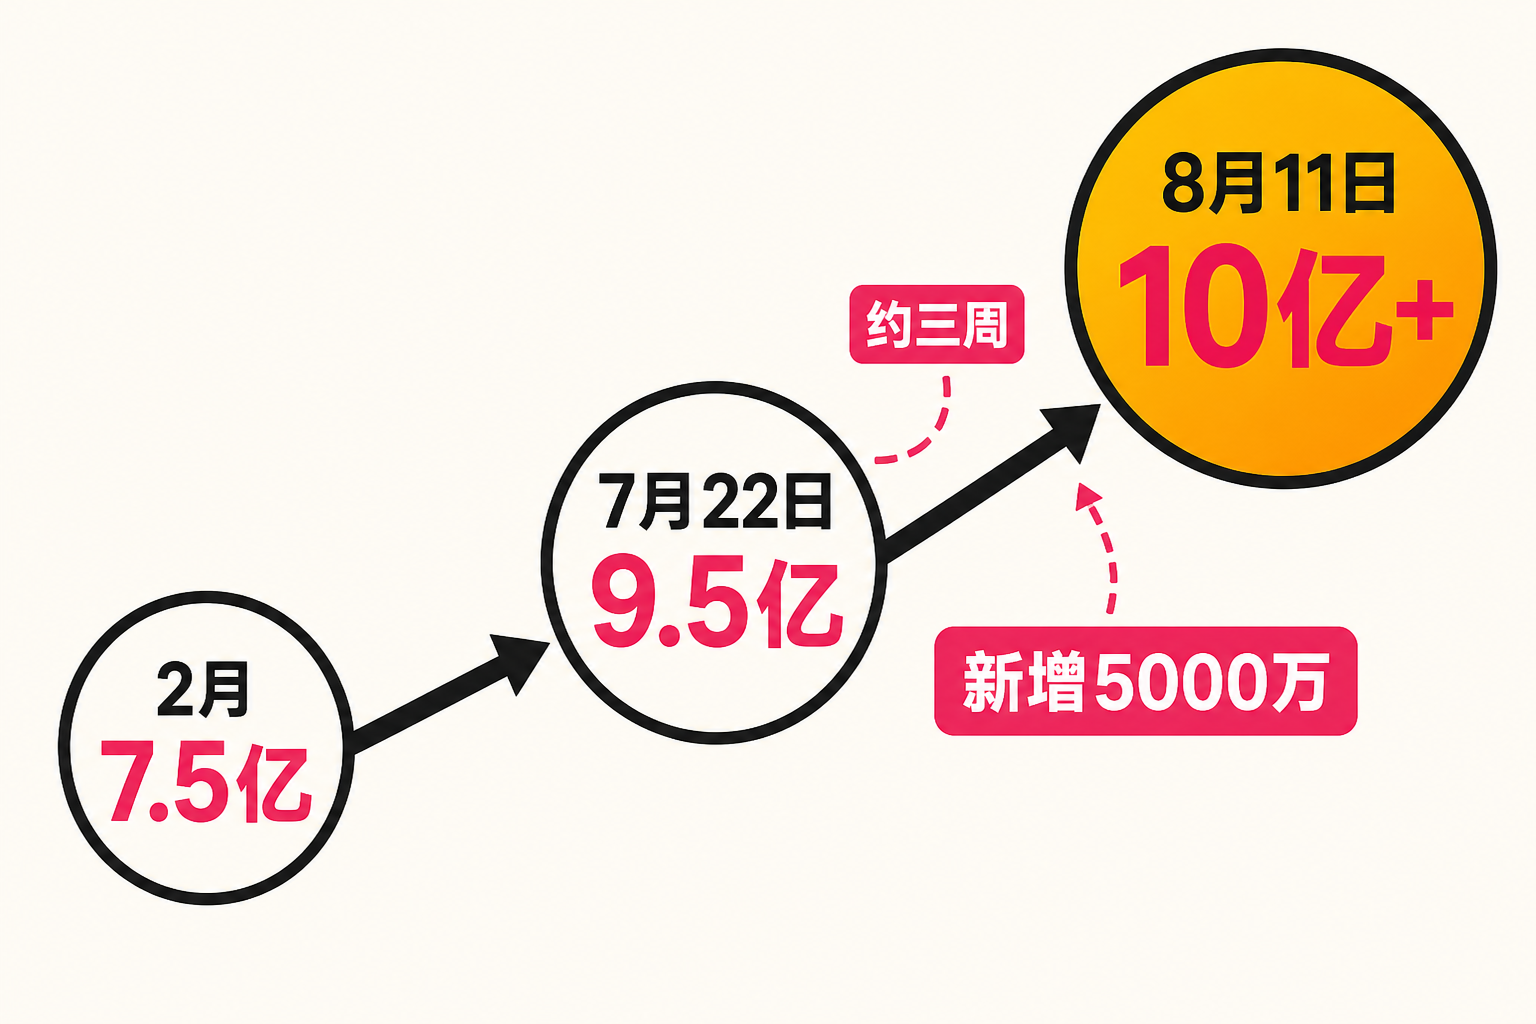
8月11日,Google宣布,Gemini应用月活跃用户已经超过10亿。而在7月22日的Alphabet第二季度业绩材料中,CEO桑达尔·皮查伊披露的数字还是9.5亿月活。按两个官方节点计算,Gemini在约20天里跨越了最后5000万用户。
这个里程碑的意义,不只是Google又多了一个十亿用户产品。更重要的是,消费级AI助手市场出现了一个清晰的新局面:Gemini与ChatGPT都进入十亿月活量级。行业竞争正从“一家产品定义赛道”,转向两套技术、产品与分发体系的正面对垒。
不过,10亿月活也不是终局。它证明了Gemini获得用户的能力,却没有自动回答用户使用得有多深、商业收入有多高,以及不同AI入口究竟创造了多少独立价值。
01三周增加5000万,真正值得看的是增长曲线
先把几个已经确认的节点连起来。
据TechCrunch报道,Gemini在2026年2月的月活为7.5亿;到7月22日,这个数字升至9.5亿;8月11日又突破10亿。也就是说,半年左右增加约2.5亿月活,其中最后5000万出现在约三周内。
与此同时,Google还披露,Gemini日活跃用户数量同比增至三倍,第一方模型API每分钟处理约220亿个token。这些是比单一月活数字更有价值的补充信号:用户增长并非只存在于偶尔打开一次的统计口径里,产品的高频使用与开发者调用也在扩张。
需要明确的是,“约三周增加5000万”是根据两次官方披露做出的差值计算,不代表Google每天稳定新增约250万用户。月活是滚动统计指标,用户也可能来自首次使用、回流、跨端触达等不同情形,因此不能把两个时间点简单解释成线性获客速度。
但从结果看,Gemini跨过十亿门槛的速度仍然具有标志性。它说明Google已经把基础模型能力转化为大规模消费产品,而且增长并没有在逼近十亿时明显停滞。
02Google的优势,不只是模型,而是把AI送到用户面前
为什么Gemini能在短时间内补上最后5000万?现有材料没有提供用户新增渠道的精确拆分,因此不能给出单一归因。不过,Google的分发体系显然是理解这条曲线的重要背景。
Gemini覆盖Android、iOS和网页端,同时处在Google自有产品生态之中。TechCrunch将这种多端和生态分发列为其扩张的重要条件;TechRepublic也指出,Gemini的快速增长与Google在Android、搜索及其他服务中的分发能力密切相关。
在AI模型能力逐步接近的阶段,“用户在哪里遇见AI”可能与“模型在榜单上领先多少”同样重要。
事实层面,我们只能确认这些入口和增长同时存在。进一步的判断是:在AI模型能力逐步接近的阶段,“用户在哪里遇见AI”可能与“模型在榜单上领先多少”同样重要。
传统互联网产品往往要先说服用户下载、注册,再培养使用习惯。Google则拥有大量现成触点,可以降低用户第一次接触Gemini的成本。一个AI助手不必等用户专门想起它,才有机会进入任务流程。这种可见性和低摩擦体验,是平台型公司的结构性优势。
但优势并不等于胜利。生态分发能快速做大用户池,最终能否形成稳定使用,还取决于回答质量、响应速度、任务完成率,以及用户是否愿意把工作和生活中的关键环节交给它。
03“双巨头时代”成立,但不是简单的五五开
TechCrunch把Gemini与ChatGPT都归入十亿月活量级的消费级AI助手阵营。以用户规模衡量,“双巨头时代”已经具备现实基础:市场不再只有一个遥遥领先的通用AI助手,Google完成了量级上的追赶。
然而,“同属十亿级”不等于两者份额相同,更不意味着产品竞争已经定型。现有资料没有提供两款产品在同一统计周期、同一口径下的精确对比,也没有给出用户重合度。一个人完全可能同时使用Gemini和ChatGPT,因此两个十亿不能相加为二十亿独立用户。
更准确的理解是,消费级AI助手形成了两种不同的竞争路径。
独立产品路径:先建立品牌和使用习惯,再向更多终端与任务延伸。
生态分发路径:依托既有操作系统、搜索和服务生态,把AI嵌入用户原本就在使用的环境。
一种路径以独立AI产品为中心,先建立品牌和使用习惯,再向更多终端与任务延伸;另一种路径依托既有操作系统、搜索和服务生态,把AI嵌入用户原本就在使用的环境。前者的力量来自用户主动选择,后者的力量来自广泛触达。这里是对竞争模式的概括,而不是来源材料直接给出的市场结论。
这也意味着下一阶段的较量会超越聊天窗口。谁能成为默认入口,谁能跨设备保持上下文,谁能从问答走向执行,谁就更有机会把庞大月活转化为持续使用。
0410亿月活之外,还有三个问题没有答案
1统计口径
本次10亿明确指向“Gemini应用”,不能与Google搜索中的AI Overviews或AI Mode用户数混为一谈。Google研究人员发布的ATLAS研究也分别分析了Gemini应用、Google AI Mode和Gemini API,说明这些产品表面的使用数据需要区分。
该研究基于1500万条去标识化交互,关注AI在工作任务、技能要求和经济活动中的采用情况。它提醒我们,讨论AI规模时,既要看有多少人接触,也要看他们通过什么入口、完成什么任务。
2使用深度
月活回答的是“一个月内来过多少人”,却不能单独说明使用频次、会话长度或任务价值。日活同比增至三倍是积极信号,但Google没有在这些材料中披露具体日活人数,也未提供日活与月活的比例。因此,外界暂时无法仅凭公开数字判断Gemini的用户黏性。
3商业化
Alphabet当季营收为1198亿美元,同比增长24%,但TechRepublic指出,Google尚未单独披露Gemini收入。因此,“十亿用户已经带来多大直接收益”仍然没有公开答案。
这是所有大众AI助手都要面对的矛盾:更多使用意味着更大的商业机会,也可能意味着更高的推理成本。订阅、广告、企业服务和生态协同可能成为收入来源,但哪些路径能够长期覆盖成本,仍需后续财务数据验证。
05十亿用户,是门票而不是奖杯
从产业视角看,Gemini突破10亿月活至少确认了三件事。
- 第一,通用AI助手已经成为十亿级大众产品,而不是只属于技术爱好者的工具。
- 第二,Google证明了成熟互联网生态仍能在新一代产品竞争中迅速放大规模。
- 第三,AI助手市场进入两强同量级竞争后,模型、入口、产品体验和商业化将被放到同一张考卷上。
规模决定参赛资格,留存和任务价值决定竞争质量,收入与成本则决定这种增长能否持续。
我的观点是,未来最关键的指标未必还是“谁先增加下一个一亿月活”,而是谁能让用户更频繁、更放心地完成真实任务。规模决定参赛资格,留存和任务价值决定竞争质量,收入与成本则决定这种增长能否持续。
06结语
Gemini用约三周跨越最后5000万,把消费级AI助手推入了更明确的双巨头阶段。这个数字展示了Google强大的产品化与分发能力,也让竞争从模型演示走向十亿用户的日常使用。
但10亿只是新的起点。接下来真正值得观察的,不是数字是否继续刷新,而是这些用户为何留下、把哪些任务交给AI,以及Google能否把广泛触达转化为不可替代的使用习惯。AI助手的上半场比的是谁能被更多人打开;下半场比的,将是谁能真正进入更多人的生活与工作。
参考资料
- Google:One billion people are now using the Gemini app every month
- Google:Alphabet earnings call Q2 2026 — Sundar Pichai remarks
- TechCrunch:Google’s Gemini app surges to one billion users
- TechCrunch:Google’s Gemini nears billion-user milestone
- TechRepublic:Google Says Gemini Reaches 950 Million Monthly Users
- Google / arXiv:AI & Economy ATLAS v1.0