SNOWFLAKE · FY2027 Q2前瞻
Snowflake Q2前瞻:AI消费增长,能否真正沉淀为利润?
Snowflake的FY2027第二季度已经在2026年7月31日结束,但正式业绩要到9月2日美股收盘后才会公布。因此,眼下能够严谨讨论的不是“Q2交出了怎样的成绩单”,而是:在上季度产品收入增长加速、AI产品密集发布之后,公司能否把更多平台消费转化为可持续利润,并让市场给予的高预期得到财务数据支持?
这个问题的矛盾很清楚。据Snowflake投资者关系页面披露,FY2027第一季度产品收入同比增长34%,管理层给出的第二季度产品收入指引却是同比增长约30%;与此同时,第一季度非GAAP经营利润率达到12%,但GAAP口径仍亏损2.956亿美元。增长正在加速,利润却仍然高度依赖调整口径——这正是第二季度最需要核验的地方。(来源:Snowflake FY2027第一季度业绩公告,披露于2026-05-27)
01 公司与报告期资料卡
- 公司主体: Snowflake Inc.
- 证券市场: 美国公开市场;本期资料未明确列示交易所名称,电话会文件使用“SNOW-US”标识
- 研究性质: FY2027第二季度财报前瞻,并非已公布的季度业绩复盘
- 第二季度报告期: 截至2026年7月31日
- 计划披露日期: 2026年9月2日美股收盘后
- 财务币种: 美元
- 最近一期实际财务数据: 截至2026年4月30日的FY2027第一季度未经审计数据
- 数据核实日期: 2026年8月31日
Snowflake在8月3日的公告中称客户数已超过13,900家,但公告没有披露第二季度收入、利润或现金流。因而下文凡涉及Q2的数据,均明确标为管理层指引或待验证变量,不能视作已实现结果。(来源:Snowflake第二季度业绩发布日期公告,披露于2026-08-03)
02 商业模式:收入取决于消费,而不只是签约
Snowflake的核心收入来自客户在数据平台上的实际使用。根据公司FY2027第一季度Form 10-Q,产品收入为13.343亿美元,上年同期为9.968亿美元;总收入为13.910亿美元,上年同期为10.421亿美元。产品收入约占总收入96%,专业服务及其他收入规模较小。
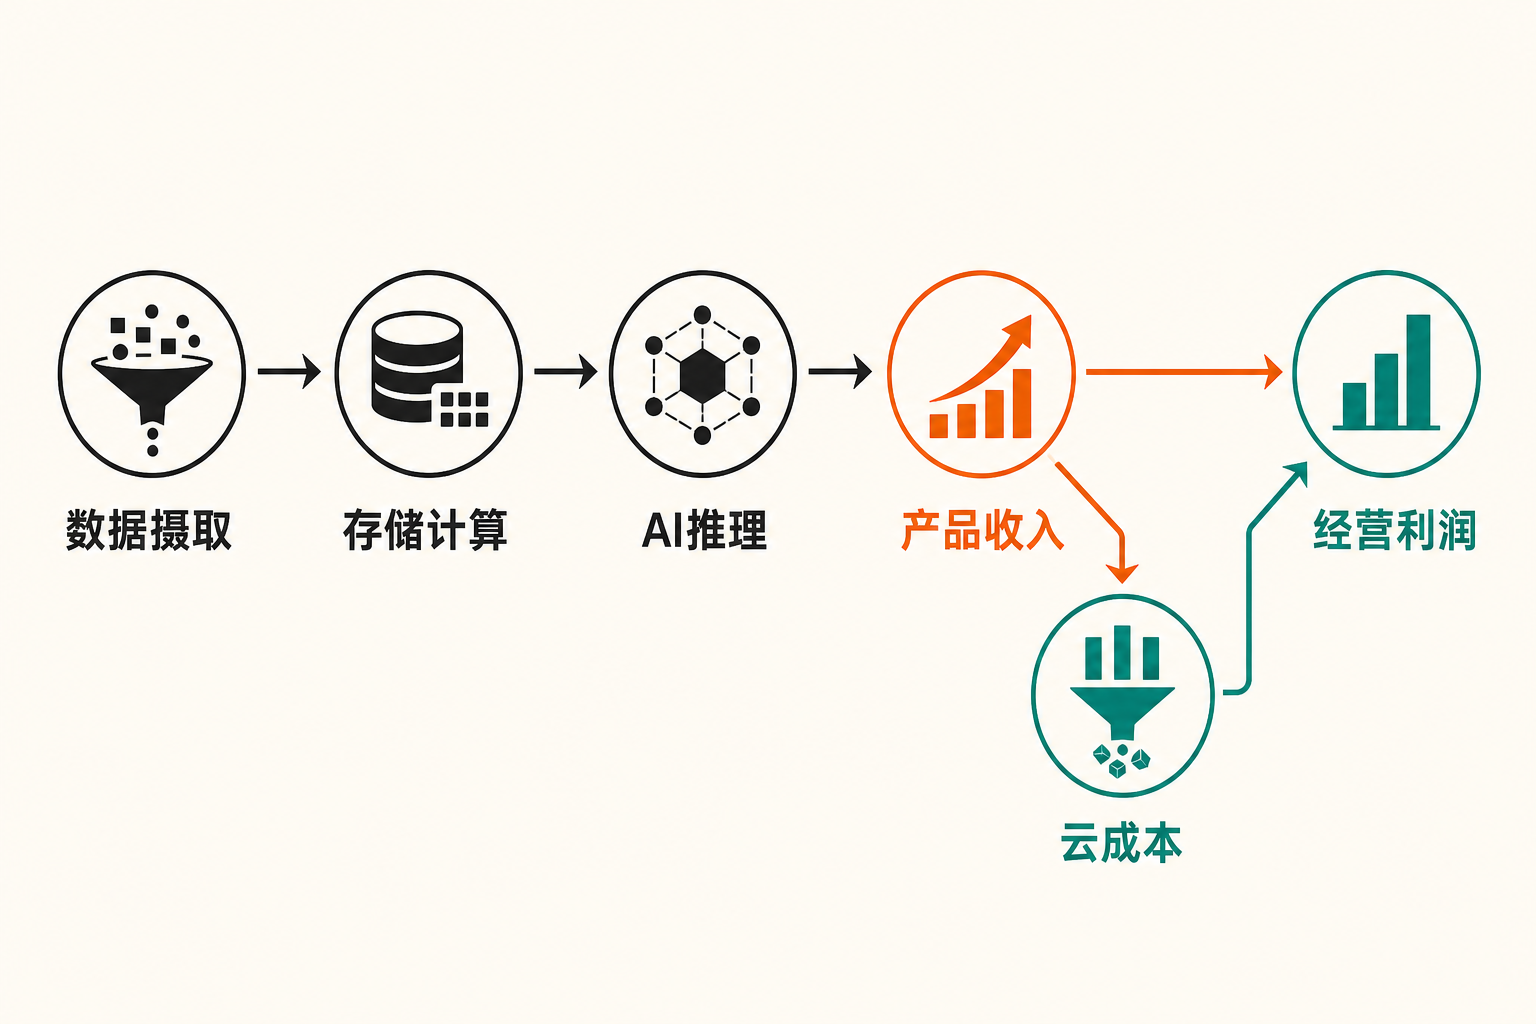
这种模式与按席位收取固定订阅费的软件不同:客户摄取、存储、分析和处理的数据越多,平台消费通常越高。公司称,既有客户的容量协议贡献了第一季度约97%的收入,增长主要由已有客户增加平台消费推动。经营上的好处是,Snowflake可以随着客户工作负载扩大而持续增收;反面则是,客户一旦优化查询、控制预算或推迟项目,收入确认也可能较快受到影响。(来源:Snowflake FY2027第一季度Form 10-Q,提交于2026-05-29)
截至2026年4月30日,公司净收入留存率为126%,意味着可比客户群的消费仍在扩大;过去12个月产品收入超过100万美元的客户为779家,同比增长29%,这些客户贡献约68%的产品收入。没有单一客户占收入10%以上,降低了单一客户集中度,但大客户群体一旦同步压缩云支出,仍会形成明显压力。
同期剩余履约义务,即RPO,为92.1亿美元,同比增长38%,其中约一半预计在未来12个月确认。不过,RPO包含递延收入和未来可开票合同额,不等于当期收入,也不包括没有最低采购承诺的按需安排。本文的判断是:RPO提供了需求可见度,却不能替代对实际消费速度的观察。
03 增长驱动:从数据仓库延伸到企业AI控制层
第一季度产品收入增速由上一季度的30%升至34%。管理层在5月27日电话会上将加速归因于核心数据平台和AI收入共同增长,并称Snowflake Intelligence与CoCo属于采用速度最快的新产品。不过,公司没有披露AI收入金额、占产品收入的比例或独立毛利率,因此能够确认的是“AI采用与消费增长同时出现”,而不是“AI已经贡献了多少增量利润”。
产品周期正在继续扩展。6月发布的CoCo原名Cortex Code,定位是在受治理的数据环境中协助开发应用、部署AI并自动化工作流;Datastream则是一项兼容Apache Kafka的全托管流数据服务。若客户把实时数据摄取、存储、计算和AI推理都放在同一平台,Snowflake理论上可以获得更多可计费工作负载。
但这些产品处于不同成熟阶段,部分功能仅为公开或私有预览。Fanatics、Thomson Reuters和WHOOP等案例能够证明已有企业使用,却不能据此推算整体渗透率、续费率或投资回报。合理推断是,新品先改善平台覆盖范围,再逐步影响消费;把发布公告直接等同于规模化收入,则缺乏证据。(来源:Snowflake CoCo与Datastream产品公告,披露于2026-06-02)
7月发布的Cortex AI Gateway进一步把访问控制、审计、模型路由和成本管理纳入Snowflake。它既可能增强平台黏性,也暴露了企业采用AI时的现实约束:客户不仅关心模型效果,也担心令牌费用失控。Gateway当时仍计划进入公开预览,且没有披露价格、付费客户数或收入贡献,所以它更适合作为下一阶段产品周期的领先信号,而非第二季度利润已经兑现的证据。
04 财务质量:收入增长与利润增长不是一回事
Snowflake FY2027第一季度总收入同比增长33%,GAAP产品毛利率为71%,与上年同期持平。第三方云基础设施成本同比增加8,600万美元,主要由平台消费增加造成;采购折扣抵消了部分尚未规模化的新产品成本。这意味着,AI带来的高频推理即使推高收入,也只有在单位算力成本、模型调用效率和采购折扣同步改善时,才能沉淀为更高利润。
利润口径的差异尤其重要。公司披露,第一季度非GAAP经营利润率为12%,同比扩大逾300个基点;管理层将其归因于收入增长和克制招聘。但SEC文件显示,同期归属于普通股股东的GAAP净亏损仍为2.956亿美元,稀释后每股亏损0.86美元,只是较上年同期4.301亿美元的亏损有所收窄。
主要差异之一是股权激励。第一季度股权激励费用为4.025亿美元,相当于当季收入的29%,甚至高于GAAP净亏损。截至2026年4月30日,尚未确认的未归属奖励成本约38亿美元,预计在加权平均2.9年内确认。本文观点是:非GAAP利润率可以观察主营业务的经营杠杆,但若忽略长期股权激励及潜在摊薄,就会高估利润向股东回报转化的速度。(来源:Snowflake FY2027第一季度Form 10-Q,提交于2026-05-29)
现金流同样需要拆开看。第一季度GAAP经营现金流为2.432亿美元;公司定义的非GAAP自由现金流为2.328亿美元,即经营现金流减去1,045万美元资本开支。正自由现金流是真实的流动性优势,但经营现金流包含5.690亿美元非现金调整,因此不能由此推断GAAP利润已经转正。
05 壁垒与竞争:统一平台能否抵消算力商品化
从现有资料看,Snowflake试图建立的壁垒不是某个单一模型,而是受治理数据、实时摄取、计算、应用开发、AI代理和成本控制的一体化平台。客户把更多数据和工作流留在同一治理边界内,迁移与重新整合的成本可能上升;消费型计费又让平台能够分享客户工作负载扩张。
不过,本期资料没有提供具名竞争对手的同期收入、留存率或毛利率,不能做可靠的量化同业排名。竞争压力可从两个方向理解:一是其他数据与云平台争夺相同工作负载;二是模型和计算能力逐渐标准化后,客户可能更关注价格、开放性与跨平台迁移能力。Gateway支持第一方及第三方代理,说明Snowflake希望成为中立控制层;但这也意味着其必须证明,统一治理带来的价值足以覆盖平台费用。
供应商关系同样具有两面性。公司在2026年4月修订云基础设施协议,承诺截至2031年3月31日五年累计最低支出60亿美元,每年最低支出约9亿至12.5亿美元。管理层称协议带来更低的基础设施及带宽成本,这可能支撑毛利率;如果实际消费不及预期,最低采购承诺又会成为固定负担。
06 高估值由什么支撑:不算目标价,只看变量
现有材料没有提供可核验的市值或估值倍数,因此本文不计算目标价,也不把“高估值”包装成精确结论。可以确认的是,Axios援引FactSet称,Snowflake发布第一季度业绩后,股价单日上涨近37%,为上市以来最佳单日表现。这说明市场定价对产品收入增速、AI叙事和指引变化高度敏感,但股价反应并不等于内在价值已经得到验证。(来源:Axios《As software stocks struggle, Snowflake shows a way out》,披露于2026-05-29)
可以用三个不设目标价的情景观察估值敏感度:
- 积极情景: Q2产品收入达到或超过14.15亿至14.20亿美元指引,核心平台与AI共同增长;产品毛利率稳定,非GAAP经营利润率达到或高于12.5%,同时GAAP亏损和股权激励占收入比例继续下降。
- 中性情景: 产品收入约达指引,但AI收入仍缺少独立披露,毛利率改善有限。增长叙事延续,利润兑现速度仍需更多季度验证。
- 压力情景: 消费增速低于约30%的指引,或AI工作负载推高基础设施成本,使收入增长没有转化为毛利和现金流改善。高预期可能放大估值波动。
公司对FY2027全年的指引是产品收入58.4亿美元、同比增长31%,非GAAP经营利润率13.5%,调整后自由现金流率23%。这些都是管理层预测,不是已实现业绩。Observe收购预计为全年产品收入增速贡献约1个百分点,判断有机增长时还需剔除并购因素。
07 下行风险与后续跟踪清单
第一,消费增长回落风险。Q2产品收入同比增速指引约30%,低于Q1的34%。应持续跟踪实际产品收入、净收入留存率、百万美元客户数,以及RPO向收入转化的速度。
第二,AI收入增长但单位经济性恶化。应观察GAAP产品毛利率、第三方云成本增幅,以及管理层是否开始披露AI收入、推理成本和AI产品毛利。
第三,调整后利润与股东利润长期分离。应跟踪GAAP经营亏损、GAAP净亏损、股权激励金额及其占收入比例,而不能只看非GAAP经营利润率。
第四,云采购承诺与需求错配。五年60亿美元最低支出可以换取折扣,也可能在消费不达预期时形成压力。需要同时观察实际平台消费、采购承诺履行情况和毛利率变化。
第五,新品商业化慢于发布节奏。CoCo、Gateway和动态模型路由仍有预览功能。8月公布的内部测试显示,特定dbt任务令牌效率最高提升3倍,另一测试提高25%,但结果未经独立验证,也发生在Q2结束后,不能用于证明Q2贡献。后续应跟踪正式可用时间、付费客户数、实际用量和客户留存。(来源:Snowflake动态模型路由公告,披露于2026-08-18)
08 结语:第二季度要验证的不是AI热度,而是利润传导
截至2026年8月31日,Snowflake已经证明其核心平台消费仍在扩张,也展示了从数据平台延伸到企业AI开发和控制层的产品路线。但它尚未用公开数据证明AI收入的绝对规模、单位毛利或对自由现金流的净贡献。
因此,FY2027第二季度真正重要的不是再增加多少AI产品名称,而是三组关系能否同步改善:产品收入增长能否维持,GAAP毛利能否抵御推理成本压力,以及非GAAP经营杠杆能否逐步转化为更低的GAAP亏损和更可持续的股东回报。在这些指标得到连续验证之前,对Snowflake的评价更适合保持中性:增长证据正在增强,利润质量仍待证明,高预期也意味着更高的兑现门槛。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应基于个人风险承受能力及独立研究。
参考资料
- Snowflake Inc.:《Snowflake to Announce Financial Results for the Second Quarter of Fiscal 2027 on September 2, 2026》(2026-08-03)
https://www.snowflake.com/en/news/press-releases/snowflake-to-announce-financial-results-for-the-second-quarter-of-fiscal-2027/ - Snowflake Investor Relations:《Snowflake Reports Financial Results for the First Quarter of Fiscal 2027》(FY2027第一季度,2026-05-27)
https://investors.snowflake.com/financials/quarterly-results/default.aspx - Snowflake Inc. / U.S. Securities and Exchange Commission:《Snowflake Inc. Quarterly Report on Form 10-Q for the Quarterly Period Ended April 30, 2026》(2026-05-29)
https://www.sec.gov/Archives/edgar/data/1640147/000164014726000030/snow-20260430.htm - Snowflake Investor Relations / FactSet CallStreet:《Snowflake, Inc. Q1 2027 Earnings Call — Corrected Transcript》(2026-05-27)
https://s26.q4cdn.com/463892824/files/doc_financials/2027/q1/CORRECTED-TRANSCRIPT_-Snowflake-Inc-SNOW-US-Q1-2027-Earnings-Call-27-May-2026-5_00-PM-ET.pdf - Snowflake Inc.:《Snowflake CoCo Redefines Enterprise AI Development as the Coding Agent Built for Faster, Easier, and More Powerful Innovation Anywhere》(2026-06-02)
https://www.snowflake.com/en/news/press-releases/snowflake-coco-redefines-enterprise-ai-development-as-the-coding-agent-built-for-faster-easier-and-more-powerful-innovation-anywhere/ - Snowflake Inc.:《Snowflake Advances the Trusted Agentic Enterprise Era with Unified Monitoring and Cost Management》(2026-07-28)
https://www.snowflake.com/en/news/press-releases/snowflake-advances-the-trusted-agentic-enterprise-era-with-unified-monitoring-and-cost-management/ - Snowflake Inc.:《Snowflake Unlocks Better AI Economics with Dynamic Model Routing, Delivering More Value to Customers》(2026-08-18)
https://www.snowflake.com/en/news/press-releases/snowflake-unlocks-better-ai-economics-dynamic-model-routing/ - Axios:《As software stocks struggle, Snowflake shows a way out》(2026-05-29)
https://www.axios.com/2026/05/29/salesforce-snowflake-software-stocks