Salesforce FY2027 Q2:Agentforce ARR高增之后,Informatica并表能否兑现增长质量?
增长规模之外,更要检验利润与现金流的成色
Salesforce交出了一组看似强劲、却需要拆开观察的数字。
据公司《Salesforce Delivers Record Second Quarter Fiscal 2027 Results》披露,截至2026年7月31日的FY2027第二季度,公司总营收为113.45亿美元,同比增长10.8%;Agentforce ARR超过15亿美元,同比增长逾240%。但同一份公告显示,Informatica当季贡献4.56亿美元营收,约占集团营收4.0%。
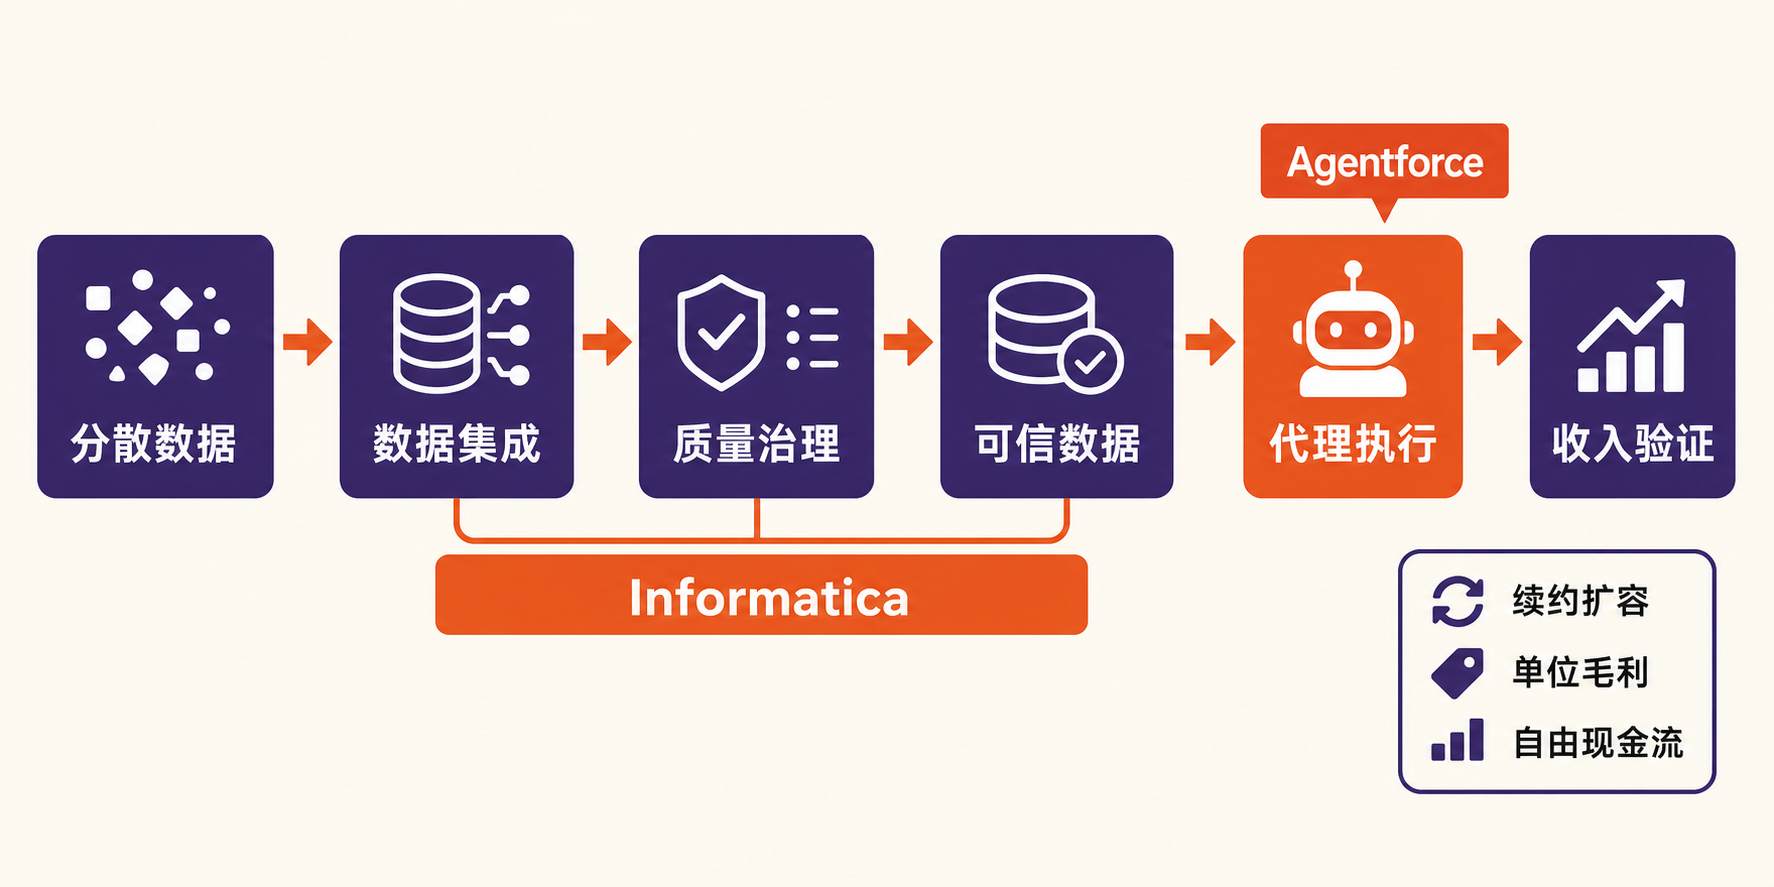
因此,核心问题不是“并表能否拉高增长”——答案已经是肯定的;而是Informatica能否帮助Agentforce跨过数据准备、治理和生产部署的门槛,并把并表收入转化为可持续的有机增长、GAAP利润与现金流。
公司与报告资料卡
- 公司:Salesforce, Inc.
- 证券市场:本次来源材料未明确披露,故不作外推
- 报告期:FY2027第二季度,截至2026年7月31日
- 财务口径:美国GAAP及公司调整后的非GAAP指标
- 币种:美元
- 数据核实日期:2026年8月28日
- 并表起点:Salesforce于2025年11月18日完成Informatica收购,此后将其纳入合并报表
FY2026只包含Informatica约两个半月的经营结果。Salesforce在FY2026年报中披露,Informatica与Regrello合计贡献不足当年集团营收和营业费用的1%。FY2027因而是观察Informatica较完整并表贡献、整合成本与利润稀释的首个财年。(来源:Salesforce FY2026 Form 10-K,披露于2026-03-02)
商业模式:订阅仍是基本盘,AI正在改变计费对象
Salesforce的收入仍主要来自企业软件订阅与支持。FY2027第二季度,公司订阅与支持收入为108.20亿美元,同比增长11.7%,占总营收约95.4%;专业服务及其他收入为5.25亿美元,同比下降约3.8%。这意味着当前增长仍由经常性订阅业务承担,而不是依靠服务收入扩张。
Agentforce试图在传统“按席位订阅”之上增加代理执行和消费型收入。公司披露,第二季度Agentic Work Units为32亿,环比增长97%,累计达到70亿。事实层面,这说明生产环境中的代理任务量正在上升;但公司没有同步披露单次任务价格、推理成本、毛利率和付费转化率,所以使用量不能直接等同于收入,更不能直接等同于利润。
Informatica的角色则处于更底层:数据目录、集成、质量、治理、隐私、元数据和主数据管理。Salesforce收购公告提出,要用这些能力为Agentforce建立统一、可信的数据基础。这是管理层的战略逻辑,而不是已经兑现的协同结果。
增长驱动:240%的ARR,需要先校准口径
截至FY2027第二季度末,Salesforce披露Agentforce ARR超过15亿美元,同比增长逾240%;Agentforce与Data 360合计ARR接近39亿美元,同比增长逾210%。ARR是报告期末有效订阅协议的年化经常性价值,不是当季确认收入、订单金额或现金收入。
更重要的是,公司从本季度起把Slackbot和Headless 360纳入Agentforce ARR。由此可以作出的审慎判断是:15亿美元反映了AI产品组合快速扩张,但240%以上的增速并非完全同口径,不能全部归因于原有Agentforce产品的内生增长。
管理层在FY2027第二季度电话会上表示,Agentforce One Edition和Agentforce for Apps订单环比翻倍,Slackbot用户环比增长逾150%;同时称Slack、Agentforce和Data 360推动cRPO超过预期。这些是积极信号,但电话会没有披露相关客户数、平均合同金额、续约率或单位经济性,持续性仍待验证。
更有含金量的领先指标是合同负债侧。公司第二季度cRPO为335亿美元,按报告口径及恒定汇率均同比增长14%;总RPO为663亿美元,同比增长11%。cRPO并非收入或现金流,但它代表未来12个月预计确认的合同义务,为后续收入提供了一定可见度。
从可信数据到收入验证:协同逻辑仍需经营指标兑现
Informatica并表:增长已经发生,质量尚未证明
Informatica在第二季度贡献4.56亿美元总营收,其中订阅与支持收入4.40亿美元。以公司披露数据作机械计算,剔除这部分后,Salesforce存量业务营收约为108.89亿美元,同比增速约6.3%,明显低于合并口径的10.8%。
这只是研究推算,不是公司正式披露的有机增速,因为它没有调整汇率、采购会计、交叉销售和其他收购影响。但它揭示了一个事实:本季度约11%的合并增长中,约4个百分点来自Informatica,并表是增长加速的重要来源。
全年指引也有相似结构。Salesforce把FY2027营收指引提高至461亿—464亿美元,同比增长11%—12%,其中Informatica预计贡献略高于3个百分点。公司解释,指引上调2亿美元包含约1亿美元有机改善和Contentful、Fin预计贡献的2亿美元,同时被约1亿美元汇率逆风抵销。整体指引上调因而不能全部记在Agentforce或Informatica名下。
增长与质量的天平,仍要由利润和现金流校准
财务质量:利润高增,不等于主营利润同步高增
FY2027第二季度,Salesforce的GAAP营业利润率为20.5%,低于上年同期的22.8%;非GAAP营业利润率为34.1%,与上年同期34.3%大体持平。并表后,调整口径利润率保持稳定,GAAP口径却出现下滑,说明无形资产摊销、股权激励和整合成本等项目不可忽视。
公司当季GAAP净利润为35.26亿美元,同比增长86.8%,GAAP稀释每股收益为4.29美元;非GAAP净利润为48.44亿美元,非GAAP稀释每股收益为5.90美元。不过,季度战略投资净收益达到26.13亿美元,显著抬高GAAP税前利润。净利润增速远高于营收增速,并不能被解释为主营经营效率同幅改善。(来源:Salesforce FY2027第二季度业绩公告,披露于2026-08-26)
现金流表现确有改善。公司第二季度GAAP经营现金流为12.69亿美元,同比增长71%;资本开支为1.71亿美元;据此计算的公司非GAAP自由现金流为10.98亿美元,同比增长81%。这里需要把三层指标分开:经营现金流是GAAP指标,自由现金流为公司调整指标,资本开支则是两者之间的扣减项。
但公司仍维持FY2027全年经营现金流及自由现金流仅增长约4%—5%的指引。由此推断,第二季度81%的自由现金流增长受到季节性、回款、开票和递延收入变动影响,不宜线性外推全年。
资产负债表同样构成检验。公司截至2026年4月30日拥有592.91亿美元商誉和66.50亿美元收购形成的可识别无形资产净额,并预计FY2027剩余九个月产生13.56亿美元相关摊销。公司还在2026年3月发行本金35亿美元、票息4.50%的2028年票据,以及本金42.5亿美元、票息4.65%的2029年票据。并购回报必须覆盖摊销、整合和利息成本,而不只是增加收入。
壁垒与竞争:数据层可能是护城河,也可能是整合负担
Salesforce的潜在壁垒,是把客户关系管理、协作工具、数据平台和AI代理连接成一套企业工作流。Informatica若能统一分散在本地、混合云和多种应用中的数据,并提高数据质量与治理能力,就可能降低Agentforce从试点进入生产环境的障碍,进而支持交叉销售和更高使用量。
反例是,产品组合越广,集成难度和销售复杂度越高。管理层也承认,期限许可收入仍面临逆风,集成与分析业务存在波动。因此,Informatica带来的数据能力能否抵销传统产品波动,仍没有分产品利润和续约数据作为证明。
本次来源材料没有提供可核实的具体竞争对手名单,本文不据常识补写公司名称。就竞争维度而言,Salesforce面对的是企业应用平台、数据集成与治理工具、云数据平台以及AI代理平台之间的多层竞争。决定壁垒强弱的不会只是功能数量,而是客户能否以较低成本把可信数据接入代理,并持续产生可计费的生产任务。
外部证据也提示这一点。TechRadar Pro援引TD Cowen渠道调查称,约三分之一受访反馈观察到强劲即时兴趣,56%预计未来兴趣增加但认为项目仍需成熟,11%未见明显即时兴趣。该调查属于外部观点,其样本和方法不能替代公司财务披露;但数据准备度与代理成熟度,确实是后续需要核验的商业化约束。
估值敏感因素:不预测价格,只观察三种经营情景
改善情景: Agentforce的使用量继续扩张,Slackbot与Headless产品形成新增需求,Informatica提高数据接入和治理效率。此时应看到同口径有机收入加速、cRPO保持较快增长、交叉销售增加,同时GAAP与非GAAP利润率差距逐步收窄。
基准情景: Informatica稳定贡献并表收入,Agentforce ARR保持增长,但大型项目仍处于试点和部署期。集团营收获得支撑,传统业务增长仍较温和,现金流和利润率改善慢于ARR。估值将更敏感于cRPO、有机增速和自由现金流兑现,而不是单一AI指标。
承压情景: ARR增长主要来自统计范围扩大、打包销售或新品初始签约,实际使用、续约和扩容不及预期;同时整合成本、摊销与利息压力持续。在这种情况下,并表能够增加会计收入,却未必增加单位资本回报,商誉和无形资产风险也会上升。
下行风险与跟踪清单
第一,增长口径风险。Agentforce ARR新增Slackbot和Headless 360,需跟踪未来是否披露同口径ARR、生产客户数量、续费率和每客户收入。
第二,并购整合风险。截至FY2027第一季度,公司过去12个月约8%的客户流失率明确排除了Informatica,现有指标不能验证其留存质量。应持续跟踪Informatica续约、交叉销售、分产品增长及整合费用。
第三,利润质量风险。战略投资收益可能造成净利润波动,收购无形资产摊销则压低GAAP利润。需要比较GAAP与非GAAP营业利润率、摊销费用、股权激励和投资损益。
第四,现金流与资本配置风险。单季现金流易受季节性影响,应观察全年经营现金流和自由现金流能否达到4%—5%增长指引,以及资本开支、利息成本和后续收购支出。
第五,产品落地与监管风险。若数据质量、安全、隐私或AI监管提高部署成本,代理可能长期停留在试点阶段。关键指标是Agentic Work Units、付费转化、生产部署占比、单位推理成本与毛利率。
结语:并表通过了“规模测试”,尚未通过“质量测试”
Salesforce FY2027第二季度证明了两件事:Agentforce相关合同价值和使用量正在快速增长,Informatica也确实提升了集团合并收入增速。但现有材料还不能证明240%以上的Agentforce ARR增长完全来自同口径内生需求,也不能证明Informatica已经改善了客户留存、GAAP利润率或资本回报。
接下来,比“AI ARR再创新高”更重要的是三个问题:剔除并购后的有机增长能否加速,代理使用能否转化为可盈利收入,以及并购摊销和融资成本之后的自由现金流能否改善。只有这三条同时成立,Informatica才不只是报表中的增长增量,而会成为Agentforce商业化的可信数据底座。
本文仅供信息交流,不构成投资建议。
参考资料
- Salesforce Investor Relations:《Salesforce Delivers Record Second Quarter Fiscal 2027 Results》(FY2027第二季度,披露于2026-08-26)
查看原始资料 - U.S. Securities and Exchange Commission:Salesforce, Inc.《Form 10-Q for the Quarterly Period Ended April 30, 2026》(披露于2026-05-28)
查看原始资料 - U.S. Securities and Exchange Commission:Salesforce, Inc.《Annual Report on Form 10-K for the Fiscal Year Ended January 31, 2026》(披露于2026-03-02)
查看原始资料 - Salesforce Investor Relations:《Salesforce Completes Acquisition of Informatica》(披露于2025-11-18)
查看原始资料 - EarningsCalls.dev:《Salesforce, Inc. Q2 FY2027 Earnings Call Transcript》(电话会日期2026-08-26)
查看原始资料 - TechRadar Pro:《Salesforce AI agent platform hasn't delivered meaningful growth two years after launch, customers report finds》(披露于2026-08-25)
查看原始资料 - Cinco Días / El País:《Salesforce eleva un 87% el beneficio en el segundo trimestre y mejora previsiones》(披露于2026-08-27)
查看原始资料