Palantir一季报:133%增长,能否跨过高估值与股权激励?
COMPANY DEEP DIVE
Palantir交出了一组罕见的“增长与利润率同时上升”数据。
据公司《截至2026年3月31日季度的Form 10-Q》披露,Palantir 2026年第一季度实现GAAP营收16.326亿美元,同比增长85%;其中美国商业收入由上年同期2.55亿美元增至5.95亿美元,同比增长133%。同期GAAP营业利润率约46%,公司定义的调整后营业利润率则达到60%。
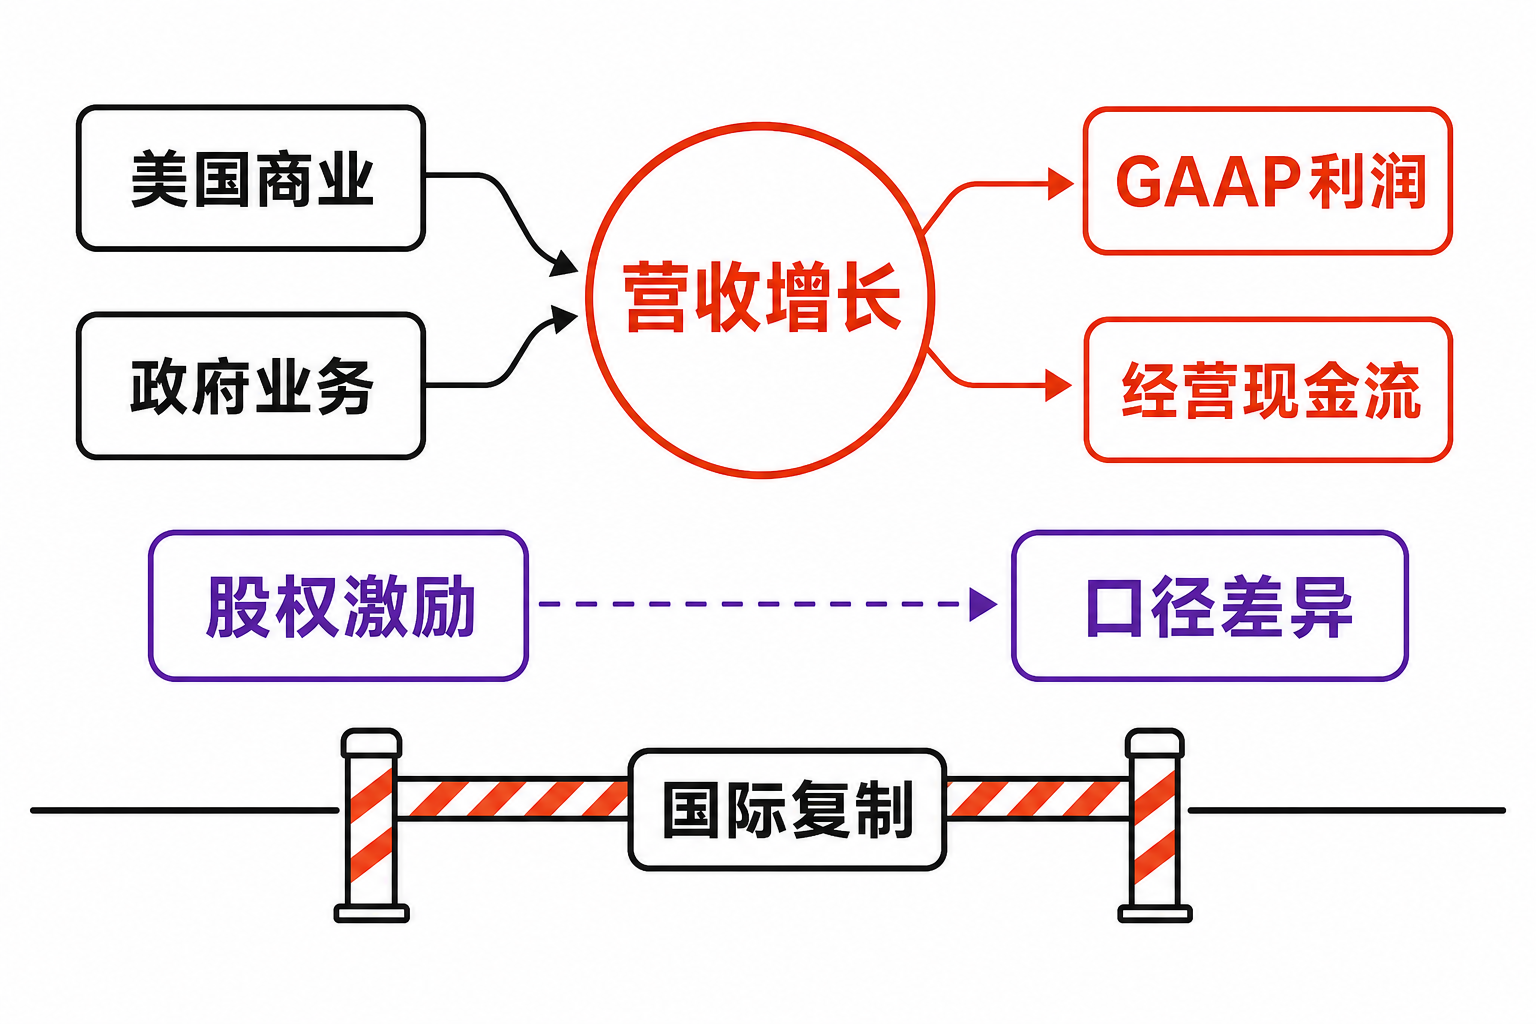
但在业绩发布后,El País报道其股价盘中一度下跌超过7%。这构成了本季最值得研究的矛盾:当增长已经如此突出,市场为何仍不满足?问题或许不在于Palantir有没有增长,而在于这种增长能否持续、能否走出美国,以及能否覆盖高估值、股权激励和治理结构所要求的风险补偿。
公司与报告资料卡
- 公司:Palantir Technologies Inc.(证券代码PLTR)
- 证券市场:美国公开证券市场;本次来源材料未单列交易所名称
- 报告期:截至2026年3月31日的三个月
- 报告币种:美元
- 会计口径:GAAP与公司定义的非GAAP指标并列分析
- 数据核实日期:2026年8月10日
- 研究边界:公司没有单独披露AIP收入,本文不能将美国商业收入133%的全部增幅直接归属于AIP
商业模式:政府业务守底盘,商业业务拉增速
Palantir的收入可从客户类型分为政府与商业两部分。据公司一季报披露,2026年第一季度商业收入为7.74亿美元,同比增长95%;政府收入约8.58亿美元。美国政府收入为6.87亿美元,同比增长84%,说明政府业务不仅是历史底盘,本季也处于高增长状态。(来源:公司2026年一季报,披露于2026-05-05)
商业业务的核心经营逻辑则是把数据、权限和业务对象组织起来,再将人工智能模型嵌入实际工作流。管理层在业务更新材料中将AIP与Ontology的权限治理、业务执行和成本控制能力作为产品差异点。不过,这是公司对产品价值的解释,并非经审计的AIP收入拆分。
收入增长也不完全依靠新客户。据公司一季报披露,商业收入同比增加约3.77亿美元,其中约3.52亿美元来自2025年末已经存在的商业客户。由此可以推断,客户扩张销售、使用范围扩大或单客贡献提升,是本季商业增长的主体,而不是简单增加客户数量。
增长驱动:AIP进入扩张期,但美国与海外出现温差
公司在《Q1 2026 Business Update》中称,AIP继续推动美国商业业务动能。美国商业客户数同比增长42%至615家,而美国商业收入同比增长133%。收入增速显著快于客户数增速,与既有客户贡献大部分增量相互印证,说明产品进入客户后继续扩张的能力,可能比初次获客更重要。(来源:Palantir《Q1 2026 Business Update》,2026-05-04)
另一个证据是净美元留存率。据管理层在2026年第一季度业绩电话会披露,该指标达到150%,环比提高1100个基点,主要受既有客户扩张以及一年前新增客户进入统计窗口推动。但净留存率不包括过去12个月新客户收入,不能直接与85%的总营收增速比较。
增长的反面是地域集中。电话会披露,2026年第一季度国际商业收入仅为1.79亿美元,同比增长26%、环比增长5%;美国商业收入则占全球商业收入约77%。这意味着目前得到验证的是“AIP在美国商业市场的快速扩张”,而不是已经完成全球复制。
合同指标也需谨慎解读。据公司业绩公告披露,本季美国商业TCV为11.76亿美元,同比增长45%,低于美国商业收入133%的增速;公司RPO为45亿美元,其中约39%预计在未来12个月确认。TCV会受签约节奏影响,RPO只包含不可取消的未确认合同收入,而RDV还可能包含便利终止条款和未行权选择权,三者不能互相替代,更不能直接视作未来营收。
财务质量:利润和现金流很强,但口径差异不能略过
从GAAP报表看,Palantir本季营收16.326亿美元,毛利润14.168亿美元,毛利率约87%;GAAP营业利润7.54亿美元,营业利润率约46%。这说明规模扩张已经转化为明显的经营杠杆,而不是只增收入、不增利润。(来源:公司2026年一季报,披露于2026-05-05)
非GAAP口径更加亮眼,但不能混用。公司披露的调整后营业利润为9.835亿美元、利润率60%,较GAAP营业利润高约2.30亿美元。差额主要包括2.016亿美元股权激励费用和2796万美元相关雇主税。换言之,60%反映剔除相关项目后的经营表现,46%才包含股权激励会计费用。
现金流同样充裕。据一季报披露,本季GAAP经营现金流为8.992亿美元,购置物业及设备支出740万美元;用经营现金流减去这项资本开支,基础自由现金流约8.92亿美元。公司披露的调整后自由现金流为9.25亿美元,还调整了股权激励相关雇主税,因此不能把它等同于GAAP现金流。
资产负债表提供了缓冲:截至2026年3月31日,公司现金、现金等价物及短期美国国债合计80亿美元,无未偿债务,并拥有5亿美元未提取循环信贷额度。但现金充足只能降低融资与偿债风险,不能自动证明股票估值合理。
股权激励仍是不可忽视的股东成本。本季股权激励费用2.016亿美元,同比增长30%,约相当于营收的12.3%;季末还有8.17亿美元未确认RSU费用,预计在加权平均三年内确认。费用占收入比例若随规模扩大而下降,将支持经营杠杆;若新增授予持续增加,则会继续影响GAAP利润与潜在稀释。
壁垒与竞争:价值在工作流,而非模型本身
管理层的竞争论点是:基础模型能力可能趋同、单位token成本可能下降,但企业仍需要权限、治理、业务语义和执行层。AIP与Ontology若能把模型稳定嵌入生产流程,其壁垒就不是“拥有某个模型”,而是客户已经部署的数据关系、权限体系和工作流。
这一逻辑有客户采用和高净留存率作为旁证,但没有AIP独立收入或客户级收入披露,因而尚不能量化壁垒强度。Cinco Días援引Bloomberg Intelligence的观点认为,Anthropic、OpenAI等基础模型供应商可能帮助企业直接部署大模型,对Palantir商业业务构成替代或议价压力。这是竞争情景,不是已经发生的经营结果;本季133%的美国商业增速至少表明,短期需求尚未明显受压。
潜在竞争者还包括客户自建方案及其他数据平台。真正需要验证的并非模型演示效果,而是Palantir能否持续缩短部署周期、扩大生产级工作流,并让客户在更换平台时承担较高的业务迁移成本。
估值敏感因素:高增长需要多长时间才够?
Axios Markets援引S&P Capital IQ数据称,截至2026年5月26日,Palantir过去12个月市销率约63倍。该数字是随股价和收入变化的时点快照,却足以说明市场已经计入很高的长期增长预期,而不是只为一个季度的超预期付费。
因此,不给目标价也可以建立三个观察情景:
- 延续情景:美国商业收入保持高速扩张,国际商业增速逐步接近美国,净留存率保持强劲,GAAP利润率继续改善。高估值可获得更强的基本面支撑,但仍需时间消化。
- 分化情景:美国业务继续增长,国际商业长期停留在较低增速,政府和头部客户贡献上升。公司利润可能仍高,但地域及客户集中会限制估值扩张。
- 降速情景:TCV、RPO与收入转化走弱,模型供应商或客户自建压低议价能力,同时人员投入与股权激励上升。此时营收增速和利润率可能同时低于市场隐含预期,估值收缩会放大价格波动。
管理层已将2026财年营收指引上调至76.50亿—76.62亿美元,约同比增长71%;美国商业收入指引提高至超过32.24亿美元,至少增长120%。这些是前瞻判断而非已实现业绩,其兑现程度将成为估值能否被经营结果消化的核心变量。(来源:公司2026年第一季度业绩公告,2026-05-04)
三类下行风险与跟踪指标
第一,美国增长难以跨区域复制。 美国客户已贡献季度收入的79%,国际商业增速明显落后。应持续跟踪国际商业收入同比及环比增速、美国收入占比,以及海外客户扩张情况。
第二,合同动能未能顺利转化为收入。 本季美国商业TCV增速低于当期收入增速,但单季合同数据可能波动。应联动观察TCV、RPO、合同负债和未来12个月RPO确认比例,避免用单一“订单”指标推断趋势。
第三,股权激励和费用增长侵蚀股东收益。 应跟踪SBC绝对额及占营收比例、GAAP与调整后营业利润率差距、稀释股数,以及8.17亿美元未确认RSU费用的确认节奏。
第四,客户集中与平台竞争。 过去12个月前20大客户平均收入为1.08亿美元,同比增长55%。大客户扩张能提升效率,也会增加集中风险。应关注净美元留存率、前20大客户贡献、客户总数,以及AIP是否产生更多可持续的生产级工作流。
第五,治理权与经济权益不对称。 公司2026年代理声明显示,A类股每股一票、B类股每股十票,F类股份由创始人投票信托持有;在董事选举提案中,F类约占27.7%的投票权。该结构不会直接减少现金流,却会削弱普通A类股东对重大事项的影响。
结语
Palantir 2026年第一季度的增长、GAAP利润率与现金流均有扎实报表支持,美国商业业务也确实进入了强劲扩张阶段。但“AIP推动”目前主要来自管理层归因,公司尚未披露可审计的AIP独立收入;美国与国际商业市场的巨大增速差,又说明产品周期尚未完成全球验证。
中性地看,Palantir当前的核心研究问题已经从“能否盈利”转向“超高速增长能持续多久、能否跨区域复制,以及GAAP利润和每股价值能否同步改善”。估值是否被消化,不取决于某一个季度的133%,而取决于合同转化、国际复制、利润率、股权稀释与治理风险在未来多个报告期如何共同变化。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应结合个人风险承受能力并独立判断。
参考资料
- U.S. Securities and Exchange Commission / Palantir Technologies Inc.:《Palantir Technologies Inc. Quarterly Report for the Quarter Ended March 31, 2026 (Form 10-Q)》(披露于2026-05-05)
https://www.sec.gov/Archives/edgar/data/1321655/000132165526000028/pltr-20260331.htm - Palantir Technologies Inc. / U.S. Securities and Exchange Commission:《Palantir Reports Q1 2026 U.S. Comm Revenue Growth of 133% Y/Y and Revenue Growth of 85% Y/Y; Raises FY 2026 Revenue Guidance to 71% Y/Y Growth》(披露于2026-05-04)
https://www.sec.gov/Archives/edgar/data/1321655/000132165526000026/a2026q1ex991pressrelease.htm - Palantir Technologies Inc.:《Palantir - Q1 2026 Business Update》(发布于2026-05-04)
https://investors.palantir.com/files/Palantir%20-%20Q1%202026%20Business%20Update.pdf - The Motley Fool:《Palantir (PLTR) Q1 2026 Earnings Transcript》(发布于2026-05-04)
https://www.fool.com/earnings/call-transcripts/2026/05/04/palantir-pltr-q1-2026-earnings-transcript/ - U.S. Securities and Exchange Commission / Palantir Technologies Inc.:《Palantir Technologies Inc. 2026 Proxy Statement》(披露于2026-04-24)
https://www.sec.gov/Archives/edgar/data/1321655/000132165526000019/pltr-20260423.htm - Constellation Research:《Palantir's US commercial, government deals surge in Q1》(发布于2026-05-04)
https://www.constellationr.com/insights/news/palantirs-us-commercial-government-deals-surge-q1 - Axios Markets:《Strong earnings, with a catch》(发布于2026-05-26)
https://www.axios.com/newsletters/axios-markets-b51bd77a-fc94-4451-abf1-69df5a0cd882 - El País:《Palantir bate su récord de ingresos con el respaldo de Trump pero no logra recuperar el apoyo inversor》(发布于2026-05-05)
https://elpais.com/economia/2026-05-05/la-polemica-palantir-bate-su-record-de-ingresos-con-el-respaldo-de-trump-pero-no-logra-recuperar-el-apoyo-inversor.html - Cinco Días / El País:《Donald Trump acude en ayuda de Palantir tras su desplome en Bolsa por la amenaza de la IA de Anthropic》(发布于2026-04-10)
https://cincodias.elpais.com/companias/2026-04-10/la-ia-de-anthropic-tambien-devora-a-palantir-sus-acciones-se-desploman-en-bolsa.html