Marvell FY2027 Q2:AI收入提速,能否跑赢毛利率压力与85亿美元产能承诺?
Marvell数据中心业务高速增长,但毛利率、现金转化与85亿美元长期采购承诺,仍在考验AI收入的覆盖能力。
Marvell交出了一份增长强劲、却不能只看增长的季度报告。
据公司FY2027第二季度业绩公告,截至2026年8月1日,Marvell季度净营收为27.393亿美元,同比增长36.5%,环比增长约13.3%;公司对第三季度给出的营收指引中值进一步升至31.50亿美元,意味着潜在环比增幅约15%。但与此同时,第三季度非GAAP毛利率指引中值为58.0%,较第二季度的58.9%下降0.9个百分点。
这构成了本轮研究的核心问题:定制芯片与互连业务进入加速期后,快速增加的AI收入,能否转化为足够的利润和现金流,覆盖产品组合压力、研发投入以及已经锁定的长期产能承诺?
公司与报告资料卡
- 公司:Marvell Technology, Inc.
- 证券市场及代码:本次来源材料未明确列示,本文不作材料外补充
- 报告期:FY2027第二季度,截至2026年8月1日
- 财报披露日:2026年8月27日;10-Q提交日:2026年8月28日
- 币种:美元
- 主要会计口径:美国GAAP,同时披露非GAAP调整指标
- 数据核实日期:2026年9月1日
需要先澄清一个容易被标题简化的事实:第二季度GAAP毛利率并未同比下滑。公司披露的GAAP毛利率为53.1%,同比提高2.7个百分点;非GAAP毛利率为58.9%,同比下降0.5个百分点。“毛利率下行”更准确地指向非GAAP同比变化及第三季度环比指引,而非本季度GAAP表现。
商业模式:卖的不只是芯片,更是AI系统中的连接能力
Marvell的收入重心已经明显转向数据中心。根据公司10-Q披露的信息推算,FY2027第二季度数据中心收入约21.715亿美元,占总营收约79.3%;这一数字是依据上年同期数据中心收入及46%的同比增速推算,并非公司单独披露的产品分部数据。
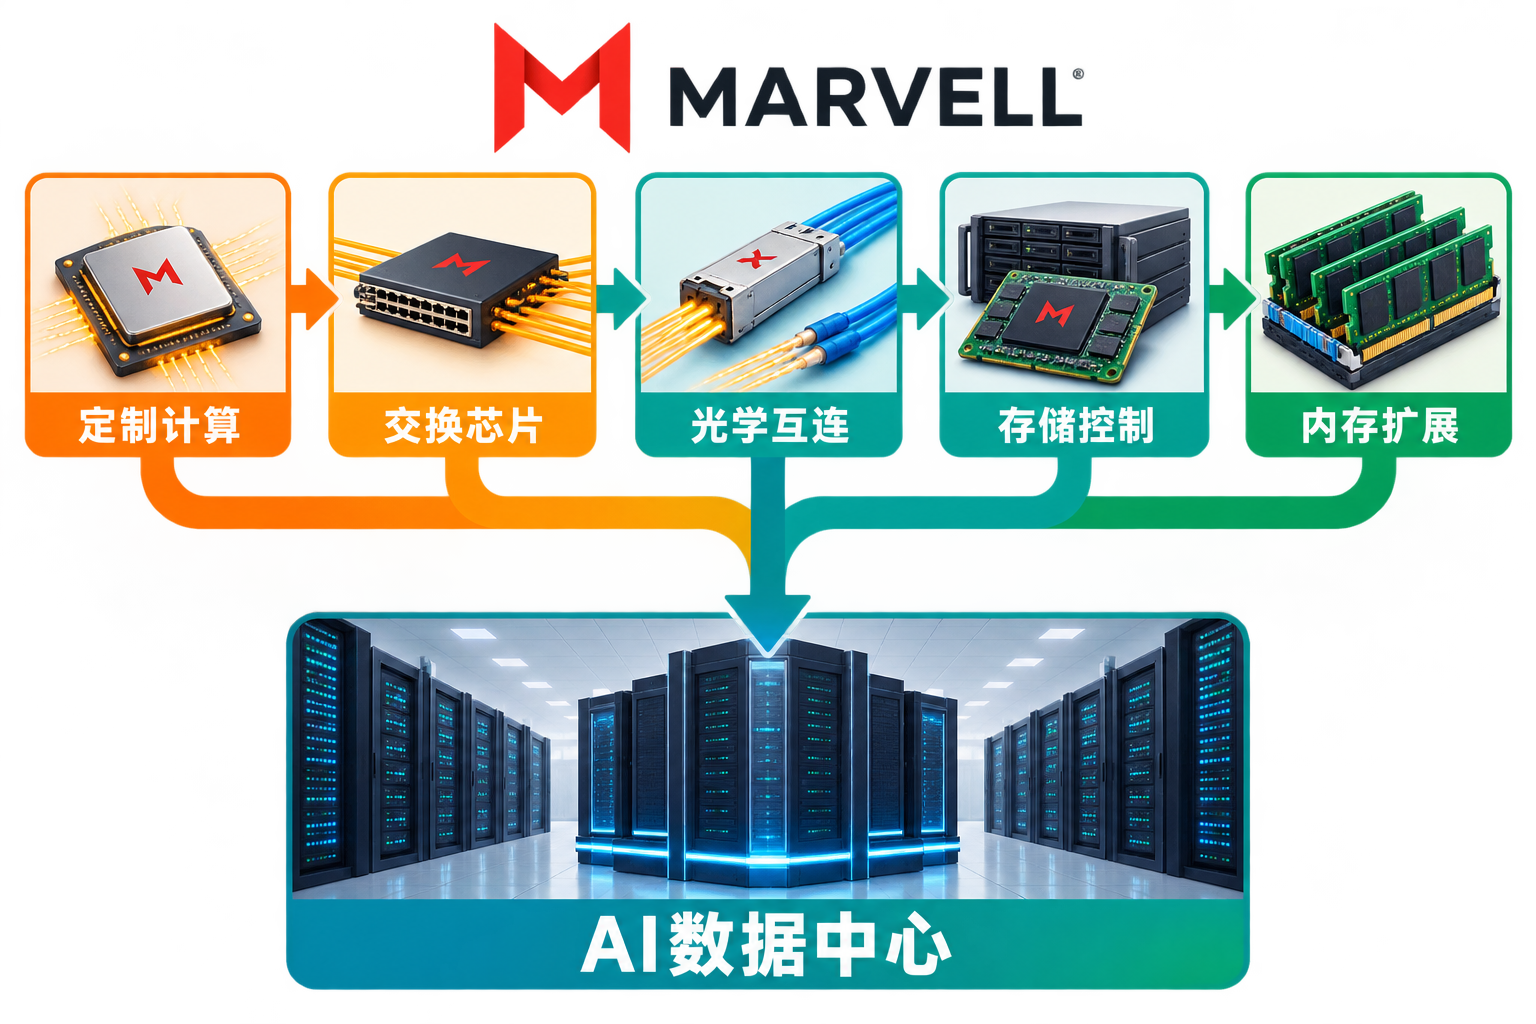
公司的AI业务大致覆盖三类环节:一是为大型云客户开发定制计算及配套芯片;二是提供交换、光学和数据中心互连产品;三是向存储与内存基础设施延伸。数据中心之外的通信及其他业务第二季度同比增长10%,增速明显低于数据中心。
这种模式的优势是可以围绕同一套AI集群争取更多芯片价值量:从定制XPU及其附属方案,到以太网交换、光互连,再到存储控制器和CXL内存。但公司没有披露定制芯片、光互连、交换及存储各自的收入和毛利率,因此目前无法量化究竟是哪一类产品贡献了最多增量,也不能直接判断其组合变化对利润率的净影响。(来源:Marvell FY2027第二季度10-Q,提交于2026-08-28)
增长驱动:定制芯片与互连同时进入产品周期
互连产品是当下较为可见的增长支点。Marvell在2026年6月发布Teralynx T100,采用3纳米工艺,交换容量为102.4Tbps,支持最高512端口的scale-out radix。公司宣称该产品相较竞争方案最多可降低25%功耗,但这一性能数据尚无来源材料中的独立测试佐证,且公告没有公布客户、出货量或收入。
另一条产品线向AI内存基础设施延伸。公司8月公告的组合包括Bravera存储控制器、Structera CXL内存扩展与池化方案,以及Photonic Fabric光共享内存。其中Bravera SC6预计到2026年第四季度才开始送样。送样代表进入客户验证周期,不等于量产,更不等于已经确认收入。
定制芯片方面,公司与Google扩大的合作覆盖TPU生态相关的推理加速器、存储控制器、网络接口控制器、内存接口控制器及近内存计算。配套权证中,大部分股份要由后续实际采购触发:从FY2027第三季度至FY2033年末,每实现5亿美元符合条件的定制产品收入,触发一个归属档次。
240个档次对应最高1200亿美元的收入触发范围,但这是权证归属机制的上限,不是Google的最低采购承诺,也不是订单、营收或递延收入。据Reuters转述,管理层表示FY2028以前的定制业务目标已经包含部分Google收入,更显著的贡献预计在FY2029出现。由此推断,合作扩展增强了长期产品能见度,却未必为未来几个季度带来同等幅度的新增量。
财务质量:收入扩张很快,利润与现金转化需要分别观察
先看营收兑现。公司第一季度曾预计第二季度营收为27.00亿美元、上下浮动5%;最终实现27.393亿美元,高于指引中值3930万美元。第三季度营收指引为31.50亿美元、上下浮动5%,显示管理层预计增长继续加速。不过,公司所称AI相关bookings强劲,并未附订单金额、取消条款或收入转换时间,bookings不能等同于确认营收。
再看利润口径。FY2027第二季度GAAP毛利润为14.556亿美元、毛利率53.1%;非GAAP毛利润为16.140亿美元、毛利率58.9%。两种毛利率相差5.8个百分点,主要调整包括1.427亿美元收购无形资产摊销及1590万美元股权激励。
净利润差异更明显:公司第二季度GAAP净利润为3.080亿美元、摊薄每股收益0.33美元;非GAAP净利润为8.659亿美元、摊薄每股收益0.94美元。非GAAP指标有助于观察经营趋势,却不能替代法定利润;收购摊销、股权激励及其他调整项目对股东利润的影响不可忽略。
研发投入也在加速。第二季度GAAP研发费用为7.411亿美元,同比增长42.8%,快于营收36.5%的增速;研发费用率由上年同期25.9%升至27.0%。公司称收购带来的人员增加是原因之一。由于第一季度已完成Celestial AI和XConn收购,当前同比增长同时包含业务扩张和合并范围变化,来源材料没有量化两者各自贡献。
现金流并未跟随季度收入同步上升。第二季度经营活动现金流为6.055亿美元,较第一季度的6.388亿美元下降约5.2%。截至第二季度末的六个月,经营活动现金流为12.443亿美元,购置物业及设备支出为2.824亿美元。按“经营现金流减物业设备采购”的分析口径计算,简化自由现金流约9.619亿美元;但它没有扣除技术许可采购和收购支出,不能视为公司正式披露的自由现金流。
资本开支还应区分“已经支付”与“未来承诺”。截至2026年8月1日,公司另有3.516亿美元资本开支承诺,多数预计在未来十二个月内支付。同期六个月营运资金净流出6.603亿美元,预付费用及其他资产增加、应付账款减少是主要原因,其中预付款增长主要来自产能费。(来源:Marvell FY2027第二季度10-Q,提交于2026-08-28)
最大的资产负债表变量:85亿美元长期采购承诺
截至第二季度末,Marvell对晶圆代工厂及封测伙伴的无条件采购承诺达到85.189亿美元,另有6.663亿美元技术服务及许可费承诺。采购承诺分布为:FY2027剩余期间18.293亿美元、FY2028为21.254亿美元、FY2029为21.783亿美元、FY2030为22.018亿美元,之后合计1.841亿美元。
这些跨年度承诺不能与单季营收简单相除,但会提高需求预测错误的代价。公司与TSMC签有多年产能预留安排,需要预付费用并购买目标数量晶圆;若采购不足,可能按比例损失预付款。截至期末,非流动资产中的产能预付款已由2026年1月31日的2.788亿美元升至4.870亿美元。
经营上的正面解释是,公司在先进制程紧缺时期提前保障供应,为3纳米交换芯片和定制项目准备量产能力。反面情景则是客户项目推迟、规格改变或需求低于预期,造成预付款损失、取消费用或过剩产能。因此,判断AI增长能否“覆盖”承诺,不能只看收入,还要看毛利额、经营现金流和预付款回收。
壁垒与竞争:系统覆盖面是机会,执行复杂度也是成本
Marvell当前的潜在壁垒,是把定制芯片、交换、光互连、存储和内存连接组合起来,提升其在单个AI集群中的覆盖面;先进制程设计能力、多年客户协作和预留供应链,也是项目落地的重要条件。
但竞争并非抽象概念。Reuters援引LSEG数据称,截至2026年8月28日报道时,Marvell十二个月预期市盈率约58.41倍,高于Broadcom约32.15倍。Broadcom因此既是同业比较对象,也反映定制芯片及连接市场的竞争压力。由于来源材料没有提供双方同口径的业务增速、利润率和产品份额,不能仅凭市盈率高低判断竞争胜负。
客户集中度同样削弱议价安全边际。第二季度直接客户A贡献16%营收,分销商A贡献44%;期末四个客户合计占应收账款72%。分销商收入可能对应多个终端客户,但大客户项目的采购节奏仍可能显著影响季度业绩。
估值看什么:不用目标价,用三个情景拆变量
乐观情景
第三季度收入如指引增长,定制项目在FY2027下半年加速,交换与光互连同步放量;较高产能利用率带来的成本吸收,足以抵消产品组合压力,毛利额和经营现金流持续扩张。
基准情景
收入快速增长,但定制芯片占比上升、研发投入及产能预付款压制利润率和现金转化。此时估值能否维持,取决于市场是否接受“收入先兑现、利润随后改善”的节奏。
压力情景
大客户项目或Google相关贡献晚于预期,先进产品验证和量产延迟,同时长期采购承诺继续占用现金。届时即使账面营收仍增长,预期估值也可能因毛利率、现金流或客户集中风险重新定价。
需要强调,Reuters报道的58.41倍预期市盈率只是特定时点的外部估值数据,而非公司披露。Morgan Stanley关于Google贡献已较多反映在原有指引中的判断,也属于机构观点,不是已发生事实。
三类下行风险与跟踪指标
第一,产品组合与毛利率风险。第三季度非GAAP毛利率指引为57.5%—58.5%,中值低于第二季度。应持续跟踪GAAP与非GAAP毛利率、两种口径差额以及毛利额能否快于研发费用增长。
第二,产能与现金占用风险。85.189亿美元采购承诺和4.870亿美元非流动产能预付款,把未来需求预期部分转化成了当前义务。应观察产能预付款、营运资金变动、经营现金流和实际物业设备支出。
第三,客户与项目执行风险。大客户贡献高、权证归属依赖实际采购,而Google较显著的贡献可能要到FY2029。应跟踪定制芯片的实际收入兑现、客户集中度、应收账款集中度,以及新产品从送样到量产的进度。
此外,还需观察收购整合风险。研发费用增速已经超过营收增速,而来源材料未拆分有机增长和并购贡献;后续若收入协同不足,收购摊销和新增成本会继续拉大GAAP与非GAAP利润差异。
结语:AI增长已经出现,覆盖能力仍待现金流验证
Marvell FY2027第二季度证明了数据中心需求正在推动收入加速:营收同比增长36.5%,数据中心增长46%,下一季度指引仍然强劲。定制计算、交换、光互连、存储与内存基础设施的组合,也让公司有机会扩大单个AI集群中的价值量。
但“增长出现”不等于“经济回报已经验证”。第三季度非GAAP毛利率指引走低、经营现金流环比下降、研发费用率上升,以及跨年度产能承诺增加,共同说明公司正在用利润率、研发和现金投入换取未来规模。中性判断是:AI收入具备继续扩张的产品基础,但其能否覆盖毛利率压力和长期承诺,仍需未来数季的毛利额、现金转化及定制项目量产数据证明。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应基于个人风险承受能力及独立研究。
参考资料
- Marvell Technology, Inc.:《Marvell Technology, Inc. Reports Second Quarter of Fiscal Year 2027 Financial Results》(FY2027第二季度,披露于2026-08-27)
https://investor.marvell.com/sec-filings/all-sec-filings/content/0001835632-26-000022/q227_8kx812026ex-991.htm - U.S. Securities and Exchange Commission / Marvell Technology, Inc.:《Marvell Technology, Inc. Quarterly Report on Form 10-Q for the Quarter Ended August 1, 2026》(提交于2026-08-28)
https://www.sec.gov/Archives/edgar/data/1835632/000183563226000025/mrvl-20260801.htm - Marvell Technology, Inc. / U.S. Securities and Exchange Commission:《Form 8-K: Commercial Agreement and Warrant Agreement with Google LLC》(披露于2026-08-19)
https://investor.marvell.com/sec-filings/all-sec-filings/content/0001193125-26-356217/0001193125-26-356217.pdf - Reuters:《Marvell selloff deepens as investors seek clarity on Google AI deal payoff》(发布于2026-08-28)
https://www.investing.com/news/stock-market-news/marvell-shares-slide-as-concerns-over-timing-of-google-ai-deal-revenue-eclipse-strong-results-4880940 - Marvell Technology, Inc. / U.S. Securities and Exchange Commission:《Marvell Technology, Inc. Reports First Quarter of Fiscal Year 2027 Financial Results》(FY2027第一季度,披露于2026-05-27)
https://www.sec.gov/Archives/edgar/data/1835632/000183563226000014/q127_8kx522026ex-991.htm - Marvell Technology, Inc.:《Marvell Advances AI Memory Infrastructure Portfolio to Accelerate Agentic AI Inference》(发布于2026-08-04)
https://www.marvell.com/company/newsroom/marvell-ai-memory-infrastructure-agentic-ai-inference.html - Marvell Technology, Inc.:《Marvell Announces Availability of Industry’s First 102.4 Tbps Switch Purpose-Built for AI and Cloud Data Center Infrastructure》(发布于2026-06-01)
https://www.marvell.com/company/newsroom/marvell-announces-102-4-tbps-ai-cloud-data-center-switch.html