Intuit FY2026研报:当“AI大赌注”增长34%,生态壁垒够深吗?
Intuit交出了一份增长与疑问同时放大的年度成绩单。
据公司FY2026业绩公告,截至2026年7月31日的全年营收为214亿美元,同比增长14%;管理层定义的“Big Bets”业务组合增长34%,占全年营收30%。需要先澄清:34%不是Intuit集团营收增速,也不是纯AI收入增速,而是若干战略业务的合计增长。
真正值得研究的问题因此不是“AI有没有带来增长”,而是:当TurboTax申报量下降、QuickBooks增长包含提价因素、资金服务又扩大信用风险时,AI能否把既有数据和工作流转化为更持久的生态壁垒?
一、公司与报告资料卡
- 公司:Intuit Inc.
- 证券市场:本次来源材料未载明,本文不作补充
- 核心产品:QuickBooks、TurboTax、Credit Karma、Mailchimp等
- 报告期:截至2026年7月31日的FY2026
- 财务口径:美元;GAAP与非GAAP数据分别讨论
- 数据核实日期:2026年8月28日
- 资料边界:公司业绩公告、SEC Form 10-Q及公司产品公告
这是科技投资研究,而非荐股判断。下文把公司披露称为“事实”,由事实延伸出的经营含义称为“推断”,价值判断则明确标注为“观点”。
二、商业模式:软件入口正在变成经营操作系统
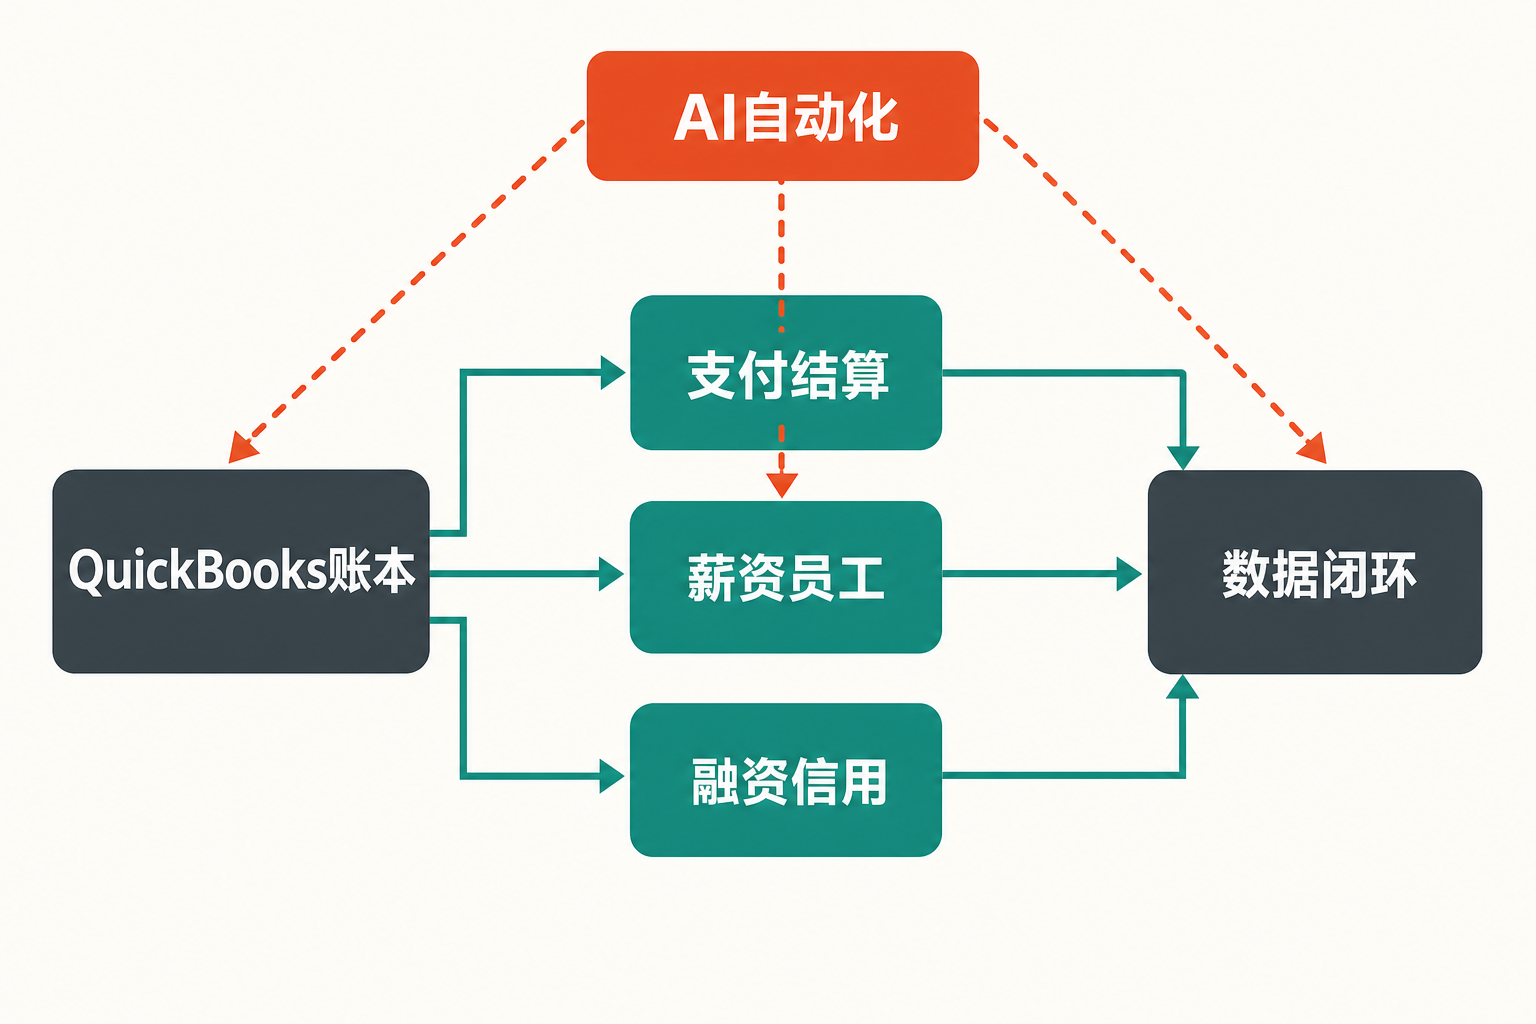
QuickBooks以会计账本为中心,连接支付、薪资、融资并由AI形成数据闭环的业务架构图
Intuit过去最容易理解的两条主线,一条是面向中小企业的QuickBooks,另一条是面向个人纳税人的TurboTax。如今,其收入逻辑已不只是销售会计或报税软件,而是围绕财务数据叠加支付、薪资、融资、营销和专家服务。
据公司FY2026业绩公告,Global Business Solutions全年营收129亿美元,同比增长16%;Consumer营收86亿美元,同比增长11%。其中,属于Global Business Solutions内部口径的Online Ecosystem收入99亿美元,同比增长19%,不能再与集团分部收入简单相加。(来源:Intuit FY2026业绩公告,披露于2026-08-25)
QuickBooks的商业模式可概括为“订阅入口+交易服务+增值模块”。客户先用会计账本,再接入支付、应付账款、薪资、融资和员工管理。TurboTax则由低接触度的自助报税,向TurboTax Live所代表的软件加人工专家服务升级。
这种模式的优势是,同一个客户采用的模块越多,数据连接越深,迁移成本和单客收入就可能越高。但这是基于产品结构的推断,不等于公司已经披露了更高留存率或更好的单位经济性;本次材料没有提供足以验证这两项结论的数据。
三、增长驱动:客户增长、提价和产品升级必须拆开看
据公司FY2026业绩公告,QuickBooks Online Accounting全年收入增长23%,第四季度增长20%。公司将第四季度增长归因于有效价格提高、客户增长和产品组合变化。换言之,QuickBooks的增长质量不能只用收入增速判断,还要观察客户数量与高端版本渗透率。
产品周期正在从“记录发生了什么”转向“协助完成下一步操作”。公司2026年8月产品公告显示,Intuit Intelligence Chat利用客户自身业务数据提供建议,并且只有在用户确认后才执行动作;Books Upkeep持续处理高置信度交易,把例外留给人工判断。Intuit Enterprise Suite则增加多实体、多币种和行业工作流,显示公司正由小企业市场向中端企业上移。
这套路径的潜在壁垒不是聊天界面本身,而是会计数据、权限控制、支付动作和审计流程的结合。不过,相关公告没有披露订单、收入、留存率或利润贡献,部分功能仍处于测试阶段,公司也提示AI可能出错。因此,“产品方向合理”是有依据的推断,“商业化已经成功”则尚无证据。
另一个扩张方向是员工与资金流。QuickBooks Workforce把招聘、工时、薪资、福利和合规嵌入QuickBooks。公司称既有QuickBooks Payroll覆盖1800万名美国劳动者,但没有披露其中多少能够转化为Workforce付费用户。2026年7月发布的商业信用卡则把支出控制、收据匹配和账务同步连接起来,却同样未披露发卡量、活跃率或坏账率。
TurboTax呈现出更典型的“量减价升”。据公司FY2026业绩公告,TurboTax全年收入53亿美元,同比增长7%;TurboTax Live增长37%,占TurboTax收入53%。同期美国TurboTax总量由3990万降至3900万,下降2%,其中桌面版下降7%、在线版下降2%。这说明高价值专家服务和客单价提升抵消了申报量压力,但尚不能证明整体客户基础恢复增长。
四、财务质量:利润扩张真实,现金流仍需还原
据公司FY2026业绩公告,全年GAAP营业利润59亿美元,同比增长20%;非GAAP营业利润89亿美元,同比增长18%。GAAP稀释每股收益为16.46美元,非GAAP为24.27美元,两者均增长20%。营收增长14%而两种口径的营业利润增速更快,说明全年层面存在经营杠杆。
但第三财季曾出现不同信号。截至2026年4月30日的季度,GAAP营收85.58亿美元,同比增长10%;GAAP营业利润40.20亿美元、非GAAP营业利润46.80亿美元,二者均增长8%,低于当季营收增速。税季高度集中使单季比较容易受产品组合和费用确认影响,因此应以全年与跨期趋势共同判断。(来源:Intuit FY2026第三季度业绩公告,披露于2026-05-20)
现金流表面上很强。公司FY2026经营现金流为88.38亿美元,高于FY2025的62.07亿美元;资本性支出为2.21亿美元,高于上年的1.24亿美元。按“经营现金流减资本开支”的简化方法,自由现金流约86.17亿美元。
然而,这一数字不能直接等同于经济利润。全年经营现金流包含12.79亿美元递延税项和20.56亿美元股权薪酬等非现金调整。公司全年还回购约55亿美元,使稀释加权平均股数下降2%;回购确实压过了股权薪酬造成的稀释,但同时消耗了大量现金。截至2026年7月31日,公司现金及投资约72亿美元,债务约77亿美元。
口径变化也需要警惕。公司表示,自2026年8月1日起不再从非GAAP指标中剔除股权薪酬,因此FY2027非GAAP指引与历史数据定义不同。后续若直接比较非GAAP利润增速,可能把会计口径变化误判为经营改善。
五、壁垒在哪里,又会遇到谁?
QuickBooks最有价值的壁垒可能由三层组成:第一层是长期积累的账务与交易数据;第二层是会计、支付、薪资、融资和员工管理之间的工作流;第三层是会计师、企业主与员工共同参与形成的关系网络。AI若嵌入这三层,价值在于减少人工步骤,而不只是生成一段回答。
TurboTax的壁垒则来自税务流程、用户历史数据、品牌认知以及Live专家服务。可是,FY2026申报量下降表明,这些优势没有自动转化为总量增长。政府进入报税服务、报税中断以及AI建议质量,均被公司列入风险因素。
竞争边界也在扩大。QuickBooks向中端企业上移,会更直接面对ERP和财务自动化厂商;进入Workforce后,要与专业薪资、HRIS及HCM供应商争夺预算;切入商业信用卡与融资,又增加了支付网络、金融机构及资金管理产品的竞争与依赖。本文的观点是:生态扩张可以增厚迁移成本,却也会把原本的软件竞争升级为软件、服务、合规与资产负债表能力的综合竞争。
由账簿、税表与AI棱镜构成的平衡桥,象征Intuit增长、生态壁垒与风险之间的拉锯
六、估值不看目标价,要看三组情景变量
本文不提供目标价。影响估值的核心,是市场愿意把Intuit视为高增长AI平台,还是增速趋缓的成熟软件与金融服务组合。
积极情景: QuickBooks客户增长与高端产品迁移同时持续,Intuit Enterprise Suite在中端市场形成付费采用;TurboTax Live渗透提高且总申报量企稳;AI提高自动化率,又没有显著推高服务和合规成本。此时应重点观察收入增长是否仍能快于费用增长。
基准情景: 提价、组合升级与专家服务继续支持收入,但客户和申报量增长偏弱;AI改善产品体验,却尚未形成可单独识别的收入贡献。FY2027公司给出的营收指引为232.79亿至235.12亿美元,同比增长9%至10%,已低于FY2026的14%。
压力情景: TurboTax量继续下降,Mailchimp疲弱,QuickBooks客户增长不足以抵消提价放缓;同时信贷损失、AI投入与重组执行成本上升。公司FY2027指引中,TurboTax仅增长2%至3%,Mailchimp为下降1%至持平,说明FY2026的34%“Big Bets”增速不宜机械外推。(来源:Intuit FY2026业绩公告,披露于2026-08-25)
七、至少要盯住的五项下行风险
第一,增长过度依赖提价和结构升级。 需要持续跟踪QuickBooks客户增长、在线会计收入增速以及高端产品渗透;若收入增长仍快但客户量转弱,增长的可持续性就要重新评估。
第二,TurboTax量价背离。 重点跟踪美国总申报量、在线申报量、电子申报份额、TurboTax Live客户增长及其收入占比。Live增长不能长期掩盖入口流量流失。
第三,信贷风险随生态同步扩大。 截至2026年4月30日的九个月,公司贷款投资发放及购买额由上年同期28.73亿美元升至49.30亿美元;商业贷款信用损失准备计提1.48亿美元、核销1.28亿美元,均同比增加。后续应跟踪贷款发放、信用损失准备、核销额和融资合作方变化。(来源:Intuit FY2026第三季度Form 10-Q,披露于2026-05-20)
第四,AI准确性、隐私和执行风险。 财税错误的成本可能高于普通生成式AI场景。应观察自动化功能的正式上线范围、人工确认机制、事故披露、客户投诉与支持成本,而不是只看发布数量。
第五,重组可能伤及执行。 公司在FY2026第三财季宣布削减17%的全职员工,预计主要在第四财季确认3亿至3.4亿美元重组费用。裁员可能提高成本效率,也可能影响研发、客户服务与新产品交付,后续应跟踪营业利润率、研发投入和产品推出节奏。
结语:壁垒正在加宽,但还没有得到最终验证
事实层面,Intuit FY2026实现了14%的集团营收增长和20%的GAAP营业利润增长;QuickBooks Online Accounting、TurboTax Live等高价值业务表现突出。与此同时,TurboTax申报量下降、QuickBooks增长包含提价、资金服务提高信贷敞口,FY2027公司指引也显示集团增速可能放缓。
由此可以作出的中性判断是:Intuit的AI“大赌注”正在把QuickBooks和TurboTax从工具升级为数据与工作流平台,生态壁垒存在增厚的可能;但真正的验证标准不是34%这一组合口径,而是客户数量、留存与交叉销售能否改善,AI自动化能否转化为可持续利润,以及金融服务风险是否得到控制。
本文仅供信息交流,不构成投资建议。资本市场有风险,任何投资决策均应基于独立研究与自身风险承受能力。
参考资料
- Intuit Inc.:《Intuit Reports Fourth Quarter and Full Year Fiscal 2026 Results; Sets Fiscal 2027 Guidance》(FY2026,披露于2026-08-25)
- U.S. Securities and Exchange Commission / Intuit Inc.:《Intuit Inc. Form 10-Q for the Quarterly Period Ended April 30, 2026》(披露于2026-05-20)
https://www.sec.gov/Archives/edgar/data/896878/000089687826000025/intu-20260430.htm
- Intuit Inc. / U.S. Securities and Exchange Commission:《Intuit Reports Strong Third-Quarter Results and Raises Full-Year Revenue Guidance》(FY2026第三季度,披露于2026-05-20)
https://www.sec.gov/Archives/edgar/data/896878/000089687826000024/fy26q3earningspressrelease.htm
- Intuit Inc.:《Intuit Advances Its Mid-Market Platform With Conversational AI, Enterprise Scale, and Deep Industry Workflows for CFOs and Accounting Firms》(发布于2026-08-12)
- Intuit Inc.:《Intuit Unveils QuickBooks Workforce, Radically Transforming Human Capital Management for Small and Mid-Market Businesses》(发布于2026-05-06)
- Intuit Inc.:《Intuit Launches Business Credit Card That Brings Spend Management, Rewards, and Insights Together in QuickBooks》(发布于2026-07-22)