GitLab Q2 FY2027:新增 ARR 加速之后,平台壁垒能否守住毛利率?
增长提速,与毛利承压的双重验证
GitLab交出了一组方向相反的数据:截至2026年7月31日的FY2027第二季度,净新增年度经常性收入(ARR)同比增长42%,为过去四年第二高;但同期GAAP毛利率由上年同期的88%降至84%,单季经营现金流也降至负310万美元。
真正值得研究的问题因此不是“AI故事是否成立”,而是:当代码、流水线和Agent调用量快速增加时,GitLab能否把统一上下文、安全治理和开发工作流转化为足够强的客户黏性与付费能力,覆盖同步上升的云托管及AI使用成本?
需要先澄清一个容易误读之处:42%是净新增ARR的同比增幅,不是总ARR增长率,公司也没有披露净新增ARR的绝对金额。现有材料同样不足以证明这42%完全由AI Agent推动。
01公司与报告期资料卡
- 公司:GitLab Inc.
- 证券市场:美国纳斯达克;材料涉及股票代码GTLB
- 报告期:FY2027第二季度,截至2026年7月31日的三个月
- 财务报表:未经审计Form 10-Q
- 报告币种:美元
- 数据核实日期:2026年9月5日
- 核心产品定位:覆盖代码、规划、CI/CD、安全、部署与治理的软件开发生命周期平台
02商业模式:订阅仍是底盘,消费计费正在加入
据GitLab提交美国证监会的FY2027第二季度Form 10-Q披露,当季订阅——包括自托管及SaaS——收入为2.58311亿美元,同比增长21%;许可证、自托管相关及其他收入为2794.3万美元,同比增长20%;总营收为2.86254亿美元,同比增长21%。据此计算,订阅收入约占总营收90%,但公司没有进一步披露SaaS与自托管订阅各自的规模。
传统模式主要按席位和套餐收费,Premium、Ultimate等版本提供不同层级的开发、安全及治理能力。新推出的Flex则允许客户在席位、GitLab Credits及其他合资格功能之间调配固定承诺。这可能降低采购多个功能时的摩擦,也会让收入确认更依赖实际消费节奏。
公司在股东信中估计,每5000万美元可续约自托管合同转为Flex,可能令约500万美元FY2027收入递延;全年最大潜在递延影响约1300万美元。这里是收入确认时间变化,并不等同于合同价值或回款下降。同时,Flex承诺进入总剩余履约义务(RPO),签约时却不一定进入未来12个月预计确认的cRPO,投资者需要避免用单一指标判断需求。
03增长驱动:AI是催化剂,但不是唯一答案
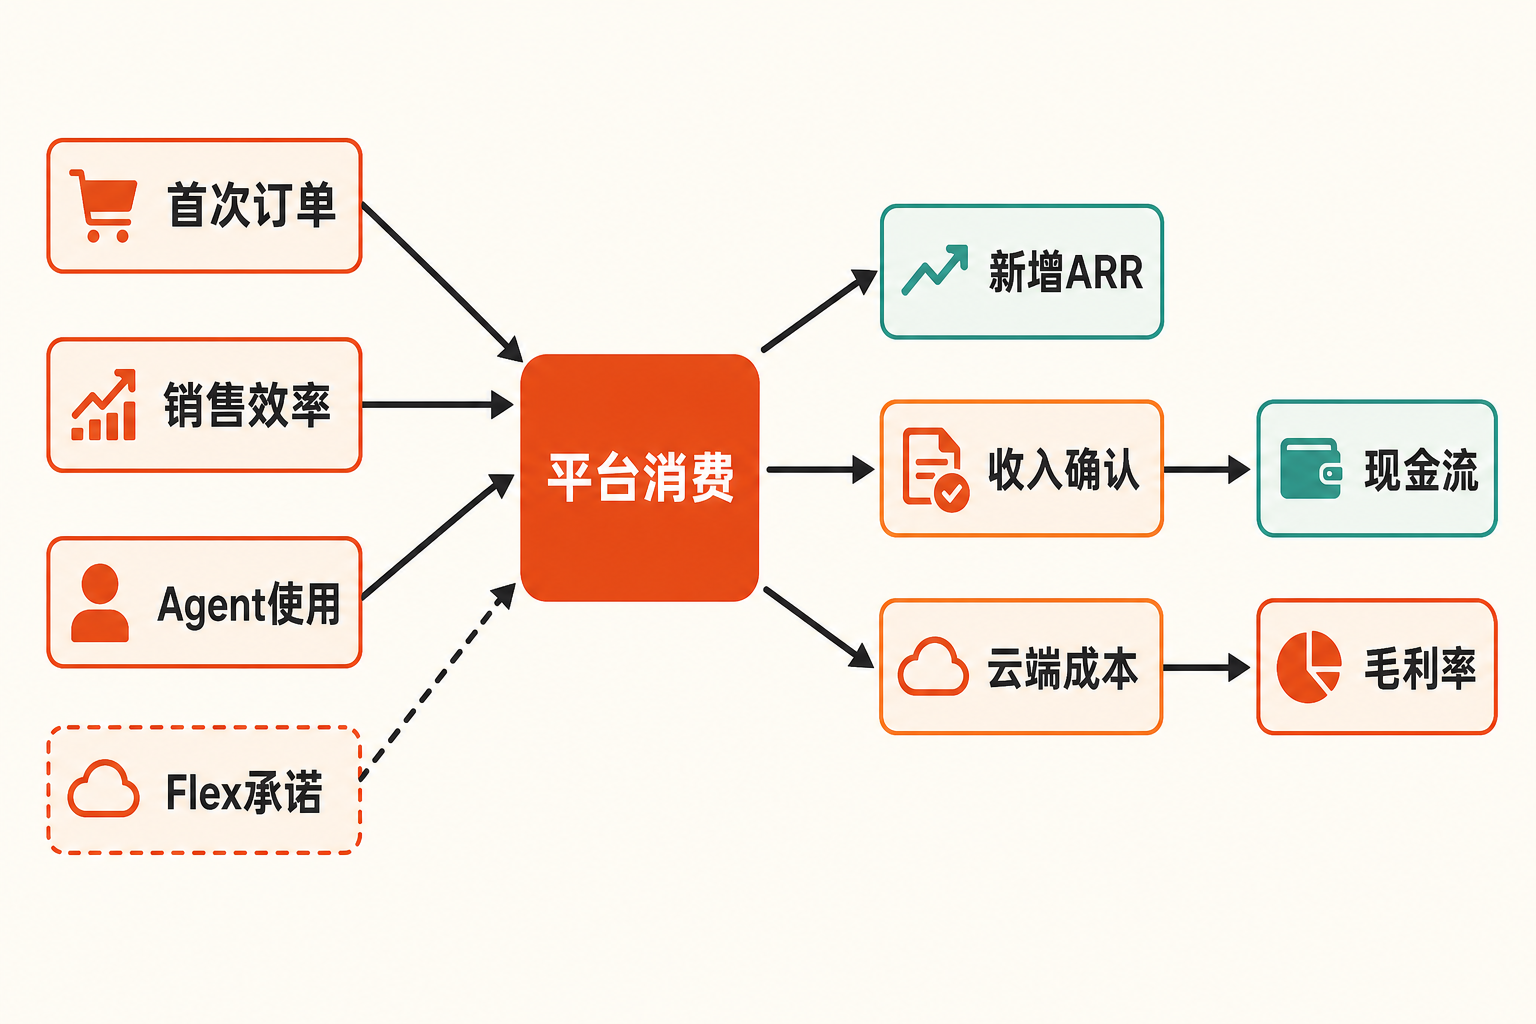
根据公司2026年9月1日电话会讲稿,FY2027第二季度约有1700笔首次订单,同比增加一倍以上;新客户净新增ARR同比增长39%。销售人员产能同比增加约30%,人均生产率提高约10%,50万美元以上交易数量同比增长超过150%,公共部门订单也有所恢复。
这些数据表明,42%的净新增ARR增长至少同时来自销售扩容、执行效率、大单恢复和产品升级。把它全部归因于AI Agent,会高估新产品已经实现的财务贡献。管理层自己预计,Duo Agent Platform对FY2027收入的贡献仍然有限。
AI相关的早期信号确实存在。公司披露,Duo Agent Platform付费消费运行率环比增长约50%;全平台Paid CRR由第一季度末约1500万美元升至第二季度末超过4000万美元。Flex推出六周后,超过130家客户作出逾2000万美元承诺。不过,Paid CRR是包含承诺及按需消费的时点年化指标,不是GAAP营收、ARR或现金流。
Orbit则体现了另一条路径:不与所有编码Agent正面竞争,而是向外部Agent提供项目上下文。公测后有超过2200家组织启用索引,累计查询超过17万次,约80%的客户查询来自Claude Code、Codex等外部Agent。笔者认为,这比单一代码生成工具更接近GitLab可能形成的战略位置;但目前仍是使用指标,不能直接等同于商业壁垒。
04财务质量:利润改善口径与成本压力必须分开看
FY2027第二季度,GitLab的GAAP营业亏损为5690万美元、营业利润率为负20%;上年同期分别为亏损1840万美元和负8%。与之相对,非GAAP营业利润为4260万美元、利润率15%,上年同期为3960万美元和17%。两种口径相差约9950万美元,其中当季股权激励费用7500.6万美元,另有约2330万美元重组费用。
非GAAP数据适合观察剔除特定项目后的经营趋势,却不能替代GAAP结果。股权激励当季同比增长38%,约相当于营收的26%;即使公司上半年回购了1.547亿美元普通股,也仍需观察回购究竟在多大程度上抵消股份稀释。
更关键的是毛利率。公司当季GAAP收入成本同比增长60%,远快于21%的营收增速。
公司当季GAAP收入成本为4563.8万美元;其中第三方SaaS托管和云使用成本增加1100万美元,是GAAP毛利率下降4个百分点的首要原因。非GAAP毛利率也由上年同期约90%降至约86.5%,说明压力并非只来自股权激励或会计调整。
现金流呈现明显季节性。单季GAAP经营现金流为负310万美元,公司将其归因于应收账款回款时点和重组支出;非GAAP调整后自由现金流为980万美元,低于上年同期4650万美元。拉长至上半年,GAAP经营现金流为1.461亿美元,同比下降约6%,资本性支出仅260.6万美元。这是一项轻资本业务,但云算力主要计入收入成本,而不是资本开支,低资本开支并不意味着AI服务没有增量成本。
截至2026年7月31日,公司现金、现金等价物及短期投资合计12.57亿美元,短期流动性缓冲仍然充足。
05平台壁垒:有经营证据,尚缺利润验证
GitLab主张,其统一代码、工作项、流水线、安全与部署数据能够为人类开发者及不同厂商的Agent提供上下文和治理,并借助模型、云中立性避免客户被单一供应商锁定。这是管理层的战略判断,不是已经得到独立验证的事实。
支持该论点的经营证据之一,是Ultimate ARR在FY2026占总ARR的56%,到FY2027第一、第二季度分别升至57%和59%;第二季度Ultimate ARR同比增长约35%,进入当季十大交易中的八笔。安全、治理与合规确实在推动高端套餐渗透。
反例同样清楚:截至第二季度末,ARR超过5000美元的客户为11114家,同比增长8%;ARR超过10万美元的客户为1571家,同比增长17%,但美元净留存率为117%,低于上年同期121%。这说明大客户扩张仍然健康,却尚未恢复到上一年的扩张强度。
竞争也不会停在传统DevOps平台。公司在10-Q和年报中列出的对手包括Microsoft、Atlassian、代码托管与协作工具,以及AI原生编码工具供应商。Microsoft拥有开发者入口、云和AI资源;专业工具可以在单点功能上快速迭代。GitLab的优势在于端到端整合,弱点则是更广的平台范围也可能带来更高的托管、推理和产品投入。
06估值敏感因素:不预测目标价,观察三组变量
偏乐观情景
首次订单和大单增长延续,Ultimate占比继续提高,Flex承诺顺利转化为消费收入;同时,规模效应或定价覆盖单位云成本。届时,净新增ARR、cRPO和营收会在不同时间窗口依次体现改善,毛利率也有机会趋稳。
中性情景
AI与Flex带来更多使用量,但收入确认递延,新增消费收入大致抵消云成本上升。营收保持增长,毛利率在公司预计的FY2027全年85%—87%区间内波动,估值更依赖非GAAP利润能否同步转化为持续现金流。
偏弱情景
第二季度大单和公共部门恢复不可重复,Flex转化慢于预期,而代码推送、CI/CD与Agent调用继续推高成本。届时,即使Paid CRR上升,营收、毛利率和自由现金流也可能无法同步改善。
因此,估值判断最敏感的并非某一个AI使用数字,而是三组关系:净新增ARR与营收的转化速度、消费收入与单位云成本的差额,以及股权激励与回购对每股经济价值的净影响。
07下行风险与后续跟踪指标
- 云托管与AI推理成本。可能持续快于收入增长。应跟踪GAAP及非GAAP毛利率、收入成本增速、代码推送和CI/CD流水线增速;如果活动量继续明显快于收入,单位经济性将成为首要问题。
- AI采用的收入转化。早期采用未必转化为规模收入。应跟踪Duo Agent Platform Paid CRR、Flex承诺、实际消费收入及其向营收和现金流的转化,而不能把承诺运行率直接当作已实现收入。
- 销售改善的季度性。管理层已提示下半年假设订单恢复正常节奏,不重复第二季度异常强劲的转化表现。应持续观察首次订单、新客户净新增ARR、50万美元以上交易以及cRPO增速。
- 客户扩张与竞争压力。应观察美元净留存率能否从117%回升、Ultimate占ARR比例能否继续增长,以及ARR超过10万美元客户的增速。
- GAAP与非GAAP盈利差距。应跟踪股权激励占营收比例、股份数量变化、回购金额及GAAP经营利润,而不只看调整后利润率。
08结语
GitLab FY2027第二季度证明了需求端正在改善,却没有证明AI Agent已独立带来42%的净新增ARR增长,更没有证明平台壁垒已经抵消毛利率下滑。销售产能、首次订单、大单恢复、Ultimate升级、Flex与Agent需求共同构成了增长。
现阶段较为中性的判断是:GitLab拥有从“代码生成工具”上移至“上下文与治理平台”的合理路径,Ultimate渗透和外部Agent接入提供了早期证据;但收入成本增长、净留存率同比下降和单季现金转化承压,意味着这道壁垒仍处于财务验证期。真正的答案,要看使用量、变现和毛利率能否同时向好。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应结合个人风险承受能力并独立判断。
参考资料
- GitLab Investor Relations:《GitLab Reports Second Quarter Fiscal Year 2027 Financial Results》(2026-09-01)
https://ir.gitlab.com/news/news-details/2026/GitLab-Reports-Second-Quarter-Fiscal-Year-2027-Financial-Results/default.aspx - GitLab Inc./美国证券交易委员会:《GitLab Inc. Form 10-Q for the Quarterly Period Ended July 31, 2026》(备案日期:2026-09-02)
https://www.sec.gov/Archives/edgar/data/1653482/000162828026059943/gtlb-20260731.htm - GitLab Investor Relations:《GitLab Q2 FY27 Earnings Call — Prepared Remarks》(2026-09-01)
https://s204.q4cdn.com/984476563/files/content_files/Prepared-Remarks-2Q27.pdf - GitLab Investor Relations:《GitLab Q2 FY27 Investor Letter》(2026-09-01)
https://s204.q4cdn.com/984476563/files/doc_financials/2027/q2/2Q27-GitLab-Investor-Letter-9-1-26.pdf - GitLab Investor Relations:《GitLab Q2 FY2027 Supplemental Financial Schedule》(2026-09-01)
https://s204.q4cdn.com/984476563/files/doc_financials/2027/q2/Gitlab-2026-07-31-Supplemental-Schedule-FY-27-Aug-28-2026.pdf - GitLab Investor Relations:《GitLab Q2 FY2027 Earnings Slides》(2026-09-01)
https://s204.q4cdn.com/984476563/files/content_files/GTLB-Q2-FY2027-Earnings-Slides.pdf - GitLab Inc./美国证券交易委员会:《GitLab 2026 Annual Report and Annual Stockholder Letter》(2026-04-01)
https://www.sec.gov/Archives/edgar/data/1653482/000165348226000087/a2026gitlabars.pdf - GitLab Inc./美国证券交易委员会:《GitLab FY2027 Business Update》(2026-06-24)
https://www.sec.gov/Archives/edgar/data/1653482/000165348226000145/exhibit991-businessupdat.htm