科技财经研报 · 公司深研
FINANCIAL RESEARCH
CrowdStrike增长再加速:Falcon Flex是平台壁垒,还是被放大的指标?
CrowdStrike最新季度最值得追问的,不是“AI安全有多大故事”,而是增长重新加速之后,究竟有多少来自可持续的平台效应。
据公司FY2027第二季度业绩公告,截至2026年7月31日,CrowdStrike期末年度经常性收入(ARR)为58.4亿美元,同比增长25%;当季净新增ARR为3.328亿美元,同比增长51%。与此同时,采用Falcon Flex的客户账户贡献了超过22.9亿美元ARR,同比增长101%。
这组数字支持增长动能改善,却不能直接证明Falcon Flex本身创造了22.9亿美元收入,更不能证明AI安全已成为同等规模的收入来源。原因在于,公司披露的是“采用Flex的账户所贡献的全部ARR”,其中包含这些客户购买的其他Falcon产品。
因此,核心研究问题是:Flex能否持续提高多模块采用率和客户迁移成本,并把AI安全需求转化为可验证的付费增长?
公司与报告资料卡
- 公司:CrowdStrike Holdings, Inc.
- 证券市场:美国公开证券市场;本文来源未进一步列示交易所及代码
- 报告期:FY2027第二季度,截至2026年7月31日
- 财务报表:未经审计Form 10-Q
- 报告币种:美元
- 数据核实日期:2026年9月2日
- 核心业务:以Falcon平台提供端点、身份、云、日志分析及AI相关安全能力
需要特别说明,公司的财年命名领先自然年:FY2027第二季度实际结束于2026年7月31日。ARR是订阅业务的年化运行指标,净新增ARR是当季增加量,两者均不等于当季GAAP营收。
商业模式:订阅是基本盘,服务承担交付与增信
CrowdStrike主要通过直销团队以及系统集成商、增值经销商等渠道销售Falcon平台。客户持续购买安全模块,形成订阅收入;专业服务则承担实施、评估、响应等工作。
公司Form 10-Q显示,FY2027第二季度GAAP订阅收入为14.00291亿美元,专业服务收入为7061万美元,总营收为14.70897亿美元。订阅收入约占总营收95.2%,说明商业模式仍以经常性软件收入为主。上年同期总营收为11.68952亿美元,本季度同比增长约26%。(来源:公司截至2026年7月31日季度Form 10-Q,披露于2026-08-27)
合同覆盖度也较高。截至2026年7月31日,公司递延收入为48.422亿美元,剩余履约义务为107亿美元,其中约46%预计在随后12个月确认。但递延收入和剩余履约义务既不是当期订单,也不能与ARR或当期营收相加;它们更适合用于观察未来收入的合同可见度。
增长驱动:Flex先改变采购方式,AI再扩展安全边界
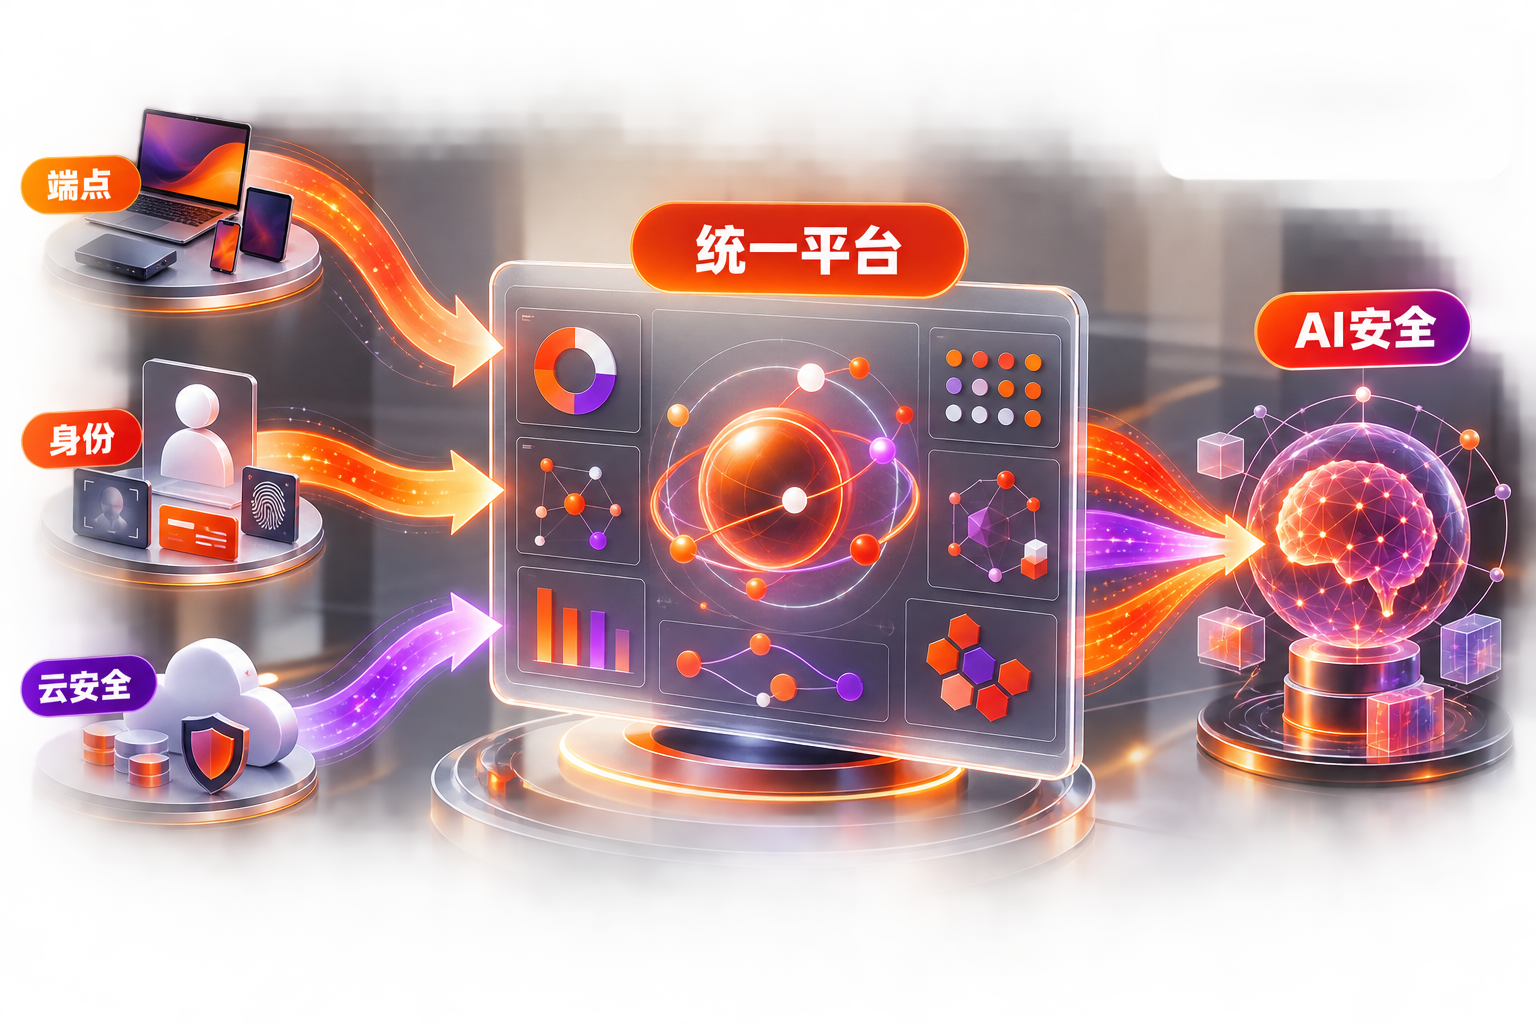
Falcon Flex可以理解为Falcon平台的订阅授权模式。其经营意义不是创造一个孤立模块,而是降低客户跨模块配置、扩容和采购的摩擦。公司披露,FY2027第二季度订阅客户中,采用至少6、7、8个模块的比例分别达到51%、35%和26%。
事实层面,多模块渗透与Flex账户ARR高速增长同时出现,说明平台交叉销售正在推进。合理推断是:如果客户把端点、身份、云和日志工作流集中到一个平台,数据复用、统一控制台及运维习惯可能提高迁移成本。但本文观点是,这仍只是“平台壁垒正在形成”的证据,而不是壁垒已经被完整量化,因为公司没有披露Flex独立收入、定价、续约率及客户流失率。
AI安全构成第二条产品线索。CrowdStrike官方产品页面把AI Detection and Response(AIDR)定义为针对AI系统内部或源自AI系统威胁的运行时检测、调查和响应能力,覆盖SaaS、端点和云三个控制面,以及数据、模型、提示词、智能体、身份、基础设施和交互七类资产。
产品逻辑是把AI活动同端点遥测关联,再由Next-Gen SIEM汇集AI、身份、云、SaaS及第三方数据。如果实际部署效果符合公司主张,既有传感器、遥测数据和调查流程可以被新产品复用,AI安全就可能成为平台扩张,而非一次性的热点模块。
需求方向并非完全由公司自说自话。Gartner在《Gartner Magic Quadrant for Endpoint Protection》中认为,快速AI采用以及企业对端点AI发现和使用控制的需求正在改变采购优先级。Axios则报道,部分大型企业虽获得新增安全预算,却仍在攻击模拟、身份、日志和责任控制等方向之间犹豫。这意味着需求是真实的,但预算未必立即转化为CrowdStrike订单,复杂的采购决策反而可能延长销售周期。
更重要的反例是:CrowdStrike尚未披露AIDR独立ARR、付费客户数、续约率、定价、单位经济性或第三方防护效果。因此,目前可以验证产品覆盖范围,却不能验证其商业规模。
财务质量:现金流增强,但口径差异仍然很大
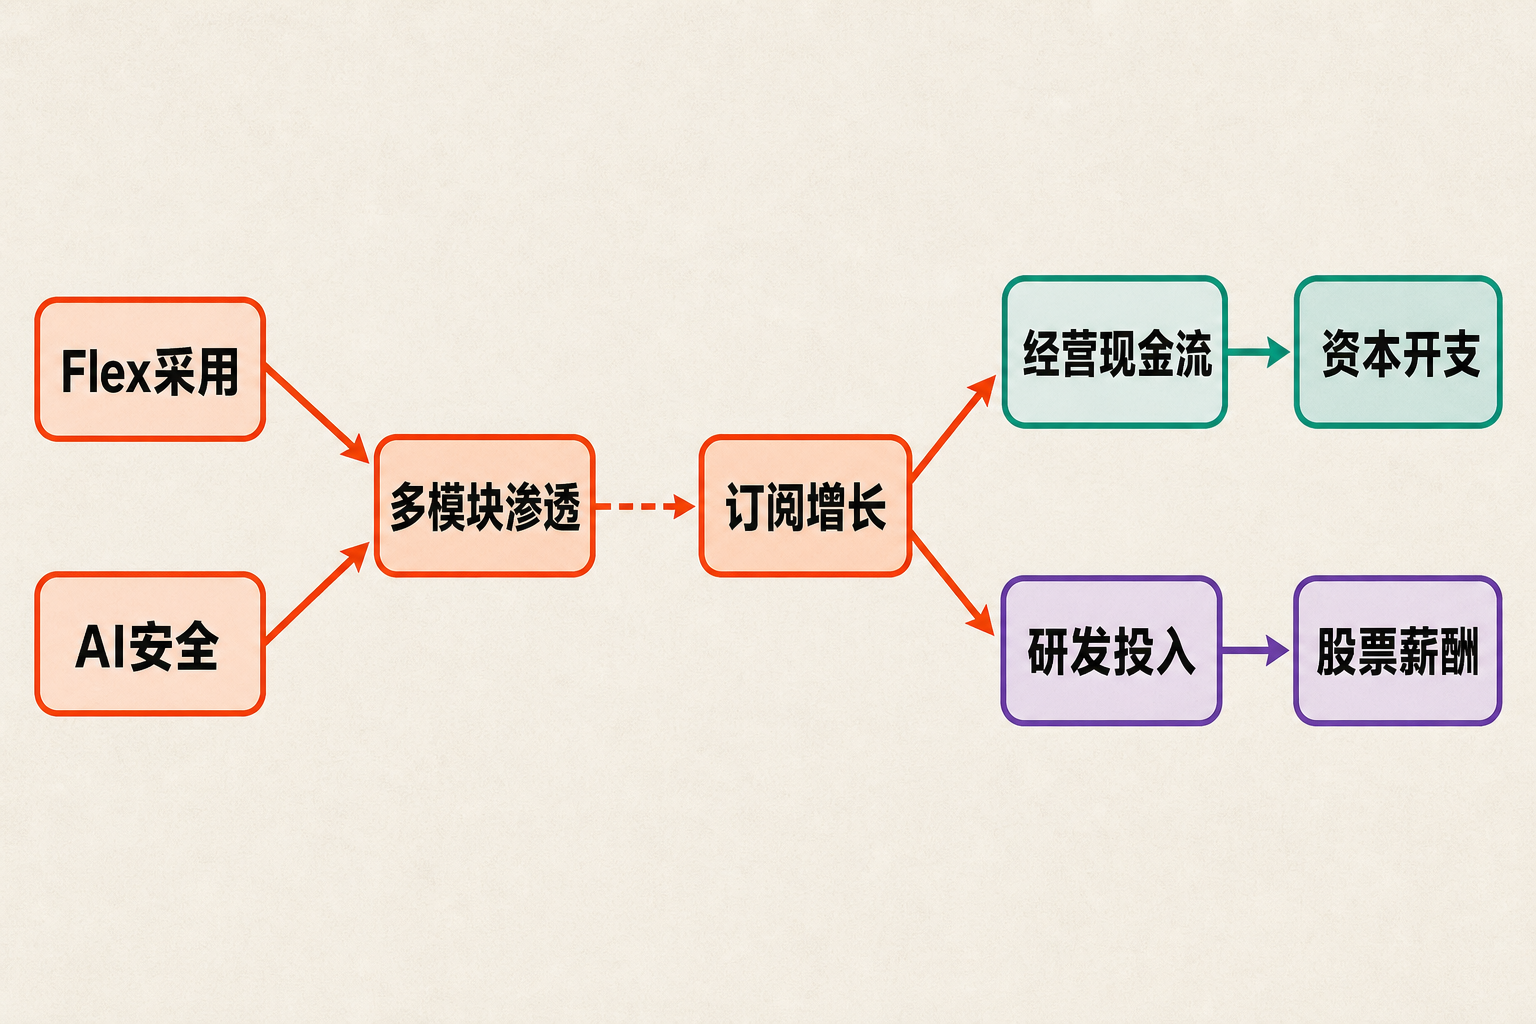
FY2027第二季度,公司GAAP订阅毛利率为78%,同比提高1个百分点;非GAAP订阅毛利率为81%,同样提高1个百分点。毛利率改善与26%的营收增速并存,是经营杠杆趋好的信号。
但利润表必须分口径看。公司当季GAAP经营亏损3320万美元,非GAAP经营利润却达到3.716亿美元;GAAP归属于CrowdStrike的净利润只有530万美元,而非GAAP净利润为3.229亿美元。公司从上年同期GAAP净亏损7020万美元转为微利,但距离调整后利润所呈现的盈利水平仍很远。(来源:公司FY2027第二季度业绩公告,披露于2026-08-26)
差异的重要来源是股票薪酬。FY2027第二季度股票薪酬费用为3.769亿美元,同比增长约35%,不仅超过当季GAAP净利润,也略高于非GAAP经营利润。截至期末,尚未确认的受限股单位薪酬费用为23亿美元,预计在加权平均2.5年内摊销。它不等于当期现金流出,却关系到GAAP利润和潜在股东稀释,不能简单忽略。
会计估计也改善了当期费用表现。公司把初始及增购合同销售佣金的预计受益期从4年延长到5年,使FY2027第二季度销售佣金费用减少2550万美元。因此,利润同比改善并非完全来自自然经营杠杆,跨期比较需要剔除这一影响。
现金流表现比GAAP利润更强。公司FY2027第二季度经营活动现金流为5.303亿美元,上年同期为3.328亿美元;公司定义的非GAAP自由现金流为3.774亿美元,上年同期为2.836亿美元。截至期末,公司持有现金及现金等价物50.1亿美元。
不过,这不是完全轻资产的增长。FY2027上半年经营现金流为11.212亿美元,同时购买物业及设备支出2.220亿美元,资本化内部软件及网站开发现金支出4909万美元;期末尚未投入使用的数据中心设备为2.737亿美元,在建工程为3.425亿美元。资本化内部使用软件成本也由上年同期6060万美元升至8150万美元。本文观点是,评价现金流质量时,应同时观察设备投入、资本化开发支出和后续摊销,而不能只看自由现金流标题数字。
平台壁垒:有数据闭环,也有强敌与事故阴影
CrowdStrike潜在壁垒来自四个环节:单一传感器采集遥测、跨模块共享数据、统一调查响应流程,以及Flex推动的组合采购。模块越多,替换平台所涉及的技术迁移、人员培训和流程重建越复杂。
但竞争者并不少。Gartner公开研究列出的端点保护评估厂商包括Microsoft、Palo Alto Networks、SentinelOne、Fortinet、Broadcom和Check Point等。Microsoft具备企业软件分发与捆绑优势,Palo Alto Networks同样强调平台整合,SentinelOne则直接参与端点及AI安全竞争。平台化不是CrowdStrike独占的战略。
另外,2024年7月19日事故仍未完全退出财务与客户关系。公司Form 10-Q称,该事故继续影响业务、销售、客户和合作伙伴关系,并可能带来诉讼、监管调查、补偿、折扣和延长订阅期等成本。FY2027上半年相关净费用为360万美元,期末应计余额1314万美元,公司预计未来仍会发生重大费用。短期已计提金额不大,不代表声誉与法律风险已经结束。
估值敏感因素:不猜目标价,观察三组变量
在现有材料没有提供市场价格和一致预期的情况下,本文不计算估值倍数,也不给目标价。更稳妥的方法是讨论情景变量。
偏积极情景:净新增ARR维持较快增长,Flex客户继续扩展模块,AIDR出现独立付费指标;订阅毛利率稳定,收入增长快于研发及销售费用,股票薪酬占收入比例下降。此时市场更可能把增长视为平台复利。
中性情景:Flex账户ARR继续增长,但主要是既有产品换用新授权方式;AI安全有需求,却缺少独立收入披露;现金流保持强劲,GAAP利润改善较慢。此时估值对ARR增速和调整后利润的依赖仍高。
偏谨慎情景:销售管线转化放缓,多模块渗透停滞,竞争对手通过捆绑或降价压缩定价空间;同时研发、基础设施和股票薪酬继续快于营收增长。即使非GAAP利润尚可,GAAP盈利质量和估值承受力也可能下降。
公司已把FY2027净新增ARR增速指引中点上调630个基点至34%,依据包括第二季度表现和管理层所称的创纪录第三季度管线。这是前瞻性判断;销售管线不是已签订单,更不是已确认收入,估值判断最终仍取决于转化率。
下行风险与跟踪清单
第一,增长口径被误读。Flex账户ARR不等于Flex独立收入。需要持续跟踪净新增ARR、总ARR增速、Flex采用账户ARR,以及未来是否披露Flex独立商业指标。
第二,AI需求无法顺利变现。企业预算可能分散到身份、模型治理、渗透测试和日志等多个方向。应跟踪AIDR付费客户、独立ARR、续约率、产品定价和经第三方验证的防护效果。
第三,GAAP盈利与稀释压力。应跟踪股票薪酬占营收比例、未确认股权薪酬余额、GAAP经营利润率,以及非GAAP调整项目的变化。
第四,资本投入抬升。应同时观察经营现金流、物业设备采购、资本化软件支出、在建工程和后续折旧摊销,判断自由现金流改善是否可持续。
第五,竞争和平台替代风险。跟踪至少6、7、8模块客户占比、毛利率、客户留存及竞争性折扣。当前材料没有客户流失率,不能把多模块采用率直接等同于牢不可破的锁定效应。
第六,事故后续风险。持续关注2024年事故相关诉讼、监管、补偿、折扣、延长订阅期及客户关系变化,不能只看当期已确认费用。
结语:加速已经发生,壁垒仍待验证
CrowdStrike FY2027第二季度给出的事实是:营收增长26%,净新增ARR增长51%,订阅毛利率改善,经营现金流明显增加,Flex采用账户规模快速扩张。增长重新加速有财务证据支持。
但“增长加速”与“平台壁垒已经坐实”仍是两件事。Flex口径覆盖采用账户的全部ARR,AIDR尚无独立商业数据,GAAP经营仍亏损,高额股票薪酬、资本投入、强竞争和事故后续责任也都真实存在。
中性判断是:Falcon Flex正在强化平台销售方式,AI安全提供了新的产品周期入口;真正决定其平台壁垒含金量的,将是多模块渗透能否转化为更高留存、更强定价、更低获客摩擦,以及AI产品能否出现独立、可复核的收入指标。
本文仅供信息交流,不构成投资建议。科技安全行业变化快,非GAAP指标、管理层指引及产品营销材料均存在口径或前瞻性限制,读者应结合后续正式披露独立判断。
参考资料
- CrowdStrike Holdings, Inc./美国证券交易委员会:《CrowdStrike Reports Second Quarter Fiscal Year 2027 Financial Results》(FY2027第二季度,披露于2026-08-26)
https://www.sec.gov/Archives/edgar/data/1535527/000153552726000029/crwd-20260826xex991.htm
- CrowdStrike Holdings, Inc./美国证券交易委员会:《CrowdStrike Holdings, Inc. Quarterly Report on Form 10-Q for the Quarter Ended July 31, 2026》(披露于2026-08-27)
https://www.sec.gov/Archives/edgar/data/1535527/000153552726000031/crwd-20260731.htm
- CrowdStrike:《CrowdStrike AIDR: The Next Era of Cybersecurity》(页面未标明发布日期,内容标注来自Fal.Con 2026)
https://www.crowdstrike.com/en-us/solutions/ai-detection-and-response/
- Gartner:《Gartner Magic Quadrant for Endpoint Protection》(发布于2026-05-26)
- Axios:《AI cyber threats give security leaders decision fatigue》(发布于2026-08-11)
https://www.axios.com/2026/08/11/ai-cybersecurity-hackers-enterprise-software
- ITPro:《'The threat landscape is moving so quickly': CrowdStrike CEO George Kurtz warns AI is raising the stakes in cybersecurity – and the firm is poised to capitalize on ‘the largest market opportunity in our history’》(发布于2026-08-28)