Arista一季报:35%增长之后,EOS能否对冲客户集中?
Arista Networks交出了一份高增长答卷,也留下一个尚未回答的核心问题。
据公司向美国证券交易委员会提交的《2026年第一季度报告》,截至2026年3月31日,Arista实现收入27.09亿美元,同比增长35.1%;但同期GAAP毛利率由上年同期的63.7%降至61.9%。公司的解释很直接:面向大型终端客户的销售占比上升,而这些客户通常获得更高折扣。
换言之,AI网络需求正在扩大收入,也在增强少数大客户的议价影响。投资研究真正需要判断的,不只是增长能否延续,而是EOS软件形成的运维黏性,能否将高速出货转化为更稳定的利润率和更分散的客户结构。
公司与报告资料卡
- 公司:Arista Networks, Inc.
- 证券市场:美国证券市场;证券代码ANET
- 核心报告期:截至2026年3月31日的三个月
- 报告口径:美国GAAP;公司另披露非GAAP指标
- 币种:美元
- 数据核实日期:2026年8月13日
- 最新经营验证:截至2026年6月30日的2026年第二季度业绩
需要特别说明:本文所称“AI销售目标”、收入指引和产品上市计划均为公司前瞻性陈述,不等于已经确认的收入;关于EOS壁垒的判断属于基于现有披露的分析,并非公司披露的财务事实。
商业模式:软件定义体验,收入仍以产品为主
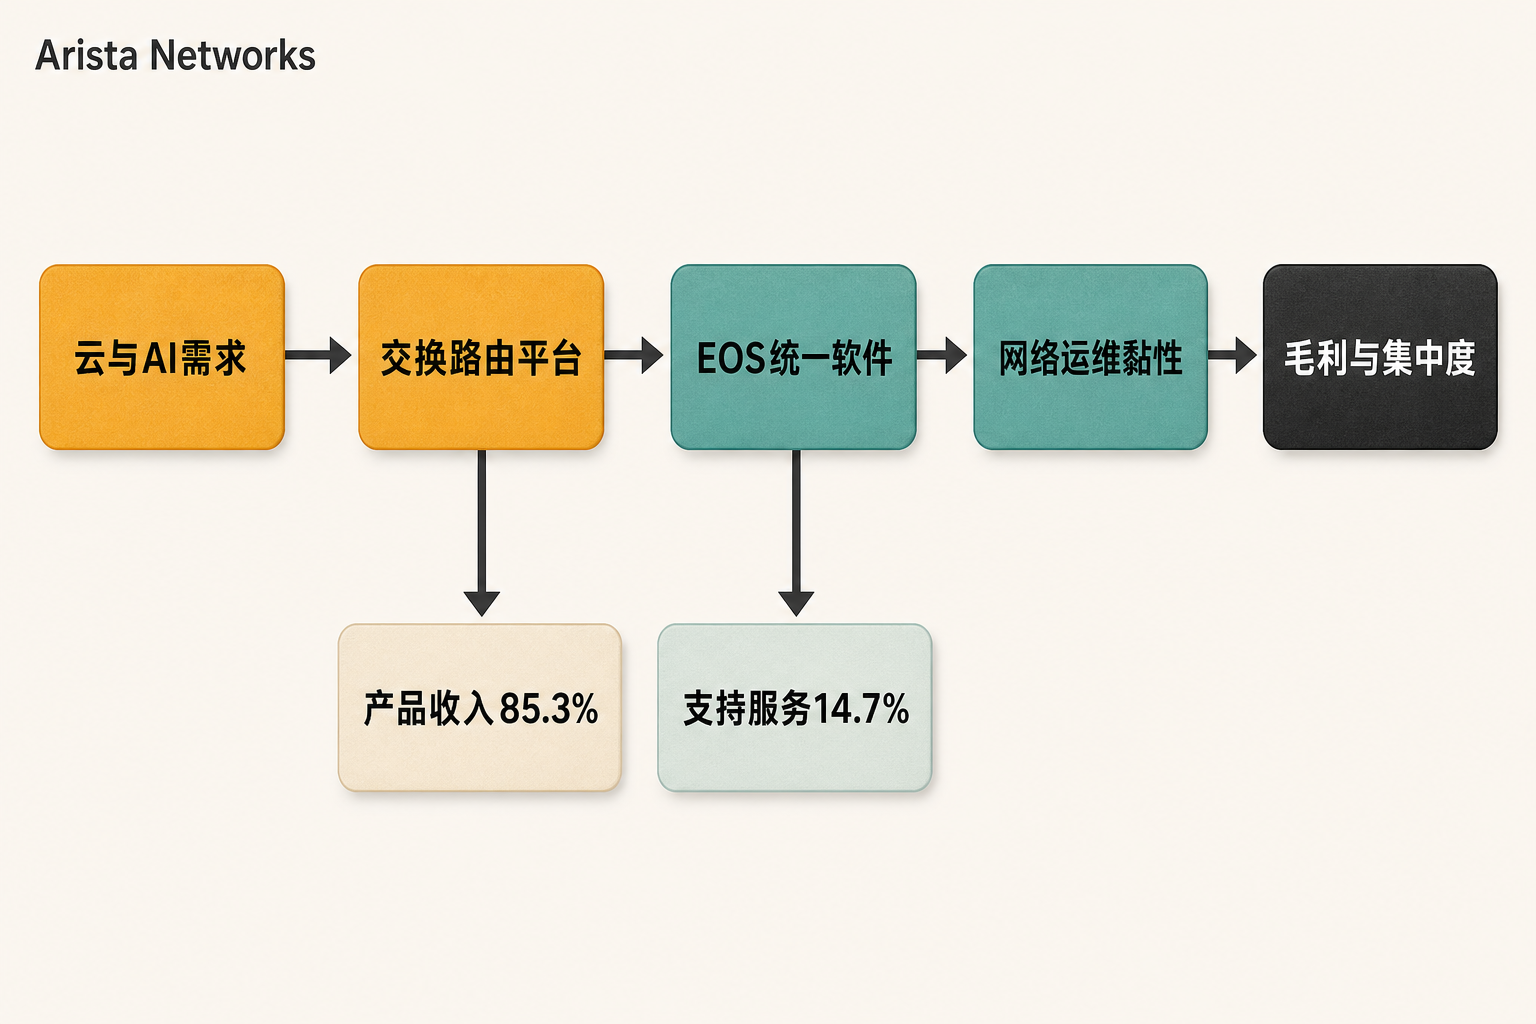
Arista面向云数据中心、AI集群和企业网络销售交换与路由平台,并提供售后支持服务。EOS是其云网络解决方案的核心软件层,CloudVision等应用则承担统一管理、可观测性和自动化功能。其商业逻辑不是简单出售交换芯片,而是把硬件、统一操作系统和运维工具组合成网络平台。
不过,财务结构提醒我们不要把Arista误读为纯软件公司。据公司2026年一季报披露,第一季度产品收入为23.113亿美元,同比增长36.6%;服务收入为3.977亿美元,同比增长27.3%。据此计算,产品收入约占总收入85.3%,增长主要来自交换与路由平台出货;服务增长则受安装基础扩大以及初始、续约支持合同推动。
因此,EOS的经济价值目前更多嵌入设备销售和服务关系之中。公司没有单列EOS收入、年度经常性收入、续费率或软件毛利率。可以确认EOS参与了产品差异化,却不能把35.1%的公司收入增速直接称为“软件增长”。
增长驱动:AI需求强劲,产品周期继续向上
第一季度增长的直接动力是云、AI和企业网络需求。管理层在2026年第一季度业绩电话会上把全年AI销售目标提高至35亿美元,并预计“scale-across”至少贡献其中三分之一。这里的35亿美元是目标,不是第一季度已确认的AI收入,也不能与GAAP收入直接相加。
后续数据为需求延续提供了验证。据公司《2026年第二季度业绩公告》,截至6月30日的季度收入达到30.36亿美元,同比增长37.7%、环比增长12.1%,高于公司此前约28亿美元的指引。这说明需求强度至少延续到了第二季度,但公告仍未披露AI收入实际值或季度客户集中度。
产品周期也在推进。Arista于2026年6月发布7060XE7系列,面向机架级AI基础设施,提供1.6Tbps端口和最高约100Tbps系统带宽;主要型号预计在2026年第四季度至2027年第一季度上市。公司称,EOS把动态负载均衡、拥塞管理、遥测、诊断和故障恢复应用于AI集群。该产品可以支持未来周期判断,却不能倒推为第一季度增长的来源。
需求景气同时带来供应压力。第一季度末,公司不可取消采购承诺达到89亿美元,其中76亿美元预计在未来12个月内收货;管理层称承诺增加与新品芯片、AI网络部署以及内存和硅供应趋紧有关。这既是需求能见度的信号,也是预测失误时的库存与采购责任风险。
财务质量:利润稳健,现金流需要拆解
从利润表看,收入增速快于毛利润。据公司2026年一季报披露,第一季度GAAP毛利润为16.768亿美元,同比增长31.4%,低于35.1%的收入增速;GAAP营业利润率为42.7%,与上年同期42.8%基本持平。公司披露的非GAAP营业利润率为47.8%,与上年同期相同。
两套口径不能混用。非GAAP指标排除了股权激励、无形资产摊销及相关税务项目。第一季度GAAP稀释每股收益为0.80美元,非GAAP为0.87美元;前者适合观察法定会计结果,后者有助于比较公司定义下的经营表现,但不意味着被排除成本不存在。
现金流表现明显强于上年同期。第一季度经营活动现金流为16.935亿美元,上年同期为6.417亿美元。然而,本期现金流受到递延收入增加8.262亿美元和应付所得税增加3.529亿美元推动,因此不能全部解释为当期利润的现金转化。
同期购置物业和设备的现金支出为5450万美元。以经营现金流减去该项支出,可得到约16.39亿美元的简化自由现金流;这是本文的分析性计算,并非公司正式披露的非GAAP自由现金流指标。
第一季度末递延收入为61.987亿美元,较2025年末增加8.263亿美元;总剩余履约相关未来收入为77亿美元,约91%预计在两年内确认。递延收入包含多年期售后支持合同以及带客户验收条款的产品递延,它能提供收入可见度,但既不等于当期收入,也不等于新增订单。
EOS壁垒:统一运维是优势,但并非不可绕开
EOS的潜在壁垒主要来自三层:同一软件架构跨硬件与场景运行;可靠性、遥测和可观测性降低复杂网络的运维成本;CloudVision及相关应用把数据中心、AI集群和园区网络纳入统一管理。网络规模越大,迁移配置、工具链和人员流程的成本可能越高——这是合理推断,但公司尚未披露足以量化切换成本的数据。
园区网络是分散客户结构的一条可能路径。Arista称其园区有线和无线方案均基于EOS并由CloudVision管理;Gartner在《2026年企业有线和无线LAN基础设施魔力象限》中将Arista列为“领导者”。这是外部机构观点,不是收入份额或财务表现的证明,相关公告也没有披露园区业务收入和付费采用率。
壁垒的反例同样明确。7060XE7既支持Arista EOS,也支持开放网络操作系统,客户因此可以在部分部署中绕开EOS。公司列示的竞争者还包括Cisco、Dell/EMC、Extreme Networks、HPE、Huawei、Nvidia及采用开源操作系统的白盒厂商。商用芯片降低了硬件开发门槛,竞争最终会落到系统可靠性、软件能力、供应保障和总体拥有成本,而不是EOS名称本身。
客户集中:增长越快,议价权问题越突出
据公司2026年一季报披露,2025年两名收入占比超过10%的客户分别贡献16%和26%,合计42%;2024年两者分别为15%和20%,2023年分别为21%和18%。公司未在一季报中披露这两名客户2026年第一季度各自占比。
管理层在第一季度电话会上表示,Microsoft和Meta仍是超过10%的客户,并可能新增一至两个超过10%的客户,实际取决于出货量。新增超大客户当然能扩大收入,但未必能降低集中度;如果AI资本开支主要掌握在少数云厂商手中,公司可能只是从“两家集中”走向“少数几家集中”。
GAAP毛利率已经提供了可观察的经营后果:大型终端客户占比增加、折扣更高,压低了毛利率。EOS若真正形成强壁垒,理论上应逐步体现为更稳定的毛利、更高的服务贡献、较强的续费表现或更低的客户流失;目前这些关键证据仍不完整。
估值敏感因素:不猜目标价,观察三种情景
偏强情景:AI网络投入延续,1.6Tbps产品按计划放量,供应能力跟上需求;同时EOS和CloudVision从数据中心延伸至园区,企业客户占比回升。在这一情景下,收入增长、客户分散和利润率可能形成正向循环。
基准情景:云与AI需求继续增长,但大客户组合维持高位,收入扩张与毛利压力并存。估值将对收入兑现速度、非GAAP营业利润率以及采购承诺转化效率高度敏感。
偏弱情景:少数客户调整资本开支,或新品出货受到芯片、光学器件和内存供应限制;此前建立的采购承诺转化为过剩库存,收入和毛利率同时承压。由于市场对高增长已有较高期待,即使绝对业绩增长,指引低于预期也可能引发较大波动。Reuters相关报道显示,公司公布一季度业绩后,盘前股价一度下跌约9%,反映的正是预期差,而非当期收入下降。
下行风险与跟踪清单
第一,客户集中和议价风险。持续跟踪超过收入10%的客户数量及合计占比、企业客户组合,以及GAAP和非GAAP毛利率变化。若收入保持增长而毛利持续下滑,可能意味着规模尚未转化为定价权。
第二,采购与库存错配风险。跟踪89亿美元采购承诺的消化进度、23.8亿美元期末库存、库存减值以及供应商责任费用。承诺增长既可能对应强需求,也可能放大需求预测错误。
第三,AI资本开支周期风险。跟踪AI收入实际披露、scale-across产品贡献、1.6Tbps新品上市时间,以及Microsoft、Meta等客户的采购变化。35亿美元仍是公司目标,不能替代已确认收入。
第四,EOS可替代性风险。跟踪EOS或CloudVision是否开始披露独立收入、续费率、付费采用率和客户留存,并观察开放网络操作系统与白盒方案的渗透。没有这些指标,就难以定量验证软件护城河。
第五,供应链与竞争风险。跟踪Broadcom等商用硅供应、光学器件与内存成本,以及Cisco、Nvidia和白盒厂商的产品进展。供应不足会限制出货,供应恢复又可能强化价格竞争。
结语
Arista第一季度35.1%的收入增长以及第二季度37.7%的同比增长,证明AI和云网络需求仍强;稳定的营业利润率和充裕现金也显示公司具备较好的经营执行力。但增长主要由产品收入推动,大客户折扣已反映在毛利率中,而EOS缺少独立收入、续费率和留存率等量化披露。
因此,现阶段更中性的结论是:EOS构成真实的产品与运维差异化,却尚无充分证据证明它已经抵御客户集中。下一阶段的关键,不是再证明AI网络“有需求”,而是观察Arista能否把需求转化为更分散的客户结构、更稳定的毛利率和可量化的软件经济性。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应基于独立研究与个人风险承受能力。
参考资料
- Arista Networks, Inc./美国证券交易委员会:《Arista Networks, Inc. Quarterly Report on Form 10-Q for the Quarter Ended March 31, 2026》(报告期截至2026-03-31;申报于2026-05-06)
https://www.sec.gov/Archives/edgar/data/1596532/000159653226000078/anet-20260331.htm - Arista Networks, Inc.:《Arista Networks, Inc. Reports First Quarter 2026 Financial Results》(披露于2026-05-05)
https://www.arista.com/en/company/news/press-release/24017-pr-20260505 - The Motley Fool:《Arista (ANET) Q1 2026 Earnings Transcript》(发布于2026-05-05)
https://www.fool.com/earnings/call-transcripts/2026/05/05/arista-anet-q1-2026-earnings-transcript/ - Arista Networks, Inc.:《Arista Introduces Next-Generation 1.6Terabit Portfolio for AI Fabrics》(披露于2026-06-09)
https://www.arista.com/en/company/news/press-release/24102-pr-20260609 - Arista Networks, Inc.:《Arista Networks Positioned as a Leader in the 2026 Gartner Magic Quadrant for Enterprise Wired and Wireless LAN》(披露于2026-05-20;所引Gartner研究日期为2026-05-18)
https://www.arista.com/en/company/news/press-release/24030-pr-20260520 - Investing.com(页面标注Reuters):《Arista Networks Q1 earnings beat estimates but shares tumble on 2026 guidance miss》(发布于2026-05-05,更新于2026-05-06)
https://www.investing.com/news/earnings/arista-networks-q1-earnings-beat-estimates-on-robust-demand-for-ai-equipments-4661054 - Arista Networks, Inc.:《Arista Networks, Inc. Reports Second Quarter 2026 Financial Results》(披露于2026-08-04)
https://www.arista.com/en/company/news/press-release/24401-pr-20260804