AMD数据中心收入翻倍后:Helios与ROCm能否把增长变成持续利润?
公司深研 · 2026年第二季度
AMD的增长曲线已经明显转向数据中心。
据AMD《2026年第二季度财务业绩》披露,截至2026年6月27日的三个月,公司数据中心分部收入达到67.18亿美元,同比增长107%,约占总收入的58%。但真正值得研究的,不只是“翻倍”,而是这轮增长能否同时转化为更高的毛利率、更稳定的现金流,以及可持续的客户黏性。
答案将取决于两个相互关联的产品周期:Helios能否让AMD从芯片供应商升级为机架级计算平台提供者;ROCm能否降低客户采用AMD GPU的迁移和运维成本。前者决定单次部署的内容价值,后者影响硬件利用率与复购。两者都尚未形成可以单独核验的收入和利润数据。
公司与报告资料卡
- 研究主体: Advanced Micro Devices, Inc.(AMD)
- 证券市场: 本次来源材料未列明,本文不作资料外补充
- 核心报告期: 截至2026年6月27日的2026财年第二季度
- 财务性质: 未经审计季度业绩
- 报告币种: 美元
- 数据核实日期: 2026年8月5日
- 研究定位: 科技投资新闻解读,不作目标价判断
商业模式:数据中心已成为第一增长引擎
AMD当前收入来自数据中心、客户端与游戏、嵌入式三大板块。数据中心业务包含EPYC服务器CPU和Instinct GPU等产品;客户端业务主要面向个人电脑处理器;游戏业务包括游戏芯片;嵌入式业务服务工业等市场。
据AMD二季报披露,2026年第二季度公司总收入为115.36亿美元,同比增长50%、环比增长13%。其中,数据中心分部收入67.18亿美元;客户端与游戏分部收入38.41亿美元,内含客户端收入30.62亿美元、同比增长23%,以及游戏收入7.79亿美元、同比下降31%;嵌入式收入9.77亿美元、同比增长19%。(来源:AMD 2026年第二季度财务业绩,披露于2026-08-04)
这组结构意味着,数据中心不仅贡献了主要增量,也提高了公司对AI基础设施投资周期的敏感度。需要特别注意的是,AMD没有拆分EPYC、Instinct和网络产品的收入,因此“数据中心收入增长107%”不能等同于“AI GPU收入翻倍”。
增长驱动:Helios从一颗芯片走向整架系统
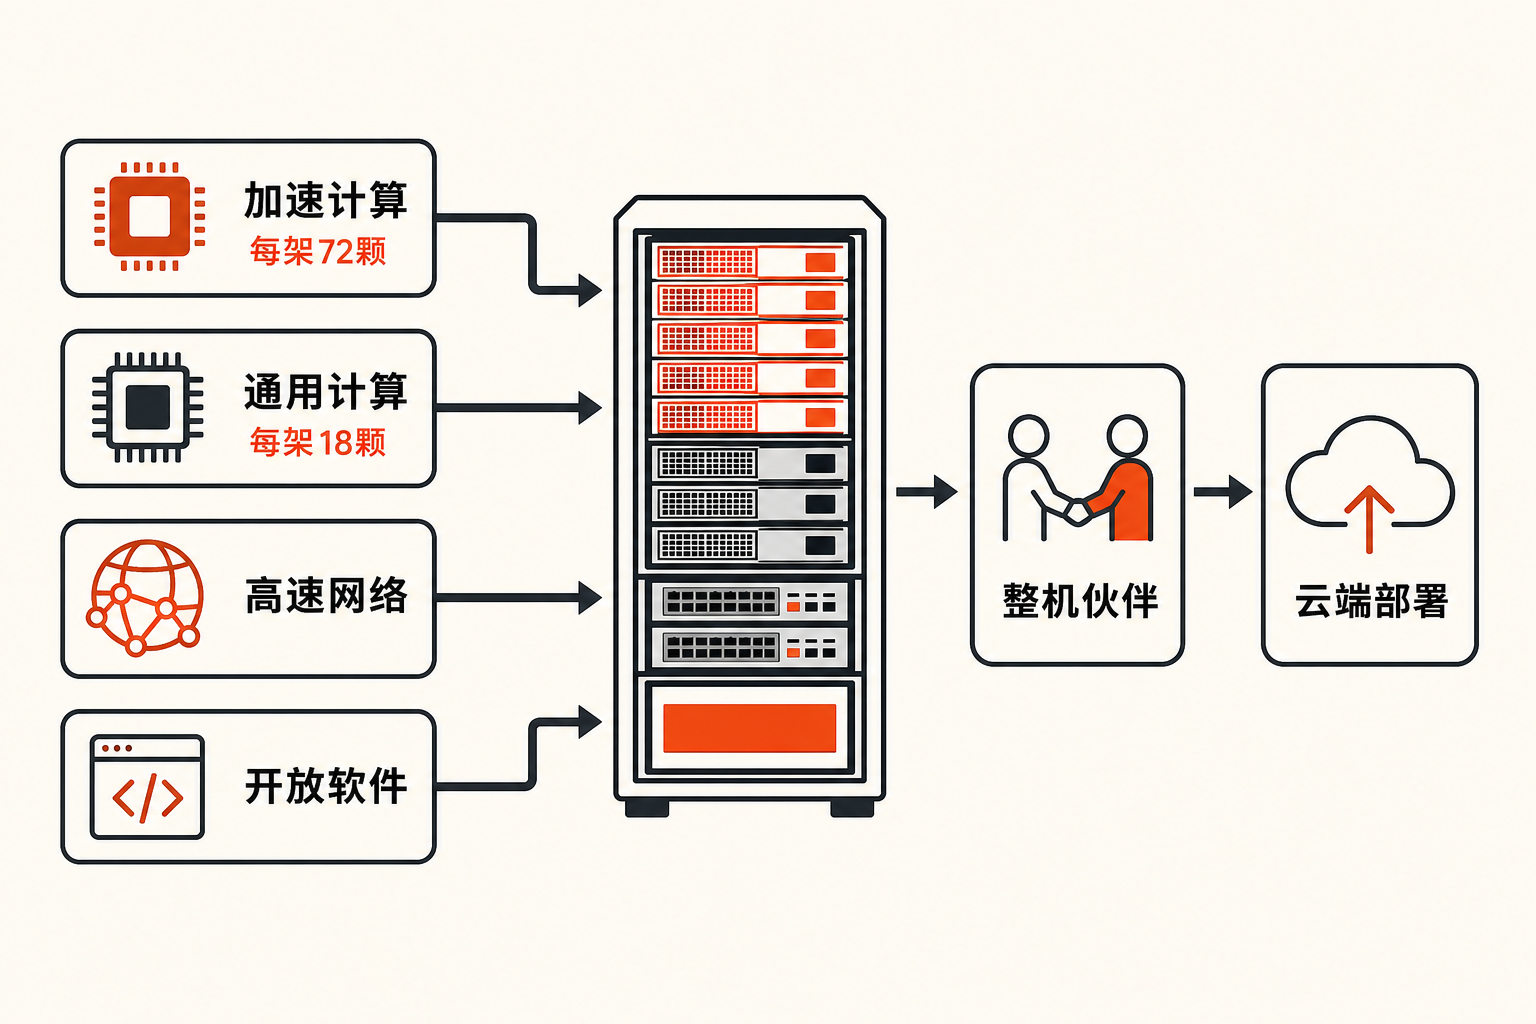
AMD在2026年7月23日的产品公告中称,Helios已经进入生产阶段,由72颗Instinct MI455X GPU、18颗第六代EPYC“Venice”CPU、Pensando网络和ROCm软件组成。AMD希望通过统一参考架构,把GPU、CPU、网络及软件放进同一部署方案,减少客户自行集成的工作。
但Helios不是AMD直接销售的完整服务器。AMD官方产品页面明确指出,它是由OEM和ODM伙伴制造自有品牌系统的参考设计。因此,客户采购一台Helios架构机架的总金额不会全部成为AMD收入;AMD实际获得的经济价值,取决于其提供的GPU、CPU、DPU及相关支持的数量、定价与成本。
客户信号已经出现。AMD与微软在2026年7月20日宣布,Microsoft Azure将部署Helios用于模型推理、Azure AI服务及客户应用,但公告没有披露机架数量、合同金额或最低采购义务。AMD与Anthropic随后宣布最高2吉瓦的MI450系列部署计划,首个1吉瓦预计到2027年上半年才开始部署;“最高2吉瓦”是部署上限,并非已确认订单或收入。(来源:AMD与Microsoft、Anthropic合作公告,分别披露于2026-07-20、2026-07-22)
研究推断: Helios若顺利量产,AMD有机会提高单次部署中的产品覆盖率,并让EPYC、Instinct和Pensando形成协同销售。不过,机架级交付也把执行难度从芯片扩展到HBM4、先进封装、液冷、网络、系统验证及合作伙伴协调。内容价值更高,不代表利润率一定同步上升。
ROCm:护城河还是硬件销售的辅助设施?
ROCm是AMD的开放GPU计算软件栈,覆盖运行时、编译器、数学及通信库、调试和性能工具,并连接PyTorch等深度学习框架。ROCm.AI、ROCm CLI及Hyperloom的目标,是降低安装、诊断、模型服务和推理优化的摩擦。
AMD在2025年年报中称,ROCm当年已支持Hugging Face平台超过200万个模型,下载量增长十倍。这是生态覆盖信号,但不是付费用户数、留存率或软件收入。官方产品页面宣称Helios对PyTorch、TensorFlow、JAX、ONNX Runtime、vLLM和Triton提供Day-0支持,同样不能证明所有工作负载在稳定性和性能上都已与主要竞争平台等价。
研究观点: ROCm短期更像硬件业务的“采用成本减速器”,而非独立的软件利润中心。其商业价值更可能体现为Instinct利用率提高、客户扩容和复购,而不是单独确认的高毛利软件收入。要确认护城河形成,仍需观察真实生产负载、迁移周期和客户留存,而不能只看兼容清单。
财务质量:利润改善明显,现金转化仍需观察
按GAAP口径,AMD 2026年第二季度毛利率为54%,营业利润19.90亿美元、营业利润率17%,净利润22.97亿美元,摊薄每股收益1.38美元。按公司调整后的非GAAP口径,毛利率为56%,营业利润30.94亿美元、营业利润率27%,净利润27.60亿美元,摊薄每股收益1.66美元。(来源:AMD 2026年第二季度财务业绩,披露于2026-08-04)
两种口径不能混用。非GAAP营业利润比GAAP高11.04亿美元,调整项目主要包括5.03亿美元股权激励和5.44亿美元并购相关无形资产摊销等。投资者若只关注调整后利润,可能低估股权激励造成的经济稀释和并购资产摊销的持续影响。
数据中心分部第二季度营业利润为21.03亿美元,对应约31.3%的分部营业利润率;去年同期则亏损1.55亿美元。不过,去年同期包含8亿美元MI308出口管制相关存货及关联费用,所以同比利润跃升同时受到业务增长、费用消退和低基数推动,不能全部视为正常经营杠杆。
现金流给出了另一面。AMD第二季度经营活动现金流为23.66亿美元,公司定义的非GAAP自由现金流为15.58亿美元,同比增长32%,但较第一季度的25.66亿美元下降约39%。同期资本开支为8.08亿美元,同比增长187%、环比增长108%。(来源:AMD 2026年第二季度财务业绩,披露于2026-08-04)
营运资金也有明显波动:应收账款增加占用12.46亿美元,库存增加占用4.23亿美元,预付及其他资产增加占用6.83亿美元;与此同时,应付账款增加贡献22.74亿美元现金。因此,本季度利润增长尚不能简单等同于现金创造能力同比例增强。期末现金、现金等价物及短期投资为131.11亿美元,总债务32.26亿美元,提供了缓冲,但Helios爬坡和供应预付仍可能继续占用资金。
竞争壁垒:全栈组合面对成熟生态与客户自研
AMD的潜在壁垒来自三层组合:EPYC与Instinct提供计算芯片,Pensando补足网络,ROCm连接开发者和AI框架;收购ZT Systems后保留的设计能力,则帮助公司推进机架级系统开发。相较只销售单一芯片,这套组合可能缩短客户部署周期。
竞争压力同样清晰。现有资料将NVIDIA及大型客户自研加速器列为主要竞争变量。ROCm的开放性有助于降低客户对专有生态的依赖,但成熟开发工具、已部署代码和运维经验也会形成切换成本。超大规模云客户一方面提供验证和订单潜力,另一方面拥有较强议价能力,并可能调整资本开支或采用内部芯片。
估值敏感因素:不看目标价,看三个情景
本文不提供目标价。估值的关键不在一个季度的收入增速,而在增长的持续时间与利润含量。
积极情景: Helios在2026年下半年按计划放量,微软等客户扩大部署;ROCm在真实生产环境中提高迁移效率。此时需要看到数据中心收入持续增长、GAAP及非GAAP毛利率共同改善,同时库存和应收账款增速可控。
中性情景: AI需求保持强劲,但Helios交付仍处爬坡期,收入主要由既有EPYC和Instinct产品推动。公司第三季度指引为收入约130亿美元、上下浮动3亿美元,中点同比增长约41%、环比增长约13%,非GAAP毛利率约56%;这些只是管理层预期,不是已实现收入或订单。(来源:AMD 2026年第二季度财务业绩,披露于2026-08-04)
承压情景: 量产、HBM或先进封装出现延误,竞争性定价限制毛利率,或者大客户资本开支放缓。即使出货继续增长,库存、预付款和资本开支上升也可能使自由现金流承压。
下行风险与持续跟踪指标
第一,量产与供应链风险。Helios涉及先进工艺、HBM4、封装、液冷及OEM/ODM协同。应跟踪2026年下半年实际出货、客户验收、库存和预付款变化。
第二,软件采用不及预期。兼容框架不等于生产环境体验一致。应跟踪ROCm真实客户案例、模型覆盖、稳定性、利用率以及客户扩容和复购信号。
第三,客户集中及议价风险。微软和Anthropic的公告提供采用信号,却未披露不可取消订单。应跟踪大客户部署节奏、采购承诺,以及云厂商资本开支和自研芯片变化。
第四,利润口径与现金转化风险。应同时跟踪GAAP与非GAAP毛利率、股权激励、并购摊销、经营现金流、资本开支和自由现金流,避免用单一调整后指标评价盈利质量。
第五,政策与竞争风险。出口限制曾造成MI308相关费用,未来规则变化仍可能影响可销售市场;NVIDIA和客户自研加速器也可能迫使AMD加快迭代或调整价格。
结语
AMD第二季度已经证明,数据中心能够带来规模增长和分部利润改善;它尚未证明的,是Helios与ROCm能否把这种增长固化为稳定的现金回报和长期切换成本。
Helios提供了提高单次部署内容价值的路径,ROCm则决定客户能否真正用好并持续扩容这些硬件。接下来最重要的证据不是更大的市场规模预测,而是量产、验收、毛利率、营运资金与自由现金流能否同步改善。
这是一场从“卖出更多芯片”向“交付可持续计算平台”的转型。现阶段可以确认方向和客户信号,但持续利润仍需要后续财务数据验证。
本文仅供信息交流,不构成投资建议。科技产品迭代、市场竞争及证券价格均存在不确定性,读者应独立判断并自行承担风险。
参考资料
- Advanced Micro Devices, Inc.:《AMD Reports Second Quarter 2026 Financial Results》(2026年第二季度,披露于2026-08-04)
https://ir.amd.com/news-events/press-releases/detail/1295/amd-reports-second-quarter-2026-financial-results - Advanced Micro Devices, Inc.:《AAI 2026: AMD Delivers Full-Stack Compute for the Agentic AI Era》(披露于2026-07-23)
https://ir.amd.com/news-events/press-releases/detail/1294/aai-2026-amd-delivers-full-stack-compute-for-the-agentic-ai-era - Advanced Micro Devices, Inc.:《AMD Helios™》(产品页面,核验于2026-08-05)
https://www.amd.com/en/products/rackscale-solutions/helios.html - Advanced Micro Devices, Inc.:《ROCm.AI: The AI-Native Developer Experience for Building on AMD》(披露于2026-07-23)
https://www.amd.com/en/blogs/2026/rocm-ai-the-ai-native-developer-experience-for-building.html - AMD ROCm Documentation:《What is ROCm? — AMD ROCm 7.14.0》(官方文档,核验于2026-08-05)
https://rocm.docs.amd.com/en/latest/about/what-is-rocm.html - Advanced Micro Devices, Inc.、Anthropic:《AMD and Anthropic Announce Strategic Partnership to Deploy Up to 2 Gigawatts of AMD Instinct MI450 Series GPUs》(披露于2026-07-22)
https://ir.amd.com/news-events/press-releases/detail/1292/amd-and-anthropic-announce-strategic-partnership-to-deploy-up-to-2-gigawatts-of-amd-instinct-mi450-series-gpus - Advanced Micro Devices, Inc.、Microsoft:《Microsoft to Deploy Next-Gen AMD Instinct and AMD EPYC Processors as the Companies Expand Their Long-Term Strategic Partnership》(披露于2026-07-20)
https://ir.amd.com/news-events/press-releases/detail/1291/microsoft-to-deploy-next-gen-amd-instinct-and-amd-epyc-processors-as-the-companies-expand-their-long-term-strategic-partnership - Advanced Micro Devices, Inc.:《2025 Annual Report: Building The Compute Foundation For The AI Era》(截至2025-12-27财年,披露于2026-06-02)
https://ir.amd.com/financial-information/sec-filings/content/0001193125-26-129106/0001193125-26-129106.pdf - Reuters:《AMD forecasts quarterly revenue above expectations as AI chip demand stays strong》(披露于2026-05-05,经Investing.com发布)
https://www.investing.com/news/stock-market-news/amd-forecasts-quarterly-revenue-above-expectations-as-ai-chip-demand-stays-strong-4660875