科技财经研报 · 公司深研
FINANCIAL RESEARCH
Alphabet一季报拆解:295亿美元收购Wiz,226.89亿美元商誉靠什么兑现?
Google Cloud一季度收入同比增长63%,但Wiz仅并表约三周。拆解226.89亿美元商誉背后的协同逻辑、现金流压力与多云中立性风险。
核心问题:云业务高增长,能否证明商誉安全?
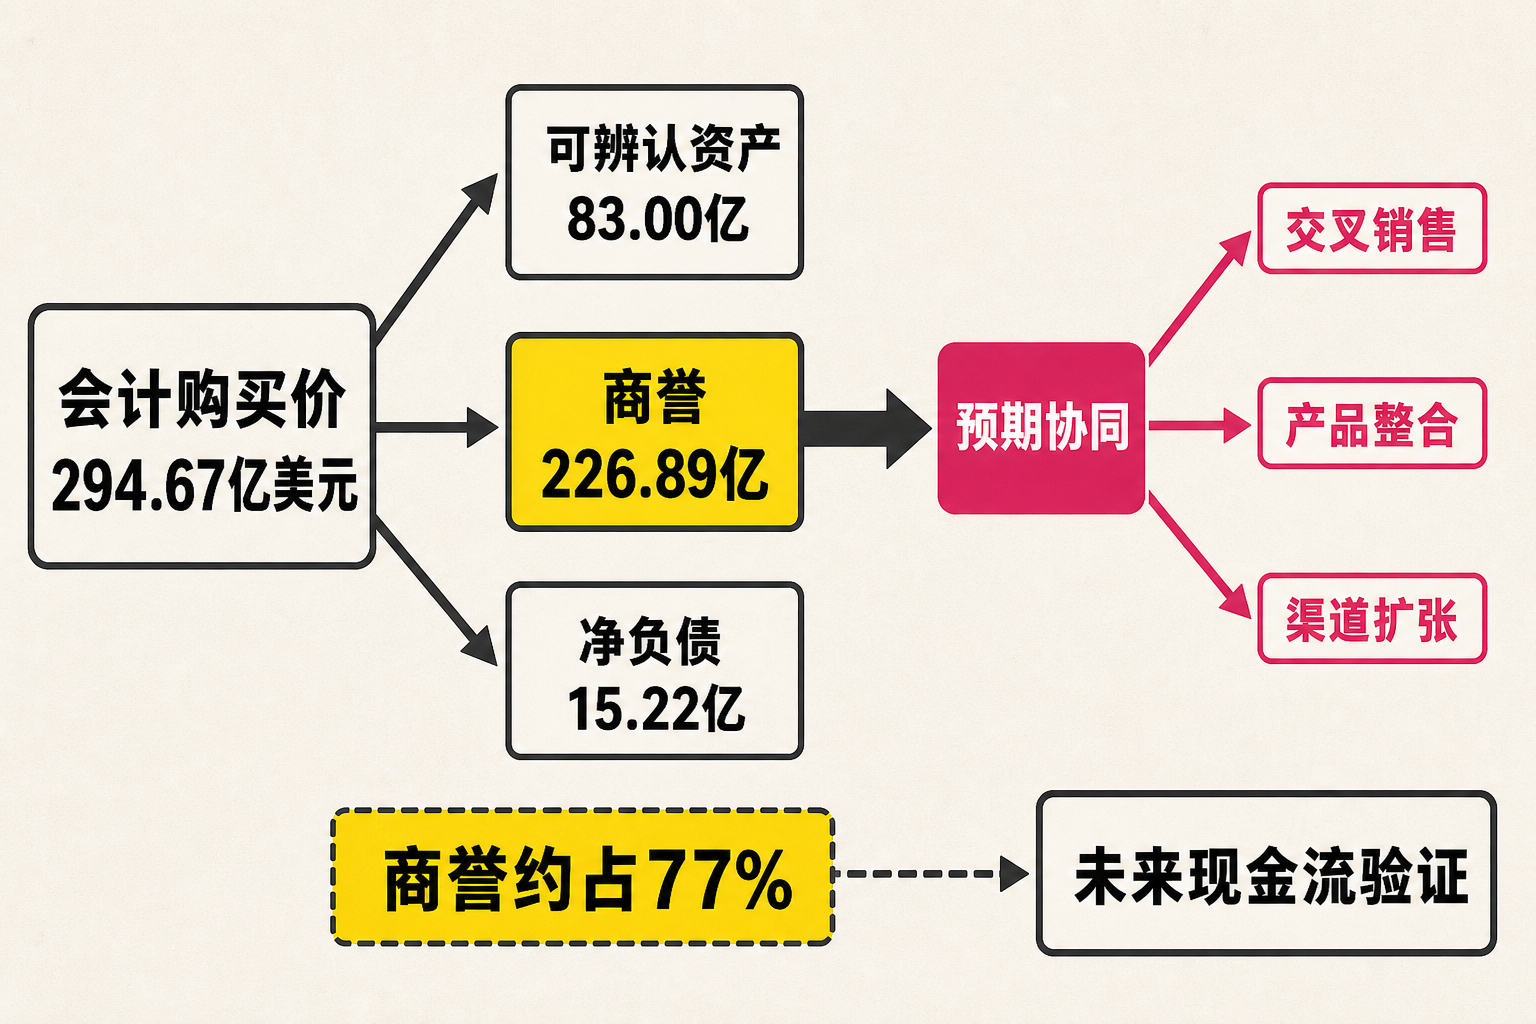
Alphabet的2026年第一季度出现了一组颇具张力的数据:Google Cloud收入达到200.28亿美元,同比增长63%,分部营业利润率由上年同期的17.8%升至32.9%;与此同时,公司以294.67亿美元的会计购买价收购Wiz,并确认226.89亿美元商誉。
也就是说,商誉约占会计购买价的77%。这部分资产不是服务器、专利或客户关系等可单独辨认资产,而主要建立在管理层预期的并购协同之上。问题因此不是“云安全是不是好赛道”,而是Wiz能否创造足够的增量现金流,让这笔高达226.89亿美元、且税务上不可抵扣的商誉获得长期支撑。
需要先划定证据边界:Wiz于2026年3月11日才完成交割,一季报只包含约三周并表业绩;Alphabet也没有披露Wiz的独立收入、利润或交叉销售数据。因此,Cloud本季的强劲表现是有利背景,却不是商誉已经兑现的证据。
(来源:Alphabet 2026年第一季度10-Q,披露于2026-04-30)
公司与行业资料卡
- 公司主体:Alphabet Inc.,Google母公司
- 证券市场:美国证券市场,SEC申报主体
- 报告期:截至2026年3月31日的三个月
- 财务口径:美国GAAP;自由现金流及恒定汇率增长为公司定义的非GAAP指标
- 币种:美元;财务报表一般以百万美元列示
- 业务范围:Google Services、Google Cloud、Other Bets
- 研究主题:Wiz并购后的云安全协同及商誉回收能力
- 数据核实日期:2026年8月9日
行业侧仍处于扩张期。Synergy Research Group估算,2026年第一季度全球云基础设施服务收入为1286亿美元,同比增长35%;AWS、Microsoft和Google的市场份额分别约为28%、21%和14%。不过,该统计范围与Alphabet的Google Cloud分部口径并不完全相同,不能据此反推Google Cloud收入或直接计算分部份额。(来源:Synergy Research Group《Cloud Market Annual Revenue Run Rate Topped Half a Trillion Dollars in Q1 as Growth Surge Continues》,2026-04-29)
商业模式:广告供血,云业务成为第二增长极
Alphabet的商业模式仍以Google Services为主体。公司2026年第一季度GAAP收入为1098.96亿美元,同比增长22%;其中Google Services收入896.37亿美元,Google Cloud收入200.28亿美元,Other Bets收入4.11亿美元,另有1.80亿美元套期保值损失。
Services内部也并非同步增长。Google Search及其他收入为603.99亿美元,同比增长19%;YouTube广告收入98.83亿美元,同比增长11%;Google Network收入69.71亿美元,同比下降约4%。这说明搜索仍是集团最主要的收入支柱,而Cloud约占合并收入18%,虽然成长更快,尚未取代广告业务的现金流基础。(来源:Alphabet《Alphabet Announces First Quarter 2026 Results》,2026-04-29)
Google Cloud的收入来自云基础设施、平台服务及相关企业产品。Wiz则补入云原生应用保护平台能力,把不同云和本地环境中的风险汇集为统一视图。Google对交易的战略表述是,将Wiz的多云与AI安全平台,同Google Cloud的安全运营、威胁情报及Mandiant能力结合,覆盖预防、检测、响应和AI工作负载保护。这里描述的是产品规划,而非已经确认的收入协同。
增长驱动:AI需求在前,Wiz协同仍处验证期
Google Cloud本季收入同比增长63%,分部营业利润由上年同期21.77亿美元增至65.98亿美元。管理层称,基础设施、网络安全和数据分析需求共同推动增长;季末Google Cloud剩余履约义务达到4623亿美元,公司预计略高于一半将在未来24个月确认收入。
这一指标提供了未来收入可见性,但它是未确认的合同承诺,不等于当期收入、订单额或现金流。电话会还显示,积压合同环比接近翻倍,企业AI需求及TPU硬件销售合同纳入是重要原因。因此,把Cloud全部增长归功于Wiz,显然超出了现有证据。(来源:Alphabet《Q1 2026 Earnings Call Transcript》,2026-04-29)
并购后的早期产品进展已经出现。Wiz在2026年7月披露,接近90%的客户正在使用AI驱动的安全功能,Google Cloud安全平台扫描和保护的AI工作负载环比增长超过45%;其开放生态达到300项集成,双方还联合推出AI Threat Defense。
这些数据可以视为“产品使用和整合正在推进”的领先指标,但由Wiz自行披露、未经审计,也不是客户数量、续约率、收入或现金流。本文的推断是:协同已经在产品层启动,但财务层尚未得到验证。
(来源:Wiz《Wiz’s First 6 Months as Part of Google》,2026-07-29)
财务质量:利润亮眼,现金流承受重资本开支
Alphabet本季GAAP营业利润为396.96亿美元,同比增长30%,营业利润率约36.1%。Google Cloud分部营业利润率达到32.9%,较上年同期提升15.1个百分点。公司说明,Cloud利润增长主要由收入增长推动,但技术基础设施使用成本和员工薪酬增加形成部分抵消。
GAAP净利润则需要谨慎解读。Alphabet本季净利润为625.78亿美元,摊薄每股收益5.11美元,其中369.15亿美元股权证券净收益在税后增加净利润287亿美元、每股收益2.35美元。大量贡献来自可能波动的证券估值,不能全部视为主营业务盈利改善。
现金流呈现另一面:公司2026年第一季度GAAP经营活动现金流为457.90亿美元,购置物业和设备支出为356.74亿美元;按公司定义,两者相减得到非GAAP自由现金流101.16亿美元。另有336.21亿美元收购及无形资产购买净现金流出,这属于投资活动,不能混入资本开支或自由现金流计算。(来源:Alphabet 2026年第一季度10-Q,披露于2026-04-30)
公司把2026年资本开支指引由1750亿至1850亿美元上调至1800亿至1900亿美元,调整主要与Intersect收购相关投资有关,不能归因于Wiz。管理层同时预计,折旧、数据中心运营和能源成本将继续进入损益表。因此,Cloud收入和利润增长最终能否超过基础设施投入增速,是衡量商誉经济回报的重要条件。
竞争壁垒:多云中立既是优势,也是约束
Wiz的价值并不只是给Google Cloud增加一个安全产品。ACCC的并购审查认为,Wiz的CNAPP与Google既有安全产品并非密切竞争,Google原有产品的多云功能相对有限。这为“能力互补”提供了外部证据。
但竞争壁垒存在一个结构性矛盾。Google承诺Wiz继续支持AWS、Microsoft Azure、Oracle Cloud和混合环境。保持中立有助于留住多云客户,也是Wiz区别于单一云厂商安全工具的价值所在;反过来,它又限制了Google通过强制绑定Wiz,把客户工作负载迅速迁移至GCP的空间。
ACCC判断,如果Google削弱Wiz与AWS或Azure的兼容性,客户更可能更换安全平台,而不是迁移底层工作负载。基于监管材料的推断是:现实协同更可能来自产品交叉销售、Google企业渠道、威胁情报整合及研发效率,而不是云基础设施份额的大规模强制转移。(来源:ACCC《Determination | Google–Wiz (MN-15002)》,2026-05-07)
竞争对手既包括AWS、Microsoft等大型云平台,也包括其他跨云安全平台。Google在全球云基础设施市场的估算份额仍低于前两家,Wiz可以补强差异化,但单一安全产品不足以自动改变基础设施市场格局。
估值敏感因素:不看目标价,看三组变量
本文不提供目标价。就Wiz交易而言,估值敏感性可拆成三种情景:
积极情景
Wiz维持跨云兼容和客户留存,AI Threat Defense等联合产品提高交叉销售与单客收入;Cloud收入增速和利润率足以吸收整合成本,增量现金流逐步覆盖商誉隐含的回报要求。
中性情景
产品使用量增长,但收入协同释放较慢;Wiz拓展Google渠道的同时仍需保持云中立。Cloud整体增长为商誉提供支撑,不过无法证明交易本身创造了与价格相称的回报。
承压情景
客户担忧平台中立性,续约或跨云使用下降;整合成本、无形资产摊销及基础设施费用上升,而交叉销售不足。此时预期现金流、增长率、客户流失率或折现率变化,都可能削弱商誉的可回收性。
Alphabet披露,本次购买价分配仍属初步结果,资产估值依赖预期现金流、折现率、客户流失率、增长率和特许权使用费率等重大判断。因而226.89亿美元并不是永远不变的价值认证,而是一组未来经营假设在资产负债表上的集中体现。
下行风险与跟踪清单
- 商誉与整合风险。Wiz商誉占会计购买价约77%,且管理层预计Wiz在2026年剩余时间将拖累Cloud营业利润率低个位数百分点。应持续跟踪Cloud分部利润率、商誉账面价值、购买价分配调整及减值披露。
- 协同不可分辨风险。公司尚未披露Wiz独立收入、ARR、客户留存、交叉销售额或利润。后续应关注是否新增这些指标,以及安全业务增长能否与AI基础设施和TPU合同贡献分开观察。
- 多云中立性风险。若Wiz降低对AWS、Azure等平台的兼容性,客户可能更换安全平台。应跟踪第三方集成数量、跨云产品支持、客户使用率及续约相关披露。
- 资本开支与现金转化风险。Alphabet的高额基础设施投资已经压缩当期自由现金流。应比较Cloud收入、分部营业利润、经营现金流和资本开支的增速,而不能只看收入或积压合同。
- 利润口径风险。本季净利润受到大额股权证券收益抬升。评估经营质量时,应把GAAP净利润与主营营业利润、经营现金流及公司定义的非GAAP自由现金流分开。
结语:协同有产品证据,尚缺财务证据
截至2026年8月9日,可验证的结论是:Google Cloud处于强劲增长周期,Wiz与Mandiant、Google DeepMind之间已出现产品整合,多云生态也暂未被公开放弃。这些因素为商誉回收提供了有利条件。
但更严格的结论仍应保持中性。Wiz并表时间短,公司没有披露独立收入、留存率、交叉销售和增量现金流;同期Cloud增长又受到企业AI需求及TPU合同推动。现在可以说“协同逻辑开始落地”,还不能说“226.89亿美元商誉已经兑现”。真正的检验,是未来数季产品使用能否转化为可辨认的收入、利润和自由现金流,同时不破坏Wiz赖以成立的多云中立性。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应结合个人风险承受能力并独立判断。
参考资料
- Alphabet Inc./美国证券交易委员会:《Alphabet Inc. Quarterly Report on Form 10-Q for the Quarter Ended March 31, 2026》(披露于2026-04-30)
https://www.sec.gov/Archives/edgar/data/1652044/000165204426000048/goog-20260331.htm - Alphabet Inc./美国证券交易委员会:《Alphabet Announces First Quarter 2026 Results》(披露于2026-04-29)
https://www.sec.gov/Archives/edgar/data/1652044/000165204426000043/googexhibit991q12026.htm - Alphabet Inc. Investor Relations:《Alphabet Q1 2026 Earnings Call Transcript》(2026-04-29)
https://s206.q4cdn.com/479360582/files/doc_events/2026/Apr/29/2026_Q1_Earnings_Transcript.pdf - Google LLC:《Google completes acquisition of Wiz》(2026-03-11)
https://blog.google/innovation-and-ai/infrastructure-and-cloud/google-cloud/wiz-acquisition/ - Wiz:《Wiz’s First 6 Months as Part of Google》(2026-07-29)
https://www.wiz.io/blog/6-months-google - Synergy Research Group(TechInsights):《Cloud Market Annual Revenue Run Rate Topped Half a Trillion Dollars in Q1 as Growth Surge Continues》(2026-04-29)
https://www.srgresearch.com/articles/cloud-market-annual-revenue-run-rate-topped-half-a-trillion-dollars-in-q1-as-growth-surge-continues - Australian Competition and Consumer Commission:《Determination | Google–Wiz (MN-15002)》(2026-05-07)
https://www.accc.gov.au/system/files/public-merger-register/documents/Google%20-%20Wiz%20-%20Phase%201%20determination_0.pdf - S&P Global Market Intelligence:《Alphabet postQ snapshot: AI momentum drives Cloud surge; capex outlook rises》(2026-05-15)
https://www.spglobal.com/market-intelligence/en/news-insights/research/2026/05/alphabet-postq-snapshot-ai-momentum-drives-cloud-surge-capex-outlook-rises1