高通收购 Modular:最多发行 1920 万股,能否补上数据中心 AI 的软件壁垒?
科技财经研报 · 公司深研
高通在 2026 财年第二季度回购了 1900 万股,耗资 28 亿美元;两个月后,公司又披露,拟在收购 Modular 时发行最多 1920 万股普通股。两组数字几乎相等,却代表相反方向:前者减少股本,后者可能重新增加股本。
根据高通提交的 Form 8-K,1920 万股是发行上限,并非确定数量,更不是“1920 万美元收购价”。以高通 2026 财年第二季度末 10.59 亿股已发行普通股静态计算,上限约相当于交割前股本的 1.8%。交易预计在 2026 年下半年完成,但仍取决于监管批准和惯常交割条件。(来源:高通 Form 8-K,披露于 2026-06-24)
真正的问题因而不是这笔交易“贵不贵”——现有材料没有固定美元对价,也没有 Modular 的收入、利润或现金流——而是高通能否用约 1.8% 的潜在股本稀释,补齐从端侧芯片进入数据中心 AI 最难复制的软件与开发者生态。
公司与行业资料卡
- 研究主体: QUALCOMM Incorporated(高通)
- 证券市场: 美国纳斯达克市场
- 财务基准期: 截至 2026 年 3 月 29 日的季度及财年前六个月
- 会计及币种: GAAP,美元;财务报表金额单位为百万美元
- 交易状态: 已签署最终协议,资料核实日尚未完成交割
- 数据核实日期: 2026 年 7 月 31 日
- 口径提示: 2029 财年收入和非 GAAP EPS 均为管理层目标,不是已实现业绩或已签订单
商业模式:芯片、许可,以及尚待验证的数据中心第三支柱
高通现有商业模式主要由两部分组成。QCT销售手机、汽车和物联网等领域的芯片及系统解决方案;QTL依靠蜂窝通信专利组合取得许可收入。2026 财年第二季度,QCT收入为 90.76 亿美元,同比下降 4%;QTL许可收入约 15.42 亿美元,税前利润率约 72%。这意味着高利润许可业务仍是利润的重要支撑,而数据中心尚未形成单列收入。
QCT内部的结构变化解释了高通为什么需要寻找新增长曲线:当季手机收入 60.24 亿美元,同比下降 13%;汽车收入 13.26 亿美元,增长 38%;IoT收入 17.26 亿美元,增长 9%。汽车与IoT合计增长 20%,但绝对增量仍不足以抵消手机业务下降。(来源:高通《2026 财年第二季度业绩》,披露于 2026-04-29)
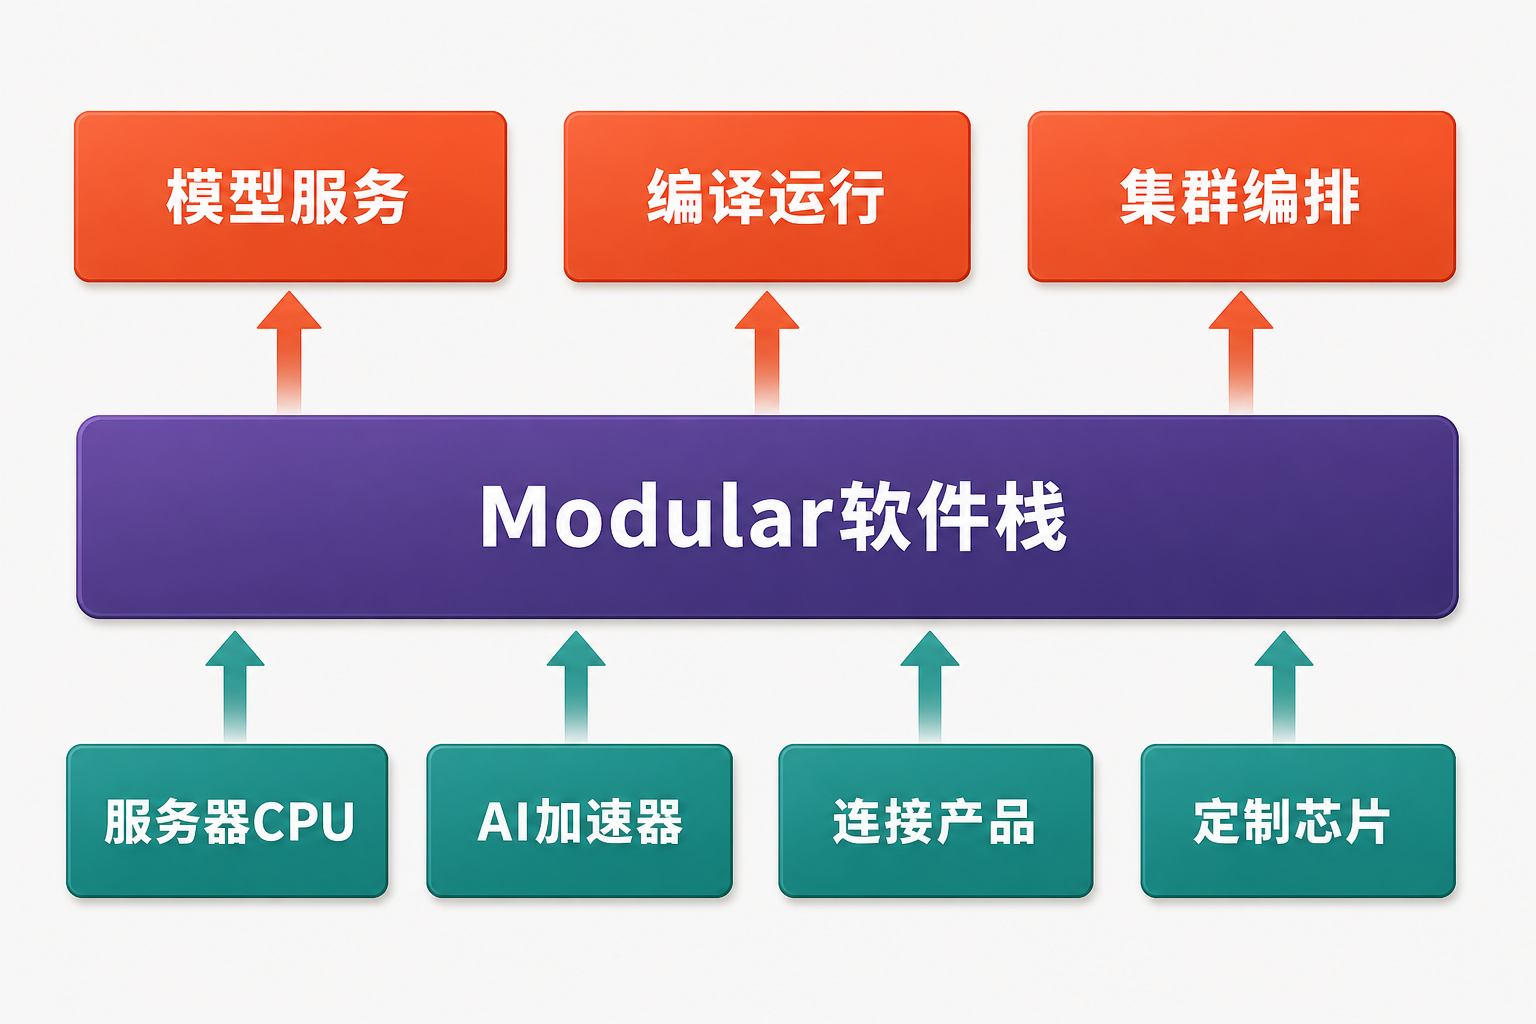
Modular可能带来的不是一项独立硬件收入,而是一层横跨CPU、GPU、NPU和定制ASIC的软件栈。公司公告称,其能力涵盖模型推理、部署、编译和编排。若这些工具能降低客户适配高通硬件的成本,软件可能成为芯片销售的“入口”;但公告没有披露 Modular 的付费客户、订单、递延收入或单位经济性,因此现在还不能把技术互补推导成收入增厚。
增长驱动:收购必须嵌入产品周期才有意义
高通为数据中心业务安排了一条密集路线:连接产品预计未来四个季度形成有意义收入;定制芯片预计自 2027 财年第一季度贡献收入;AI250及HBC计划于 2027 年中推出;AI300和第二代HBC计划于 2028 年推出;Oryon服务器CPU计划于 2028 年中推出。这些均为管理层计划,存在延期、验证和量产风险。(来源:高通《Investor Day 2026 Transcript》,活动日期 2026-06-24)
Modular的价值恰好位于这些硬件上方。其 MAX 框架、模型服务、量化、推测解码以及 OpenAI API 兼容能力,可以在理论上连接模型与不同处理器;MoE服务所需的跨云层、运行时和内核优化,也与高通聚焦推理能效的方向吻合。
但产品成熟度并不一致。Modular称其云服务覆盖 500 多个模型架构,这只是模型覆盖口径,不是客户数量;Mojo在收购前仍处于 1.0 Beta 2。由此可以作出的合理推断是:高通买到了一条有战略位置的软件技术栈,却未必买到已经稳定商业化的生态。(来源:Modular《Modular 26.4》,发布于 2026-06-18)
管理层提出,2029 财年QCT非手机收入将达到 400 亿美元,其中汽车 100 亿美元、IoT超过 140 亿美元、数据中心超过 150 亿美元;同期手机预计降至QCT收入约三分之一。这些是远期目标,而非合同金额。它们同时揭示了检验交易成败的时间窗口:Modular必须在 2027—2028 年主要芯片落地前完成工具链适配,才能影响客户选型,而不是在硬件上市后补课。
财务质量:净利润很高,但不能忽略税项与投入周期
高通 2026 财年第二季度GAAP营收为 105.99 亿美元,同比下降 3%;GAAP营业利润为 23.09 亿美元,同比下降 26%。GAAP净利润却达到 73.70 亿美元,稀释每股收益 6.88 美元,主要因为其中包含 57 亿美元、折合每股 5.33 美元的估值备抵转回所得税利益。
剔除该项目及其他非 GAAP 调整后,当季非 GAAP 净利润为 28.40 亿美元,同比下降 10%;非 GAAP 每股收益为 2.65 美元,同比下降 7%。因此,评估经营质量应更多观察营业利润、非 GAAP 利润和现金流,不能把税项抬高的GAAP净利润直接视为持续盈利能力。
截至 2026 年 3 月 29 日,高通持有现金及现金等价物 54.35 亿美元、可交易证券 43.64 亿美元,合计约 97.99 亿美元;同期短期债务为 4.98 亿美元,长期债务为 147.72 亿美元。股票支付可以减少交割时的现金消耗,但代价是稀释,且未来还可能产生无形资产摊销、股权激励和整合费用;现有披露不足以量化这些影响。
2026 财年前六个月,公司经营活动现金流为 74.14 亿美元,上年同期为 71.41 亿美元;资本开支由 4.91 亿美元升至 10.82 亿美元。按“经营现金流减资本开支”的简化口径,自由现金流约 63.32 亿美元,低于上年同期约 66.50 亿美元。同期季度研发费用为 24.63 亿美元,同比增长约 11.1%。现金创造仍有韧性,但资本开支和研发同步上升,说明数据中心与AI布局正从叙事进入投入期。(来源:高通截至 2026-03-29 的 Form 10-Q,披露于 2026-04-29)
壁垒之争:开放软件既是突破口,也是内在张力
高通的硬件组合包括 C1000服务器CPU、HBC、AI200/AI250/AI300推理加速器、连接产品和定制芯片。Modular若能提供统一的编译器、运行时、模型服务和集群编排,就可能减少客户为不同加速器重复改写软件的成本。
这构成区别于封闭生态的一种打法,却尚不能等同于壁垒已经形成。数据中心竞争不仅来自 Nvidia CUDA,也包括 AMD ROCm、云厂商自研加速器、Arm及x86服务器生态和其他开放编译栈。开发者真正关心的是主流模型覆盖、性能稳定性、调试工具、向后兼容以及生产部署可靠性,而不是“开放”这一标签本身。
更微妙的是,Modular的卖点是硬件中立;高通收购它的目的之一,却是让自家芯片获得首日优化。若过度倾斜高通硬件,可能削弱其他平台开发者的信任;若坚持完全中立,又可能降低交易对高通芯片的独占价值。这是收购后必须处理的战略张力。
高通还声称,HBC相对竞品HBM方案可实现约6倍带宽/瓦优势,并在不同工作负载下带来4至8倍总体拥有成本优势。上述数据来自公司估计,缺乏量产硬件、统一测试条件和独立复核,现阶段应视为待验证主张,而非已建立的竞争壁垒。
估值敏感因素:不算目标价,先看三种情景
由于交易没有披露固定美元对价、Modular财务数据和购买价分摊,精确计算市销率、盈利增厚或商誉回报都缺乏依据。更合适的方法是观察变量组合:
顺利情景: 交易按期交割,核心团队稳定;Modular在AI250、AI300和C1000上市时完成主流模型适配;客户协议转化为生产部署。此时潜在稀释可能换来软件采用、芯片收入和客户黏性的共同提升。
中性情景: 软件可以运行,但跨硬件性能不稳定,开发者采用缓慢;数据中心收入晚于产品发布时间释放。交易主要提高研发效率,却难以形成外部生态溢价。
承压情景: 交割或产品延期,关键人才流失,开放定位与高通优先优化发生冲突;同时手机业务继续走弱。此时新增股份、整合费用和持续研发投入可能先于收入出现。
影响市场判断的核心变量包括最终发行股数、交割后GAAP摊销和股权激励、数据中心毛利率、研发强度、客户收入确认速度,以及2029财年超过150亿美元的数据中心收入目标是否获得可核验的中间里程碑。
下行风险与跟踪清单
第一,产品和量产风险。AI250、AI300、HBC及C1000多数尚未商业化。需跟踪样片、量产、云客户生产部署与首次单列收入,而不能只看伙伴数量。
第二,软件生态风险。Mojo尚处测试阶段,跨CPU、GPU、NPU和ASIC的性能一致性未经充分公开验证。需跟踪稳定版本发布、活跃开发者、主流模型覆盖、向后兼容和独立基准测试。
第三,整合及稀释风险。最终发行数量可能调整,关键人才、商业关系和未知负债均可能影响交易回报。需跟踪最终交割股数、留任情况、无形资产摊销、股权激励及整合费用。
第四,现金流和库存风险。截至 2026 年 3 月 29 日,高通库存为 73.68 亿美元,较 2025 年 9 月 28 日的 65.26 亿美元增加约 12.9%。需结合手机需求、存储器供应与价格、经营现金流和资本开支变化判断库存是否与需求错配。
第五,客户、供应链与监管风险。主要客户自研芯片、先进制程产能、出口管制及许可模式争议不会因收购 Modular 而消失。相关指标包括主要客户集中度、先进制程供给、区域收入限制和QTL利润率。
结语:补到“能力”,距离形成“壁垒”仍有一段路
从技术拼图看,Modular确实对应高通数据中心路线中最明显的空白:硬件之上的编译、运行时、模型服务和集群编排。从资本安排看,最多发行1920万股减少了即时现金压力,但可能带来约1.8%的静态上限稀释。
中性判断是,高通通过收购补到了建设软件壁垒所需的能力,却还没有证明壁垒已经形成。答案最终不在交易公告里,而在2027—2028年的产品按期交付、开发者采用、生产部署和收入确认中。尤其在Modular财务数据、交易美元价值和会计影响均未披露的情况下,任何精确回报预测都为时过早。
本文仅供信息交流,不构成投资建议。证券与科技产业投资存在风险,历史数据、公司目标及管理层估计均不代表未来结果。
参考资料
- U.S. Securities and Exchange Commission / QUALCOMM Incorporated:《Form 8-K Current Report》(事件日期 2026-06-21;披露于 2026-06-24)
https://www.sec.gov/Archives/edgar/data/804328/000110465926077071/tm2618522d1_8k.htm - Qualcomm Incorporated:《Qualcomm to Acquire Modular》(披露于 2026-06-24)
https://www.qualcomm.com/news/releases/2026/06/qualcomm-to-acquire-modular - U.S. Securities and Exchange Commission / QUALCOMM Incorporated:《QUALCOMM Incorporated Quarterly Report on Form 10-Q for the Quarter Ended March 29, 2026》(披露于 2026-04-29)
https://www.sec.gov/Archives/edgar/data/804328/000080432826000061/qcom-20260329.htm - QUALCOMM Incorporated:《Qualcomm Announces Second Quarter Fiscal 2026 Results》(报告期截至 2026-03-29;披露于 2026-04-29)
https://www.sec.gov/Archives/edgar/data/804328/000080432826000060/qcom032926erex991.htm - Qualcomm Investor Relations:《Qualcomm Accelerates Diversification with Comprehensive Strategy for Data Center and Sees Multiple Inflection Points Over the Next 3 to 5 Years》(披露于 2026-06-24)
https://investor.qualcomm.com/news-events/press-releases/news-details/2026/Qualcomm-Accelerates-Diversification-with-Comprehensive-Strategy-for-Data-Center-and-Sees-Multiple-Inflection-Points-Over-the-Next-3-to-5-Years/default.aspx - Qualcomm Investor Relations:《Qualcomm Investor Day 2026 Transcript》(活动日期 2026-06-24)
https://s204.q4cdn.com/645488518/files/doc_events/2026/July/InvestorDay2026_Transcript_Final.pdf - Qualcomm Technologies, Inc.:《Qualcomm Unveils Comprehensive Data Center Roadmap for the Agentic AI Era with New Qualcomm Dragonfly Portfolio》(披露于 2026-06-24)
https://www.qualcomm.com/news/releases/2026/06/qualcomm-unveils-comprehensive-data-center-roadmap-for-the-agent - Modular Team:《Modular 26.4: SOTA MoE Serving, Model Bringup via Agent Skills, Mojo 1.0 Beta 2 and More》(发布于 2026-06-18)
https://www.modular.com/blog/modular-26-4-sota-moe-serving-model-bringup-via-agent-skills-mojo-beta-2-and-more