英伟达 FY2027 Q1:推理与 Rubin 接棒,能否消化三重压力?
英伟达 FY2027 第一季度营收与现金流高速增长,推理需求、Blackwell 放量和 Rubin 接棒构成主线;但客户集中、中国市场缺位、产品切换及高估值仍需持续验证。
英伟达截至2026年4月26日的 FY2027 第一季度,GAAP 营收达到816.15亿美元,同比增长85%,其中数据中心收入752.46亿美元,占总营收约92.2%。与此同时,公司给出的第二季度营收指引为910亿美元、上下浮动2%,且没有计入任何中国数据中心计算收入。
这组数据提出了一个比“AI 需求还强不强”更关键的问题:当增长已高度集中于数据中心,中国市场又基本缺席,英伟达能否依靠推理需求、Blackwell 延续放量和 Rubin 平台接棒,继续支撑高增长、高毛利与高估值?(来源:英伟达 FY2027 第一季度业绩公告及 Form 10-Q,披露于2026-05-20)
一、公司与报告期资料卡
- 公司:NVIDIA Corporation(英伟达)
- 证券市场:美国纳斯达克市场
- 报告期:FY2027 第一季度,截至2026年4月26日的13周
- 财年说明:FY2027 为53周财年
- 财务口径:未经审计,GAAP 与公司调整后的 non-GAAP 并列
- 币种:美元,财务报表主要以百万美元列示
- 数据核实日期:2026年7月31日
需要特别注意,英伟达自 FY2027 第一季度起调整了 non-GAAP 口径,不再剔除股权激励费用,并重列历史比较数据。因此,本季度 non-GAAP 数据不能与未经重列的更早旧口径直接比较。
二、商业模式:从 GPU 供应商走向整座“AI 工厂”
英伟达当前的商业模式,已经不是单卖计算芯片。其数据中心方案将 GPU、CPU、NVLink、InfiniBand 或 Spectrum-X 以太网、DPU、存储和软件编排组合成机架乃至 POD 级系统。计算规模越大,网络互连和系统配套的单客户价值量通常也越高。
这种变化已经反映在收入结构中。按公司旧分类,FY2027 第一季度数据中心计算收入为604亿美元,同比增长77%;数据中心网络收入为148亿美元,同比增长199%。网络明显快于计算,说明机架级部署正在把增长由 GPU 扩展至互连环节,但现有资料没有披露 Rubin 已确认多少收入,不能把产品投产直接等同于收入兑现。(来源:英伟达《NVIDIA Announces Financial Results for First Quarter Fiscal 2027》)
客户结构也出现了值得观察的变化。该季度 Hyperscale 收入378.69亿美元,环比增长12%;AI 云、工业、企业等客户合计收入373.77亿美元,环比增长31%。事实是,两类客户规模已大致相当;合理推断是,需求正由传统超大规模云厂商向更多主体扩散。但由于这套分类缺乏足够长的历史序列,目前还不能断言客户集中问题已经解决。
三、增长动力:推理扩容与 Rubin 产品周期交汇
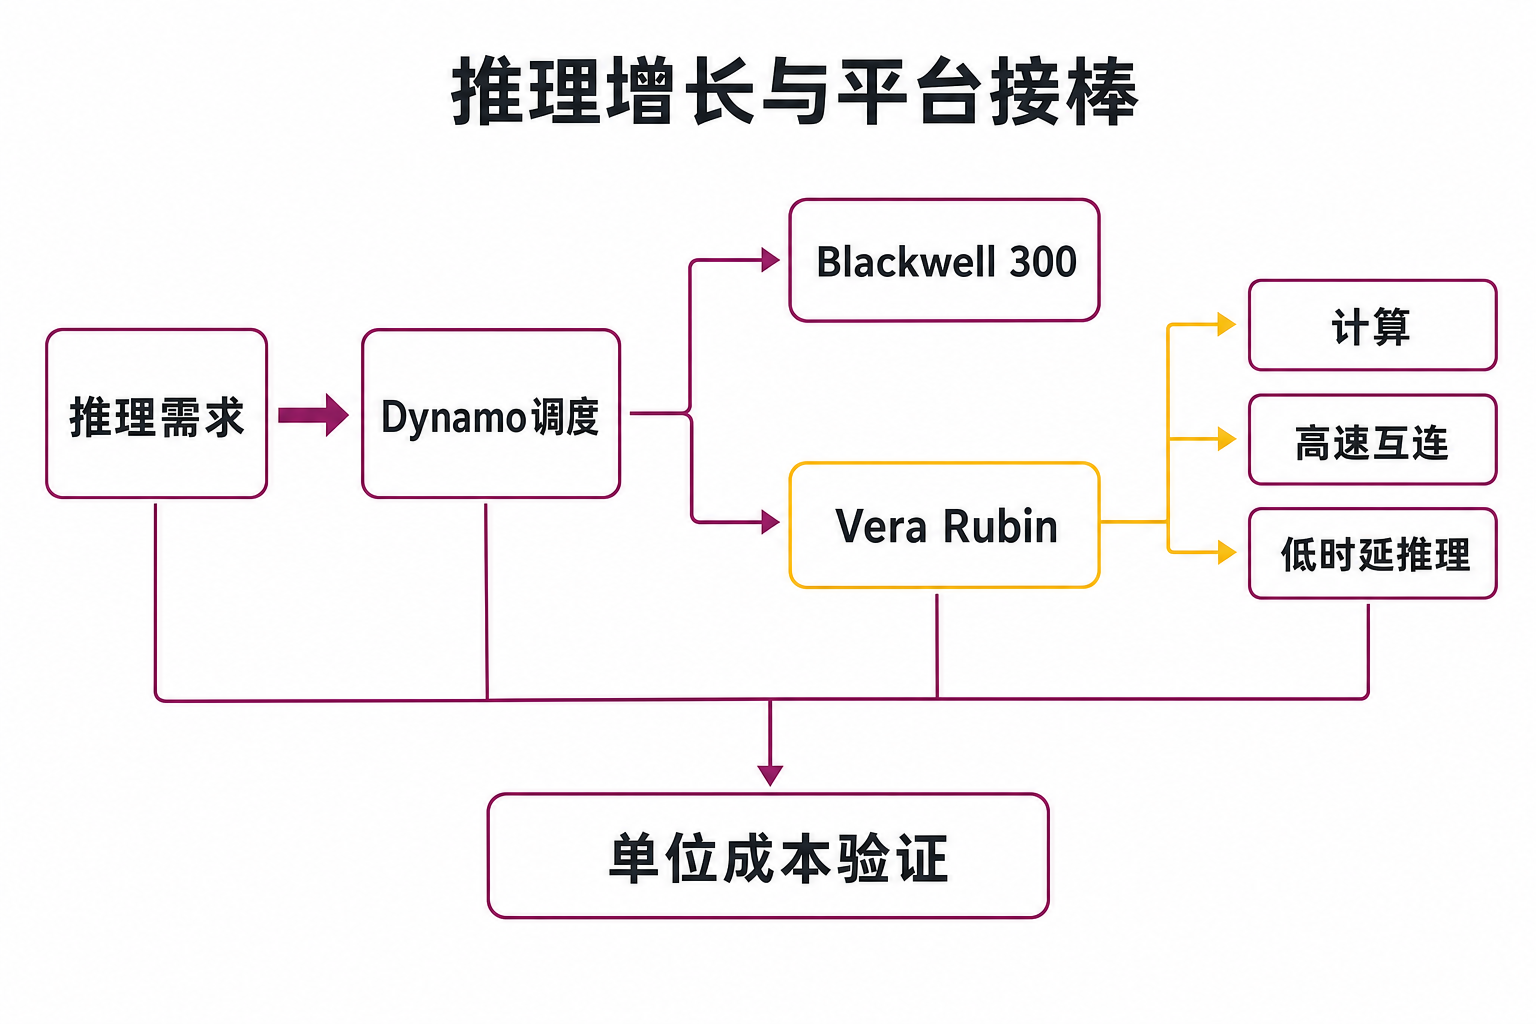
当期增长首先来自 Blackwell 300 放量,以及 InfiniBand、Spectrum-X Ethernet 和 NVLink 需求。更重要的产业变化,则是 AI 工作负载从集中训练进一步延伸到生成式推理和智能体任务。推理并非模型训练结束后的附属需求:用户调用越频繁、上下文越长、智能体执行步骤越多,持续计算需求就越大。
英伟达试图同时从硬件和软件两端降低单位推理成本。公司称,Dynamo 1.0 在特定基准下可使 Blackwell 上的生成式及智能体推理性能最高提升7倍。这里的“最高”是厂商测试上限,不代表所有模型和生产环境都能实现;其经营意义更可能是提高现有设备利用率、延长 Blackwell 周期,并降低客户迁移至 Rubin 的软件摩擦,而不是立刻形成一项可单独计量的收入。
下一棒是 Vera Rubin。英伟达在2026年3月宣布,包括 Vera CPU、Rubin GPU、NVLink 6、ConnectX-9、BlueField-4、Spectrum-6和 Groq 3 LPU 在内的七款芯片已经全面投产。Vera Rubin NVL72 集成72颗 Rubin GPU与36颗 Vera CPU,试图覆盖预训练、后训练、测试时扩展及低时延推理。
公司宣称,NVL72 相比 Blackwell 可用四分之一的 GPU 数量训练大型混合专家模型,并实现最高10倍每瓦推理吞吐和十分之一每 token 成本。这些数据应被视为厂商性能主张,仍需客户实际利用率、系统配置、良率及总体拥有成本验证。(来源:英伟达《NVIDIA Vera Rubin Opens Agentic AI Frontier》,2026-03-16)
笔者的观点是,Rubin 接棒是否成功,不能只看芯片峰值性能。由于销售单元已经扩大到机架与 POD,收入兑现同时依赖先进封装、HBM、网络、液冷、电力和整机协同。系统价值量上升扩大了机会,也增加了交付复杂度。
四、财务质量:高增长之外,要拆开利润与现金流
FY2027 第一季度,英伟达 GAAP 营收816.15亿美元,同比上升85%;GAAP 毛利率74.9%,上年同期为60.5%。但毛利率同比大幅恢复,主要因为上年同期45亿美元 H20 过剩库存及采购义务费用没有重演,并不完全来自产品组合改善。本季度仍有11亿美元库存及过剩采购义务拨备,对毛利率净拖累1.2个百分点。
利润口径尤其需要拆开。公司该季度 GAAP 净利润583.21亿美元,同比增长211%,其中包含159.36亿美元股权证券净收益;剔除股权证券损益等项目后的 non-GAAP 净利润为455.48亿美元。GAAP 净利润增长显著快于主营经营表现,不能把投资收益当成可稳定复制的芯片利润。相应地,GAAP 摊薄每股收益为2.39美元,non-GAAP 摊薄每股收益为1.87美元。
现金流表现仍然强劲。公司 FY2027 第一季度 GAAP 经营现金流为503.44亿美元,上年同期为274.14亿美元;公司定义的自由现金流为485.54亿美元。两者差额主要对应17.57亿美元不动产、设备和无形资产购买,以及0.33亿美元相关本金付款。这里应区分:经营现金流反映经营活动的现金创造,自由现金流则进一步扣除了公司定义的资本性支出相关项目。
现金转化也并非没有压力。季度内库存增加44.20亿美元,应收账款增加22.43亿美元,应付及应计负债上升抵消了部分占用;公司同时提示第二季度现金税预计显著增加,因此不能把第一季度自由现金流水平机械外推。(来源:英伟达《CFO Commentary on First Quarter Fiscal 2027 Results》)
五、壁垒与竞争:完整系统也是“双刃剑”
英伟达的主要壁垒,是计算、互连、系统和软件调度之间的协同。客户购买的不只是 GPU 峰值性能,还包括跨节点通信、开发工具、模型适配和部署效率。Rubin 加入 CPU、DPU、网络及面向低时延推理的 Groq 3 LPU,进一步扩大了平台覆盖范围。
但推理市场比训练更重视单位成本、能耗和特定负载效率。路透在《Nvidia’s outlook will be a test of its strategy to maintain AI dominance》中指出,Alphabet TPU、Amazon Trainium、AMD 和 Intel 都可能参与分流;部分大型客户一边采购英伟达产品,一边开发自研芯片。该判断属于外部市场观点,但揭示了一个重要矛盾:大客户既贡献巨大需求,也最有资本和动机降低对单一供应商的依赖。
因此,真正的竞争指标不是“有没有替代芯片”,而是 Rubin 在实际生产环境中的每 token 成本、软件迁移成本、供货速度和系统稳定性。若这些指标兑现,完整平台会加深壁垒;若客户只在部分推理负载上采用定制芯片,英伟达的收入增速也可能低于整个推理市场的增速。
六、中国缺位与客户集中:增长背后的结构性风险
按直接客户总部所在地统计,英伟达 FY2027 第一季度来自中国(含香港)的收入为45.50亿美元,上年同期为96.59亿美元。该地域口径不等同于最终用户或发货地点。更直接的事实是,本季度没有向中国交付数据中心 Hopper 产品,而上年同期相关收入为46亿美元。
公司表示,截至季度末实际上已无法参与中国数据中心计算市场;H200 虽取得少量许可证,但尚未形成收入,也不能确定能否获准进口。第二季度指引不包含中国数据中心计算收入,说明短期增长假设不依赖中国恢复,却不能证明中国的长期市场与生态损失已经被完全替代。
客户集中则是另一面。截至2026年4月26日,三名直接客户分别占英伟达应收账款的30%、18%和16%,合计64%。应收账款集中不等同于收入集中,但公司也披露,部分间接客户各自贡献总收入10%以上。这意味着少数客户的采购节奏、资本开支和自研芯片进展,可能同时影响收入增长与议价关系。(来源:英伟达 FY2027 第一季度 Form 10-Q)
七、估值敏感因素:不算目标价,只看变量组合
彭博报道显示,在 FY2027 第一季度财报发布前的2026年5月14日,英伟达市值已接近6万亿美元,七个交易日累计上涨约20%。这是特定时点的市场背景,不代表2026年7月底的即时估值,也不能单独证明高估或低估;它只说明市场当时已经计入了相当强的增长预期。
可以用三种情景理解估值敏感性:
- 强兑现情景:Blackwell 与 Rubin 交接顺畅,推理使用量增长转化为计算及网络收入,毛利率维持在指引附近,非 Hyperscale 客户继续扩张。估值的主要支撑来自盈利增速和现金流,而非倍数继续上升。
- 中性情景:总需求保持增长,但产品切换、供应约束和客户议价令收入增速逐步回落;毛利率稳定但缺少上行空间。市场会更关注实际收入相对高预期的差距。
- 压力情景:大客户资本开支放缓、定制芯片分流推理负载,或 Rubin 交付延迟叠加库存拨备。此时收入、毛利率和估值倍数可能形成同向压力。
英伟达第二季度910亿美元、上下浮动2%的收入指引,高于路透报道中 LSEG 汇总的约868.4亿美元一致预期,但指引不是已实现收入。财报后盘后股价仍一度下跌约1.6%,也侧面说明:高预期环境下,“超过预期”本身未必足够,增长质量和后续可持续性同样影响定价。(来源:Reuters《Nvidia bets on new data center chips for growth as sales outlook tops estimates》)
八、需要持续跟踪的风险与指标
第一,产品切换与供应风险。期末库存257.97亿美元,较上一季度增加约44亿美元;制造、供应及产能承诺达到1190亿美元,其中950亿美元预计在 FY2027 剩余期间支付。应持续跟踪库存增速、拨备规模、Rubin 量产收入及毛利率,而不能把供应承诺误读为客户订单。
第二,客户集中和资本开支风险。应持续观察 Hyperscale 与其他客户的收入增速、前三大直接客户应收账款占比,以及大型云厂商 AI 基础设施支出的实际兑现。客户越集中,其采购延迟或自研芯片替代造成的波动越大。
第三,中国市场与出口管制风险。需要跟踪 H200 等产品的许可、进口与收入确认,而非只看许可证数量;同时关注中国本地生态是否因英伟达缺位而扩大。
第四,推理竞争风险。应跟踪 Rubin 的实际每 token 成本、功耗、利用率和软件迁移情况,以及 TPU、Trainium、AMD、Intel 和其他专用芯片在真实负载中的采用范围。
第五,利润质量风险。需要把 GAAP 净利润中的股权证券收益单列,并持续比较经营利润、经营现金流、自由现金流、库存和应收账款的变化,避免用一次性投资收益解释主营盈利能力。
结语:接棒已经开始,验证才刚开始
英伟达 FY2027 第一季度证明,即使中国数据中心计算收入缺席,Blackwell、网络互连和更广泛的 AI 客户仍能推动营收与现金流高速增长。Rubin 全面投产则为下一轮周期提供了产品基础。
但事实与推断需要分开:已投产不等于已形成规模收入,厂商基准不等于客户实测,供应承诺不等于订单,强劲指引也不等于已经实现。笔者认为,未来几个季度的核心研究问题不是 AI 是否继续扩张,而是英伟达能否把推理需求转化为分散、可持续且现金回报良好的收入,同时控制客户集中、产品切换和中国市场缺位带来的风险。
本文仅供信息交流,不构成投资建议。证券市场存在风险,历史数据、公司指引及外部机构判断均不代表未来表现。
参考资料
- U.S. Securities and Exchange Commission / NVIDIA Corporation:《NVIDIA Corporation Form 10-Q — For the Quarter Ended April 26, 2026》(披露于2026-05-20)
https://www.sec.gov/Archives/edgar/data/1045810/000104581026000052/nvda-20260426.htm - NVIDIA Investor Relations:《NVIDIA Announces Financial Results for First Quarter Fiscal 2027》(披露于2026-05-20)
https://investor.nvidia.com/news/press-release-details/2026/NVIDIA-Announces-Financial-Results-for-First-Quarter-Fiscal-2027/default.aspx - NVIDIA Corporation / U.S. Securities and Exchange Commission:《CFO Commentary on First Quarter Fiscal 2027 Results》(披露于2026-05-20)
https://www.sec.gov/Archives/edgar/data/1045810/000104581026000051/q1fy27cfocommentary.htm - NVIDIA Newsroom:《NVIDIA Vera Rubin Opens Agentic AI Frontier》(发布于2026-03-16)
https://nvidianews.nvidia.com/news/nvidia-vera-rubin-platform - NVIDIA Newsroom:《NVIDIA Enters Production With Dynamo, the Broadly Adopted Inference Operating System for AI Factories》(发布于2026-03-16)
https://nvidianews.nvidia.com/news/dynamo-1-0 - Reuters:《Nvidia’s outlook will be a test of its strategy to maintain AI dominance》(发布于2026-05-19)
https://www.investing.com/news/stock-market-news/nvidias-outlook-will-be-a-test-of-its-strategy-to-maintain-ai-dominance-4697870 - Reuters:《Nvidia bets on new data center chips for growth as sales outlook tops estimates》(发布于2026-05-20,2026-05-21更新)
https://www.marketscreener.com/news/nvidia-forecasts-quarterly-revenue-above-estimates-announces-80-billion-share-buyback-ce7f5ad9df8af026 - Bloomberg:《Nvidia Gains 20% in Seven Days, Nearing $6 Trillion Market Value》(发布于2026-05-14)
https://www.bloomberg.com/news/articles/2026-05-14/nvidia-gains-20-in-seven-days-nearing-6-trillion-market-value