甲骨文 FY2026 研报:6380 亿美元订单,能否覆盖 AI 云的现金缺口?
订单可见度大幅提高,现金流压力却同步上升。
甲骨文正处在一个罕见的财务拐点:订单可见度大幅提高,现金流压力却同步上升。
截至 2026 年 5 月 31 日,甲骨文剩余履约义务(RPO)达到 6380 亿美元,同比增长 363%;但公司预计,未来 12 个月只能确认其中约 12%,即约 765.6 亿美元。与此同时,FY2026 资本开支升至 556.63 亿美元,公司定义的自由现金流降至负 236.86 亿美元。
这构成研究甲骨文的核心问题:AI 云需求是否足够强,并且能够足够快地转化为收入和现金,覆盖数据中心建设、利息、租赁及新增融资成本?
需要先澄清,6380 亿美元 RPO 是尚未履行或仅部分履行合同对应的未来收入,不是当期收入、已收现金,也不是可以立即使用的“订单现金”。它提供需求可见度,却不直接回答项目利润率和资本回报率问题。(来源:甲骨文 FY2026 Form 10-K,SEC 受理于 2026-06-22)
一、公司与报告期资料卡
- 公司:Oracle Corporation(甲骨文)
- 证券市场:美国证券市场,SEC 注册发行人
- 核心报告期:FY2026,截至 2026 年 5 月 31 日
- 比较期间:FY2025,以及截至 2026 年 2 月 28 日的 FY2026 第三季度
- 币种:美元
- 财务口径:GAAP 为主,另单列公司提供的非 GAAP 指标
- 数据核实日期:2026 年 7 月 31 日
本文所称 FY2027,是截至 2027 年 5 月的财年。公司对 FY2027 收入、资本开支和融资的表述均属管理层前瞻性信息,不是已经实现的业绩。
二、商业模式:软件底盘之上,云基础设施成为增量核心
甲骨文的收入结构正在从传统软件向云服务迁移。公司 FY2026 总收入为 673.57 亿美元,同比增长 17%;其中云收入为 339.89 亿美元,同比增长 39%,约占总收入的 50.5%。同期软件收入为 245.41 亿美元,同比下降 1%。这组变化说明,传统软件仍提供重要收入基础,但已不是主要增长来源。(来源:甲骨文《FY2026 第四季度及全年业绩公告》,披露于 2026-06-10)
云业务内部也存在明显分化。FY2026,Oracle Cloud Infrastructure(OCI)收入为 181.01 亿美元,同比增长 77%;云应用收入为 158.88 亿美元,同比增长 11%。到第四季度,OCI 单季收入达到 57.87 亿美元,同比增长 93%。因此,本轮增长更接近由 AI 算力和云基础设施拉动的产品周期,而不是所有云产品同步提速。
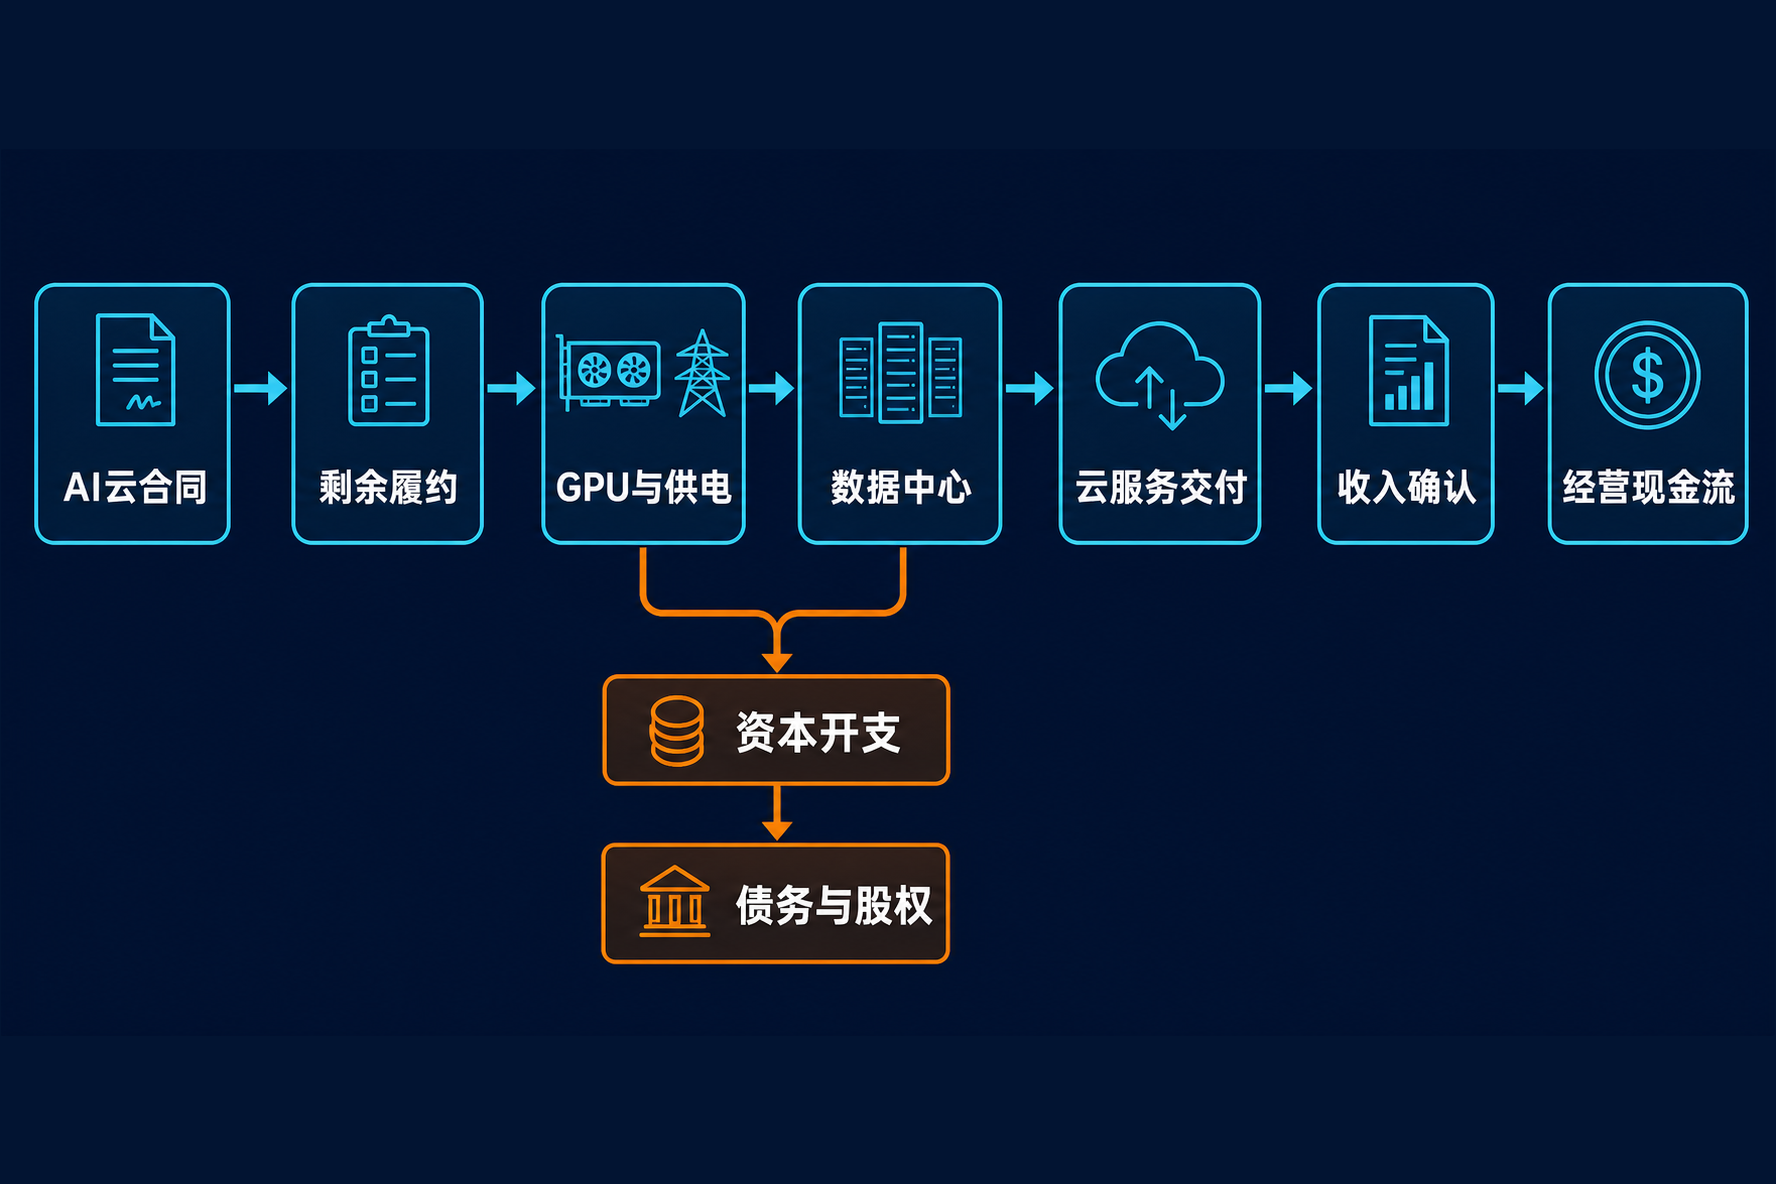
这种转型改变了甲骨文的经济模型:传统软件更依赖既有产品、续费和应用生态,AI 云则必须提前部署 GPU、网络、电力与数据中心容量。收入在设施上线并履约后逐步确认,建设现金却可能更早流出,由此形成订单、收入和现金流之间的时间差。
三、增长驱动:订单是真的,但兑现是多年工程
RPO 从 FY2026 第一季度末的 4550 亿美元,上升至 2026 年 2 月末的 5526 亿美元,再于 5 月末达到 6380 亿美元。公司称,第三、第四季度的大部分增量来自大型 AI 合同。这是需求强劲的直接证据,也是管理层给出 FY2027 总收入 900 亿美元指引的重要基础。
但收入确认排期显示,6380 亿美元不能与某一年度收入简单对应。公司预计其中约 12%在未来 12 个月确认,34%在第 13—36 个月确认,34%在第 37—60 个月确认,其余部分更晚确认。换言之,约 80%的 RPO 要到一年以后才可能确认,增长路径高度依赖多年产能交付。
公司还披露,大型 AI 合同中,客户预付购买 GPU或自行提供 GPU 的硬件部分合计约 750 亿美元。这种安排有助于减少甲骨文对部分硬件的自筹需求,但不能免除数据中心、供电、网络、运营和融资成本。因此,把客户承担部分 GPU 成本推断为整个项目已经“轻资产化”,证据并不充分。(来源:甲骨文《FY2026 第四季度及全年业绩公告》,披露于 2026-06-10)
四、财务质量:利润增长,不等于自由现金流改善
从利润表看,FY2026 仍然强劲。甲骨文 GAAP 营业利润为 206 亿美元,同比增长 17%;GAAP 归属于普通股股东的净利润为 170 亿美元,同比增长 36%。公司披露的非 GAAP 营业利润为 289 亿美元,同比增长 16%,但该口径排除了股权激励、收购相关费用和重组等项目,不能与 GAAP 净利润或现金流直接混用。
从现金流量表看,压力更加清楚。FY2026 GAAP 经营现金流为 319.77 亿美元,同比增长 54%,但资本开支达到 556.63 亿美元,经营现金流只能覆盖约 57%的资本开支。按照公司“经营现金流减资本开支”的非 GAAP 定义,自由现金流为负 236.86 亿美元。
经营现金流本身也需要拆解。FY2026 的 319.77 亿美元中,包括 45.92 亿美元由具有重大融资成分的客户预付款带来的递延收入增加。这笔钱改善当期现金流,却对应未来履约责任。扣除该客户预付款及 33.45 亿美元资本开支相关短期融资后,公司披露的非 GAAP 资本开支净现金支出仍达 477.26 亿美元。(来源:甲骨文《FY2026 Financial Results—Supplemental Financial Tables》,披露于 2026-06-10)
资产负债表和融资现金流进一步显示,扩张并非完全依靠内部造血。截至 FY2026 年末,公司非流动应付票据及其他借款为 1223.42 亿美元,上年同期为 852.97 亿美元;非流动经营租赁负债由 115.36 亿美元升至 266.48 亿美元。FY2026 融资活动净流入为 402.84 亿美元,显著高于 FY2025 的 10.98 亿美元。
融资成本已经进入利润表。FY2026 利息支出为 47.56 亿美元,高于 FY2025 的 35.14 亿美元;第四季度利息支出同比增长 47%。事实是收入和营业利润仍在增长;本文的推断是,如果产能上线或回款慢于融资成本增长,利润增长的现金含量可能继续承压。
五、竞争壁垒:合同可见度与交付能力必须同时成立
6380 亿美元 RPO、大型 AI 合同以及 OCI 的高速增长,说明甲骨文已获得可观的客户需求承诺。传统软件和云应用收入也可能为基础设施扩张提供客户关系与收入底盘,这构成潜在的业务协同。
但在 AI 云竞争中,签约只是第一道门槛。真正决定壁垒的是能否按期获得 GPU、供电和数据中心容量,以可接受的成本稳定交付,并在利用率提升后形成规模经济。甲骨文 10-K 已将容量管理、技术组件供应、客户履约及网络安全列为相关风险。
现有来源没有提供主要竞争对手同期的统一口径收入、资本开支和订单数据,因此本文不做缺乏依据的精确同业排名。可以确认的是,资本获取能力与基础设施交付能力正在和软件产品能力一样,成为竞争变量。
六、估值敏感因素:不要只看订单倍数
本文不给目标价。甲骨文未来估值更可能围绕以下三种经营情景变化:
乐观情景:数据中心按期上线,RPO 如期转化,OCI 高增长带来利用率和经营杠杆;客户偿还部分建设成本,经营现金流逐步追上资本开支。
基准情景:收入保持增长,但新项目爬坡压低毛利率,折旧、利息和租赁费用上升,自由现金流恢复明显滞后于利润增长。路透对业绩电话会的记录显示,管理层预计 FY2027 数据中心项目爬坡将令毛利率下降。
压力情景:供电、GPU 或建设进度延迟,收入确认后移,而债务利息和固定成本继续发生;同时通过发行股票融资,带来股东摊薄。
关键敏感变量不是 RPO 总额本身,而是未来 12 个月确认比例、OCI 增速、云业务毛利率、资本开支净承担额、经营现金流转化率以及融资成本。
七、三组下行风险与跟踪指标
第一,交付风险。FY2027 资本开支最高可能达到 950 亿美元,其中约 200亿至250 亿美元预计由客户偿还,甲骨文自身承担额约 700 亿美元;但偿还时点尚未明确。需跟踪数据中心上线节奏、客户偿付款以及 RPO 的实际确认比例。(来源:路透《Oracle’s AI spending blows past estimates, raising worries over growing debt》,2026-06-10)
第二,融资与摊薄风险。公司称 FY2026 已筹集约 430 亿美元债务融资和 50 亿美元股权融资,并预计 FY2027 再通过债务与股权筹集约 400 亿美元,其中包括已公布的 200 亿美元 ATM 股票发行计划。需持续观察净债务、利息支出、租赁负债和流通股变化。
第三,利润率风险。高速增长的 AI 基础设施业务需要承担折旧、电力和运营成本,且管理层已预期项目爬坡将压低 FY2027 毛利率。需同时观察 OCI 收入增速、云业务毛利率、GAAP 营业利润率,而不能只看调整后利润。
第四,订单兑现风险。RPO 不等于不可撤销现金收入,其实现取决于公司交付和客户持续履约。需要比较每季新增 RPO、未来一年可确认比例、递延收入及实际云收入,判断积压订单是否按计划消化。
结语:需求已经得到验证,资本回报仍待验证
FY2026 的甲骨文不是一个简单的“订单暴增”故事。OCI 全年增长 77%、RPO 达到 6380 亿美元,证明 AI 云需求与合同可见度显著增强;但负 236.86 亿美元自由现金流、快速扩大的债务和租赁负债,以及 FY2027 的新增融资计划,又说明订单兑现需要付出庞大的前置资本成本。
因此,中性结论是:甲骨文已经证明其能够获得大额 AI 云需求,但尚未通过完整周期证明这些合同可以在合理期限内转化为足以覆盖资本开支、融资费用和潜在摊薄的自由现金流。未来几个季度,比订单总额更重要的是收入确认速度、毛利率、净资本开支和融资依赖度。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应基于独立研究及个人风险承受能力。
参考资料
- 美国证券交易委员会(SEC)/ Oracle Corporation:《Oracle Corporation 2026 Form 10-K Annual Report》(报告期截至 2026-05-31,SEC 受理于 2026-06-22)
https://www.sec.gov/Archives/edgar/data/1341439/000119312526277521/orcl-20260531.htm - Oracle Investor Relations:《Oracle Announces Record Q4 and FY 2026 Results Driven by Cloud Infrastructure & Cloud Applications》(披露于 2026-06-10)
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Announces-Record-Q4-and-FY-2026-Results-Driven-by-Cloud-Infrastructure--Cloud-Applications/ - Oracle Investor Relations:《Oracle Corporation Fiscal 2026 Financial Results — Supplemental Financial Tables》(披露于 2026-06-10)
https://s23.q4cdn.com/440135859/files/doc_earnings/2026/q4/supplemental-info/Q426_Form8K_Exhibit99-1_Earnings_Release_Tables-Final.pdf - 美国证券交易委员会(SEC)/ Oracle Corporation:《Oracle Corporation Quarterly Report on Form 10-Q for the Quarter Ended February 28, 2026》(披露于 2026-03-10)
https://www.sec.gov/Archives/edgar/data/1341439/000119312526101045/orcl-20260228.htm - Reuters(由 Investing.com 发布):《Oracle’s AI spending blows past estimates, raising worries over growing debt》(发布于 2026-06-10)
https://www.investing.com/news/stock-market-news/oracle-beats-fourthquarter-revenue-estimates-4736107 - Oracle Corporation:《Oracle Financial Analyst Meeting 2025 — Doug Kehring Financial Presentation》(发布于 2026-04-23)
https://www.oracle.com/a/ocom/docs/corporate/financial-analyst-meeting-2025-kehring.pdf