950亿美元待兑现:戴尔AI服务器规模如何变成高质量利润?
戴尔科技交出了一份增长极快、但仍需追问利润含金量的季度成绩单。
据公司向美国证券交易委员会提供的FY2027第二季度业绩附件,截至2026年7月31日,戴尔AI服务器积压订单达到950亿美元;当季AI优化服务器收入为164.01亿美元,同比增长100%。与此同时,公司GAAP净利润升至41.33亿美元,同比增长255%,经营活动现金流却为22.25亿美元,同比下降13%。
这组反差构成核心问题:950亿美元订单能否顺利交付,并从产品收入进一步转化为毛利、经营利润和真实现金?答案不能只看订单规模。
公司与报告资料卡
- 公司:Dell Technologies Inc.(戴尔科技)
- 证券市场:美国证券市场,证券代码DELL;本组材料未注明具体挂牌交易所
- 报告期:FY2027第二季度,截至2026年7月31日
- 披露日期:2026年9月1日
- 币种:美元
- 财务属性:未经审计;业绩新闻稿作为Form 8-K附件向SEC“提供”(furnished)
- 数据核实日期:2026年9月3日
全文所称“订单”“积压订单”和“收入”并非同一概念:当季609亿美元AI服务器订单代表新增预订,950亿美元积压订单代表尚待履约的订单,164.01亿美元收入才是当期已经确认的销售额。
商业模式:硬件规模之外,组合决定利润
戴尔的收入基础仍是基础设施与终端产品及相关服务。FY2027第二季度,公司GAAP净营收469.71亿美元,同比增长58%;其中产品收入411.12亿美元,同比增长72%,服务收入58.59亿美元,同比基本持平。换言之,本轮增长主要由产品放量驱动,而不是较稳定的服务收入扩张。(来源:戴尔科技FY2027第二季度业绩公告,2026-09-01)
基础设施解决方案集团(ISG)是增长中心。当季ISG收入317.82亿美元,同比增长89%,包括164.01亿美元AI优化服务器收入、105.31亿美元传统服务器及网络收入,以及48.50亿美元存储收入。
但服务器销售额高,并不自动等于利润率高。戴尔在AI基础设施中的作用包括系统设计、整机集成、网络与存储配置以及交付实施,核心计算能力又依赖NVIDIA芯片生态。能够提高经济价值的,不只是把昂贵组件装入服务器,而是将计算、网络、存储、电力与散热要求整合成可部署系统。
增长驱动:需求、产品周期与提前下单同时存在
需求侧的事实很强:公司在FY2027第二季度取得609亿美元AI服务器订单,过去12个月累计订单1317亿美元,AI客户超过6500家;客户范围据管理层所述已扩展至新型云服务商、主权项目和企业客户。公司还称已开始交付基于NVIDIA Vera Rubin平台设计的机架系统,意味着新一轮计算平台正在进入交付周期。(来源:戴尔科技FY2027第二季度电话会及CFO文章,2026-09-01至09-02)
全年指引也明显上调。戴尔将FY2027营收指引由1670亿美元提高至1920亿美元,将AI优化服务器收入指引由600亿美元提高至740亿美元;第三季度总营收和AI服务器收入指引分别约为490亿美元和190亿美元。
不过,积压订单中可能同时包含供应短缺形成的排队需求。管理层承认,服务器、存储及先进制程相关组件受到供应限制,一些大型客户为确保供应而提前下单。因此,950亿美元既是需求能见度指标,也可能被重复预订、交付周期拉长或客户提前锁定产能等行为放大。这是基于公司披露作出的推断,并非公司已经确认的取消率结论。
传统服务器及网络收入当季同比增长122%,同样不能全部解释为出货量增长。管理层表示,其中还包括配置升级和组件涨价造成的通胀影响。若未来组件价格回落,收入增速与订单金额可能自然降温,即使实际交付数量仍然稳健。
财务质量:利润率改善,现金转换尚未同步
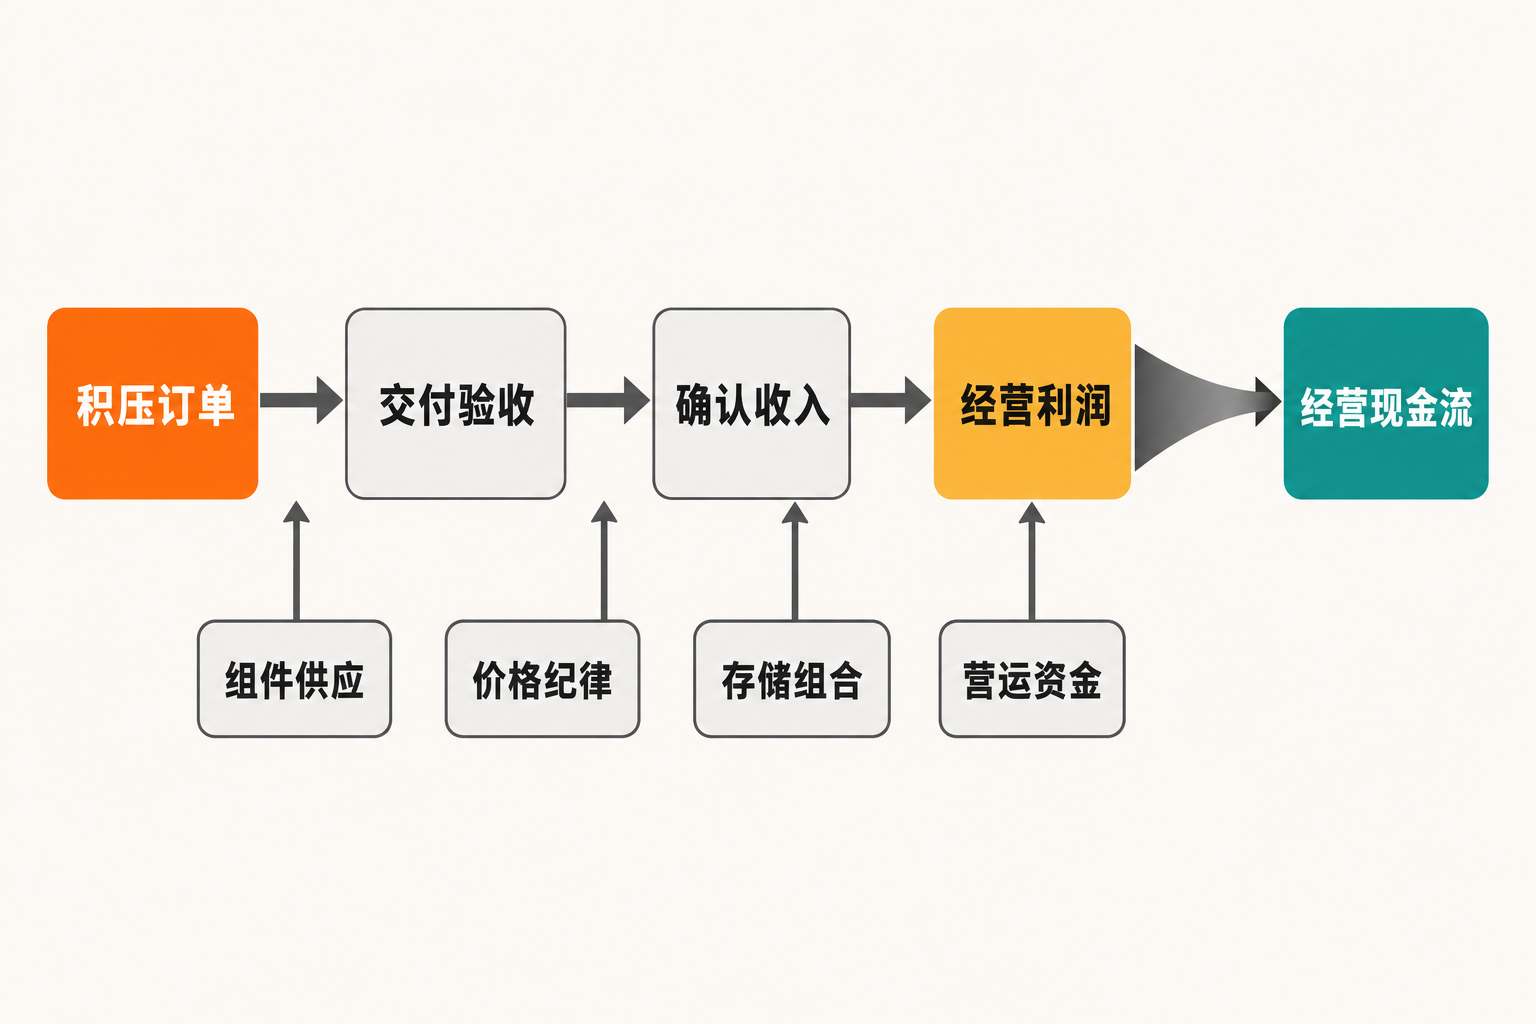
从会计利润看,本季度表现突出。戴尔FY2027第二季度GAAP毛利润为98.30亿美元,同比增长80%;按披露数据计算,GAAP毛利率约20.93%,高于上年同期约18.29%。GAAP营业利润为53.85亿美元,同比增长204%,营业利润率约11.46%;GAAP净利润为41.33亿美元,同比增长255%。
非GAAP口径下,公司营业利润为59.29亿美元,净利润为45.91亿美元。两套指标都显示盈利增长,但非GAAP数字排除了公司定义的部分项目,不能替代GAAP结果。
ISG营业利润达到47.81亿美元,同比增长225%,营业利润率由8.8%升至15.0%。管理层将改善归因于规模效应、价格纪律、存储盈利提升及Dell自有IP存储组合。但公司没有披露AI服务器独立毛利率,因此不能把ISG全部利润改善归功于AI服务器。事实上,存储当季收入48.50亿美元,同比增长26%,更高利润率的自有IP存储占比提高,可能是利润改善的重要支撑。(来源:戴尔科技业绩公告及CFO文章,2026-09-01至09-02)
现金流给出了不同信号。当季经营活动现金流22.25亿美元,同比下降13%,仅约为同期GAAP净利润41.33亿美元的一半。资本开支及资本化软件开发成本为12.39亿美元,据此计算的传统自由现金流约9.86亿美元。
公司另报非GAAP“调整后自由现金流”81.49亿美元。R40依据公司财务表指出,其中66.67亿美元来自金融应收款调整。这个指标有助于观察Dell Financial Services融资活动调整后的表现,却不等于当期经营业务实际增加了81.49亿美元现金,研究中不应与传统自由现金流混用。
资产负债表也反映了扩张压力。据R40基于公司财务表的分析,库存从2026年1月末约104.37亿美元升至7月末约212.90亿美元,应付账款由约335.60亿美元升至497.23亿美元。库存与供应商信用共同支撑交付准备,但若订单延迟、配置变化或组件价格下跌,营运资金可能成为利润向现金转换的阻力。
壁垒与竞争:复杂交付能力比组装规模更关键
戴尔的潜在壁垒包括全球供应链、企业客户覆盖、融资能力,以及服务器、网络、存储和部署服务的组合。CIO报道称,部分AI项目可能需要多达50种定制设计,以适应性能、电力、散热和数据中心环境。复杂度可以提升客户黏性,也会增加工程、验收及交付成本。
竞争并不轻松。路透社将HPE与Super Micro列为相关服务器同业;上游关键芯片生态则由NVIDIA等供应商影响。客户既可在系统集成商之间比较价格与交期,大型云客户也可能强化自研或直接采购能力。因此,规模只有在价格纪律、供应保障和附加产品销售同时成立时,才可能形成持续回报。
估值敏感因素:市场在给什么定价
据路透社援引LSEG数据,2026年9月2日报道时,戴尔未来12个月预期市盈率约18.12倍,高于HPE的约12.56倍和Super Micro的约8.06倍。这只是特定时点的市场预期,并不代表内在价值或未来回报。
估值向上的情景是:组件供应改善,积压订单按期转为收入;存储与服务随AI服务器交付同步增长;ISG利润率保持韧性;经营现金流开始追上净利润。届时,市场可能更愿意把戴尔视为拥有集成和交付能力的AI基础设施平台。
中性情景是:订单兑现但硬件组合偏重,收入快速增长,利润率主要依赖规模与存储补充,现金流改善相对滞后。
压力情景则是:提前下单效应消退、客户调整项目、组件短缺延续或价格竞争加剧,使收入确认推迟;同时库存与应收占用资金。即使账面收入继续增长,估值也可能因现金转换弱和利润率不透明而承压。这里讨论的是变量关系,不是目标价预测。
三类下行风险与跟踪指标
第一,订单质量风险。公开材料没有披露950亿美元积压订单的客户金额分布、取消条款和具体交付时间表。应持续跟踪新增订单、AI服务器收入、期末积压订单三者的变化,以及大客户集中度是否获得披露。
第二,供应与部署风险。服务器、存储及先进制程组件均存在限制,项目还受数据中心电力、散热和建设进度约束。应关注第三季度190亿美元AI服务器收入指引能否实现,以及交付周期和供应限制表述是否改善。
第三,利润率与组合风险。AI服务器独立毛利率仍未知,ISG利润可能受到存储组合、价格纪律和费用杠杆支撑。应跟踪ISG营业利润率、存储收入及自有IP存储占比,同时观察整体毛利率能否维持。
第四,现金转换与营运资金风险。应持续比较GAAP净利润、经营现金流和传统自由现金流,并跟踪库存、应付账款及金融应收款变化。若利润上升而经营现金流长期落后,所谓高质量利润仍未得到验证。
结语:订单是起点,现金才是终点
950亿美元积压订单证明戴尔正处于AI基础设施扩张的核心位置,却不能单独证明未来利润的质量。积极证据是收入、GAAP利润和ISG利润率同步改善,客户覆盖与产品周期也在扩展;反面证据则是经营现金流同比下降、库存迅速增加,以及AI服务器独立利润率和订单条款缺乏披露。
因此,对这份财报更中性的理解是:戴尔已经证明自己能够取得大规模订单,下一阶段需要证明的是按期交付、保持价格纪律、带动存储及服务,并把会计利润转成现金。订单规模回答“有没有需求”,现金转换才回答“需求值多少钱”。
本文仅供信息交流,不构成投资建议。证券价格可能波动,读者应结合自身风险承受能力独立判断。
参考资料
- Dell Technologies(经美国证券交易委员会EDGAR披露):《Dell Technologies Delivers Second Quarter Fiscal 2027 Financial Results》(FY2027第二季度;披露于2026-09-01)
https://www.sec.gov/Archives/edgar/data/1571996/000157199626000039/exhibit991earnings8kq2fy27.htm - Dell Technologies Inc. / U.S. Securities and Exchange Commission:《Form 8-K — Current Report, Dell Technologies Inc.》(披露于2026-09-01)
https://www.sec.gov/Archives/edgar/data/1571996/000157199626000039/dell-20260901.htm - Dell Technologies Investor Relations:《Q2 2027 Dell Technologies Inc Earnings Call》(电话会日期:2026-09-01)
https://investors.delltechnologies.com/static-files/a24f97e4-63b2-460d-a4be-44738826e8ce - Dell Technologies,David Kennedy:《Record Results Reflect Compounding Advantages》(发布于2026-09-02)
https://www.dell.com/en-us/blog/record-results-reflect-compounding-advantages/ - CRN:《Dell AI Server Momentum Accelerates With Record $60.9B In Q2 AI Orders; Backlog Hits $95B》(发布于2026-09-02)
https://www.crn.com/news/data-center/2026/dell-ai-server-momentum-accelerates-with-record-60-9b-in-q2-ai-orders-backlog-hits-95b - Reuters(MarketScreener转载):《Dell shares gain after strong AI server demand boosts annual forecast》(发布于2026-09-02)
https://www.marketscreener.com/news/dell-shares-gain-after-strong-ai-server-demand-boosts-annual-forecast-ce7858d2df8ff620 - CIO:《Dell’s $95B AI backlog shows the infrastructure crunch is far from over》(发布于2026-09-02)
https://www.cio.com/article/4217706/dells-95b-ai-backlog-shows-the-infrastructure-crunch-is-far-from-over-2.html - R40:《DELL Q2 FY2027 reported earnings analysis》(发布于2026-09-02)
https://r40.io/news/dell-q2-fy2027-reported-earnings-analysis/