科技财经研报 · 公司深研
FINANCIAL RESEARCH
CISCO · FY2026 Q4
思科 FY2026 四季度研报:AI订单之后,Silicon One能否消化库存与现金流压力?
AI网络与园区换代推动订单增长,库存、采购承诺与现金转化则构成下一阶段的验证重点。
思科交出了一份增长强劲、但资产负债表信号更复杂的季度成绩单。
据公司《CISCO REPORTS FOURTH QUARTER AND FISCAL YEAR 2026 EARNINGS》披露,截至2026年7月25日的第四季度,思科收入为172.52亿美元,同比增长18%;产品订单同比增长35%,网络产品订单增长40%。但截至期末,公司库存已升至56.94亿美元,同比增长约80%;库存采购承诺达到171.65亿美元,同比增加约126%。
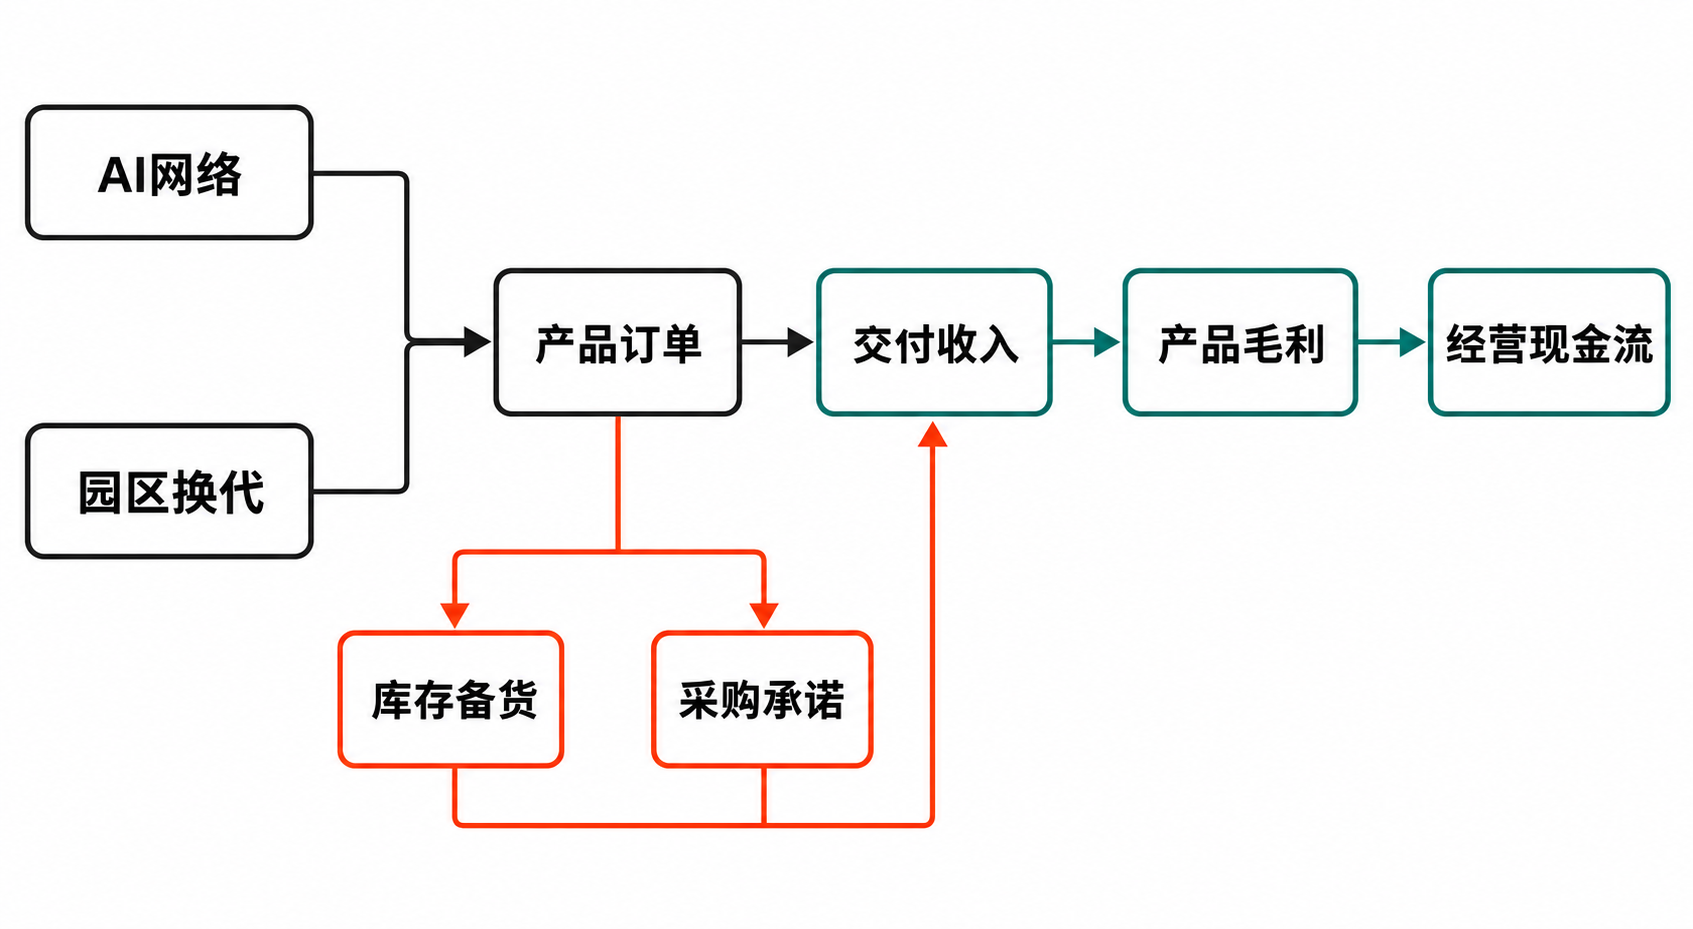
这构成了本次研报的核心问题:AI网络与园区换代确实推高了订单,但这些订单能否及时转化为收入、毛利和现金,进而消化已经形成的库存与供应承诺?
需要先区分三个层次:订单增长是事实;Silicon One可能提高产品复用能力,是基于产品架构的推断;它足以完全化解库存风险,则目前没有数据支持。
一、公司与报告期资料卡
- 研究主体:Cisco Systems, Inc.(思科)
- 证券市场:本次资料包未提供可核验的上市市场与证券代码,本文不作补充
- 报告期:FY2026第四季度及全年,财年截至2026年7月25日
- 财务口径:美国GAAP及公司调整后的非GAAP口径
- 币种:美元
- 数据核实日期:2026年8月21日
- 信息限制:截至核实日,资料包尚未包含FY2026正式Form 10-K;第四季度采购承诺的期限分布和不可取消比例仍待监管文件确认
二、商业模式:硬件放量,服务提供稳定器
思科的收入来自网络、安全、协作、可观测性产品及服务。FY2026第四季度,Networking收入为97.91亿美元,同比增长28%,约占当季总收入的56.8%;Security收入22.26亿美元,同比增长14%;Collaboration收入11.67亿美元,增长12%;Observability收入2.75亿美元,增长6%;Services收入37.93亿美元,基本持平。(来源:思科FY2026第四季度业绩公告,2026-08-12)
这组结构表明,本轮增长主要由网络产品而非服务拉动。产品收入当季达到134.59亿美元,同比增长24%;服务收入没有同步增长。经营含义是:思科正在重新获得硬件增长弹性,却也因此更容易受到芯片、内存、光学器件成本和客户交付节奏影响。
服务业务仍有稳定价值。公司披露,第四季度非GAAP服务毛利率为71.6%,同比提高80个基点,明显高于产品毛利率。不过,资料没有给出本轮AI硬件后续能够带来多少服务收入,因此不能把硬件订单机械外推为订阅或服务增长。
三、增长驱动:AI网络与园区换代形成“双周期”
第一条增长线是超大规模客户的AI基础设施投入。根据公司业绩材料,第四季度相关订单为40亿美元,FY2026全年累计93亿美元,约为上一财年的4.5倍;其中约60%来自Silicon One系统,约40%来自光学产品。四家主要超大规模客户的相关订单均实现三位数增长,Service Provider and Cloud产品订单总体增长95%。(来源:思科《Q4 FY2026 Prepared Remarks》,2026-08-12)
公司还披露三个新增AI设计胜出,包括P200 scale-across、G200 scale-out和一个光线路系统,并称已经收到订单。这支持Silicon One进入大型客户网络架构的事实,但客户身份、合同期限、取消条款和单项目毛利率均未披露。
第二条增长线来自企业园区。FY2026园区网络技术订单增长超过15%,第四季度园区网络订单增长20%;与此同时,公司称仅约7%的园区交换机安装基础完成更新。Wi-Fi 7已占当季无线订单的一半以上,无线预订增长超过25%。这意味着交换机、无线接入与多千兆以太网可能形成配套更新,但公司所称“超过1000亿美元的更新机会”属于市场空间估算,并非在手订单。
反例在于,订单不等于收入。思科FY2026超大规模客户AI订单为93亿美元,而当年确认的相关收入约40亿美元;期末剩余履约义务(RPO)为467.34亿美元,同比增长7%,递延收入为297.81亿美元,同比增长约3%,均明显慢于产品订单增速。不同指标的确认条件并不相同,不能直接用订单减去收入来计算积压。
四、财务质量:利润增长快,现金转化仍需修复
营收层面,思科FY2026全年收入为633.25亿美元,同比增长12%。第四季度GAAP净利润38.59亿美元,同比增长51%,GAAP稀释每股收益0.97美元;非GAAP净利润48.68亿美元、每股收益1.22美元,均增长23%。非GAAP结果剔除了股权激励、并购相关无形资产摊销等项目,不能与GAAP利润混用。
利润率传递出另一层信号。第四季度GAAP营业利润率为24.7%,非GAAP营业利润率为35.9%;非GAAP总毛利率为66.3%,同比下降210个基点,其中产品毛利率降至64.8%,下降270个基点。公司将压力归因于硬件占比提高和内存成本上涨,生产率改善及提价仅部分抵消影响。(来源:思科FY2026第四季度业绩材料,2026-08-12)
换言之,AI网络正在扩大收入,却尚未证明能带来更高的单位经济性。费用控制维持了营业利润率,但不能替代对产品毛利的观察。
现金流更能揭示扩张成本。FY2026经营现金流为141.77亿美元,略低于上年的141.93亿美元,没有随收入和GAAP净利润同步增长。全年购置固定资产14.10亿美元,高于上年的9.05亿美元;按经营现金流减去固定资产购置推算,自由现金流约127.67亿美元,同比下降约4%。这一定义是本文依据公司数据作出的计算,不应与其他机构的自由现金流口径混淆。
全年库存变动消耗现金25.41亿美元,融资应收款增加18.35亿美元,所得税净支付也构成拖累;应付账款增加贡献8.42亿美元、递延收入增加贡献11.25亿美元,提供了部分抵消。第四季度经营现金流达到53.86亿美元,同比增长27%,说明单季回款改善,但尚不足以改变全年现金转化基本持平的结果。
期末现金、现金等价物及投资合计159.18亿美元。FY2026分红65.53亿美元、回购61.06亿美元,合计126.59亿美元,约等于公司定义的全年自由现金流。资本回报本身不是问题,但它意味着当库存或供应承诺超预期恶化时,新增现金缓冲相对有限。
五、Silicon One是壁垒,也是尚待验证的“库存转换器”
思科官方将Silicon One描述为统一、可编程的芯片架构,覆盖AI集群、超大规模数据中心、运营商、企业园区与接入网络。G系列面向AI scale-out和scale-up,P系列面向域间互联与核心路由,其他系列覆盖交换、路由和接入;产品既可进入思科系统,也可用于第三方系统。
由此可以作出一项合理推断:统一架构、软件复用和多种系统形态,可能扩大零部件及设计的适用范围,降低单一用途ASIC的部分滞销风险。微软Azure采用以及Meta计划部署G200相关系统,也构成重要客户验证。
但这种推断存在边界。思科没有按芯片、客户或产品代际披露库存和采购承诺;端口速度、内存、光模块及散热方案仍会迭代。公司Q3 Form 10-Q还明确说明,相当部分采购安排属于确定、不可取消且无条件的承诺,需求骤降或技术变化可能带来库存减值及采购承诺损失,并计入销售成本。
竞争方面,资料将Broadcom和NVIDIA列为可比方案提供者,但没有提供统一口径的性能、价格、功耗、良率或市场份额测试。因此,本文的观点是:Silicon One已经形成架构差异化和客户导入基础,但现有证据不足以证明其壁垒不可替代,更不足以证明它能无损消化全部供应承诺。
六、库存与采购承诺:风险不在规模本身,而在转化速度
截至FY2026末,思科库存为56.94亿美元,较上年增加25.30亿美元;库存采购承诺由上年同期75.99亿美元升至171.65亿美元。两者合计约228.59亿美元,高于期末159.18亿美元的现金、现金等价物及投资。不过,采购承诺并非全部立即付款,也不能等同于已确认负债,直接比较只用于衡量潜在资金敞口,不能据此判断偿付能力。(来源:思科《Q4 Fiscal Year 2026 Earnings Slides》,2026-08-12)
真正需要跟踪的是三条转化链:订单能否按时交付并确认收入;硬件收入能否维持毛利;利润能否在扣除库存和融资应收款占用后形成现金。如果其中一环中断,备货就可能从供应保障变成资产减值压力。
七、估值敏感因素:不设目标价,只看关键变量
资料包未提供核实日股价、股本及一致预期估值倍数,因此本文不计算目标价。估值可以用三个经营情景理解:
顺利消化情景: FY2027超大规模客户AI收入接近公司预计的75亿美元,园区换代持续,库存增速回落,产品毛利企稳。此时市场更可能重视收入上修和AI平台化能力。
温和转化情景: 订单继续增长,但硬件占比和内存成本使毛利承压,库存仅缓慢下降。收入增长与自由现金流改善不同步,估值敏感点将转向现金转化率。
需求回落情景: 大客户资本开支、交付时点或技术路线发生变化,不可取消承诺转化为库存或损失准备。此时毛利、经营现金流和资产负债表将同时承压。
公司给出的FY2027收入指引为722亿至734亿美元,高于路透报道中LSEG汇总的686.9亿美元市场预期;但第一季度非GAAP毛利率指引为65%至66%,略低于报道所引66.10%的市场预期。收入预期强、毛利预期偏谨慎,正是估值分歧的来源。(来源:Reuters,2026-08-12)
八、下行风险与跟踪清单
至少需要持续观察以下风险与指标:
- 订单兑现风险:跟踪AI订单转收入的速度、RPO与递延收入增速,以及订单取消或延期信息。
- 库存减值风险:跟踪库存绝对额、环比增速、周转变化,以及正式Form 10-K中的减值和采购承诺损失准备。
- 不可取消承诺风险:跟踪171.65亿美元采购承诺的期限、不可取消比例及按零部件划分的集中度。
- 毛利率风险:跟踪非GAAP产品毛利率、内存和光学器件成本、提价效果,避免把费用控制误认为产品盈利改善。
- 客户集中风险:跟踪四家主要超大规模客户的订单结构、资本开支周期及设计胜出能否扩展至更多客户。
- 现金配置风险:跟踪经营现金流、库存和融资应收款占用,以及分红回购占自由现金流的比例。
结语:订单证明需求,现金流才完成验证
思科FY2026第四季度已经证明,AI网络和园区换代能够重新推动硬件增长,Silicon One也获得了订单与关键客户验证。但收入增长、产品毛利和现金流呈现出不同步:订单快速扩张,库存与采购承诺更快上升,全年经营现金流却基本持平。
因此,中性结论是:Silicon One是消化这些投入的重要条件,却不是充分条件。下一阶段最重要的证据,不是再增加多少订单,而是库存能否回落、采购承诺能否转为高质量收入、产品毛利能否企稳,以及经营现金流能否重新超过利润增长。
本文仅供信息交流,不构成投资建议。市场有风险,投资决策应结合个人风险承受能力并独立判断。
参考资料
- Cisco Systems, Inc. Investor Relations:《CISCO REPORTS FOURTH QUARTER AND FISCAL YEAR 2026 EARNINGS》(FY2026第四季度及全年,披露于2026-08-12)
查看原始资料 - Cisco Systems, Inc.:《Q4 Fiscal Year 2026 Earnings Slides》(披露于2026-08-12)
查看原始资料 - Cisco Systems, Inc.:《Q4 FY2026 Prepared Remarks》(披露于2026-08-12)
查看原始资料 - Cisco Systems, Inc. / U.S. Securities and Exchange Commission:《Form 10-Q for the quarter ended April 25, 2026》(提交于2026-05-19)
查看原始资料 - Cisco Systems, Inc.:《Cisco Silicon One – Processors for Unified Network Architecture》(访问于2026-08-21)
查看原始资料 - Reuters:《Cisco forecasts annual revenue above estimates on sustained AI spending》(发布于2026-08-12)
查看原始资料