台积电二季度研报:620亿美元资本开支中点,筑高壁垒还是压低现金流?
TSMC 2026 Q2 · CAPITAL EXPENDITURE
台积电2026年第二季度交出了一组看似没有悬念的增长数字:按未经审计TIFRS合并口径,公司实现营收1.270381万亿元新台币,同比增长36.0%;归属于母公司股东的净利润为7065.62亿元,同比增长77.4%。但真正值得研究的并非利润纪录,而是公司把2026年资本预算从原先的520亿至560亿美元,上调到600亿至640亿美元。
核心问题由此产生:当AI需求和2纳米周期推动收入增长后,这笔相当于620亿美元中点的投入,究竟会先转化为更难复制的产能壁垒,还是先表现为自由现金流减少、折旧增加和毛利率承压?
公司与报告资料卡
- 公司:台湾积体电路制造股份有限公司(TSMC)
- 证券市场:纽约证券交易所美国存托凭证;公司同时在台湾证券市场挂牌
- 报告期:截至2026年6月30日的三个月及六个月
- 主要币种:新台币;美元收入及资本预算另行列示
- 财务口径:未经审计TIFRS合并财务报表;本文计算的简化自由现金流属于研究口径,不是公司披露的GAAP或非GAAP指标
- 数据核实日期:2026年8月12日
商业模式:卖的不只是晶圆,也是量产确定性
台积电的核心模式是专业晶圆代工:客户负责芯片设计,公司提供制程开发、晶圆制造,并通过先进封装、测试、光罩等环节延伸服务。其收入最终取决于客户投片规模、制程组合、晶圆出货、价格与产能利用率。
2026年第二季度,7纳米及更先进制程合计贡献77%的晶圆收入,其中3纳米占30%、5纳米占33%、7纳米占11%,刚进入商业爬坡期的2纳米仅占3%。这意味着当前收入底盘仍由3纳米和5纳米支撑;2纳米的战略重要性已经显现,但尚未成为主要收入来源。(来源:台积电2026年第二季度业绩公告,披露于2026-07-16)
平台分类也需要谨慎解读。公司披露,高性能计算平台第二季度收入环比增长20%,占总收入66%,智能手机占22%。HPC包含AI相关需求,但并不等于“纯AI收入”,因此不能把66%全部归因于AI。
增长驱动:旧节点兑现利润,新节点提前占用资源
第二季度美元收入为402.0亿美元,同比增长33.7%、环比增长12.0%;按新台币计算的同比增幅则为36.0%。两种增速差异含有汇率影响,不宜混用。6月单月合并收入达到4426.80亿元新台币,同比增长67.9%;上半年累计收入为2.404484万亿元,同比增长35.6%,显示季度末需求仍强,但月度收入本身不是订单或现金回款。
增长动力来自先进制程需求、晶圆出货及较高利用率。Visible Alpha在《TSMC postQ: AI drives beat, outlook raised; higher capex weighs on sentiment》中估算,第二季度晶圆出货量较共识高4.8%,产能利用率约96.6%,而平均售价低于预期。该结论属于机构模型,但它提示:近期盈利超预期可能更多来自产量和利用率,而不只是价格提升。
另一方面,2纳米收入占比仅3%,库存天数却环比增加7天至87天。公司将这一变化主要归因于N2爬坡。换言之,新节点在大规模贡献收入之前,已经开始占用库存、设备和营运资金。这正是半导体产品周期的典型错位:成本与现金先发生,规模效益后兑现。
财务质量:利润很强,现金流却要看资本形成期
第二季度毛利率为67.7%,较第一季度的66.2%提高1.5个百分点;营业利益率为60.3%,净利率为55.6%。管理层将毛利率环比改善主要归因于成本改善和较高产能利用率,海外晶圆厂成本则是抵消因素。
净利润增速明显高于营收,也不能全部理解为主营业务经营杠杆。当季其他利得及损失为674.30亿元新台币,第一季度仅为10.03亿元;其中出售及按市值计量Vanguard持股产生约630亿元收益,对每股收益贡献2.24元新台币。剔除思路不是否定利润,而是区分晶圆制造的经常性盈利与非营业项目。
现金流提供了另一层观察。公司未经审计财务报表显示,第二季度经营活动现金流为7833.65亿元新台币,购置不动产、厂房及设备流出4960.02亿元。按“经营现金流减购置厂房设备”的简化研究口径计算,自由现金流约为2873.63亿元;上半年相同口径约为6355.76亿元。这个数值并非公司单独披露的指标,而且未涵盖所有可能的自由现金流调整。(来源:台积电2026年第二季度未经审计财务报表,披露于2026-07-16)
第二季度资本支出约为157亿美元,而折旧摊销为1985.38亿元新台币。资本投入明显高于当期折旧,说明产能基础正在扩张,也意味着未来折旧负担可能继续上升。截至6月底,公司现金及现金等价物为3.134218万亿元新台币,现金加有价金融工具约3.518万亿元,因而当前投入并未造成明显流动性紧张;真正的变量是下半年付款节奏和未来数年的持续投入。
600亿至640亿美元买到了什么?
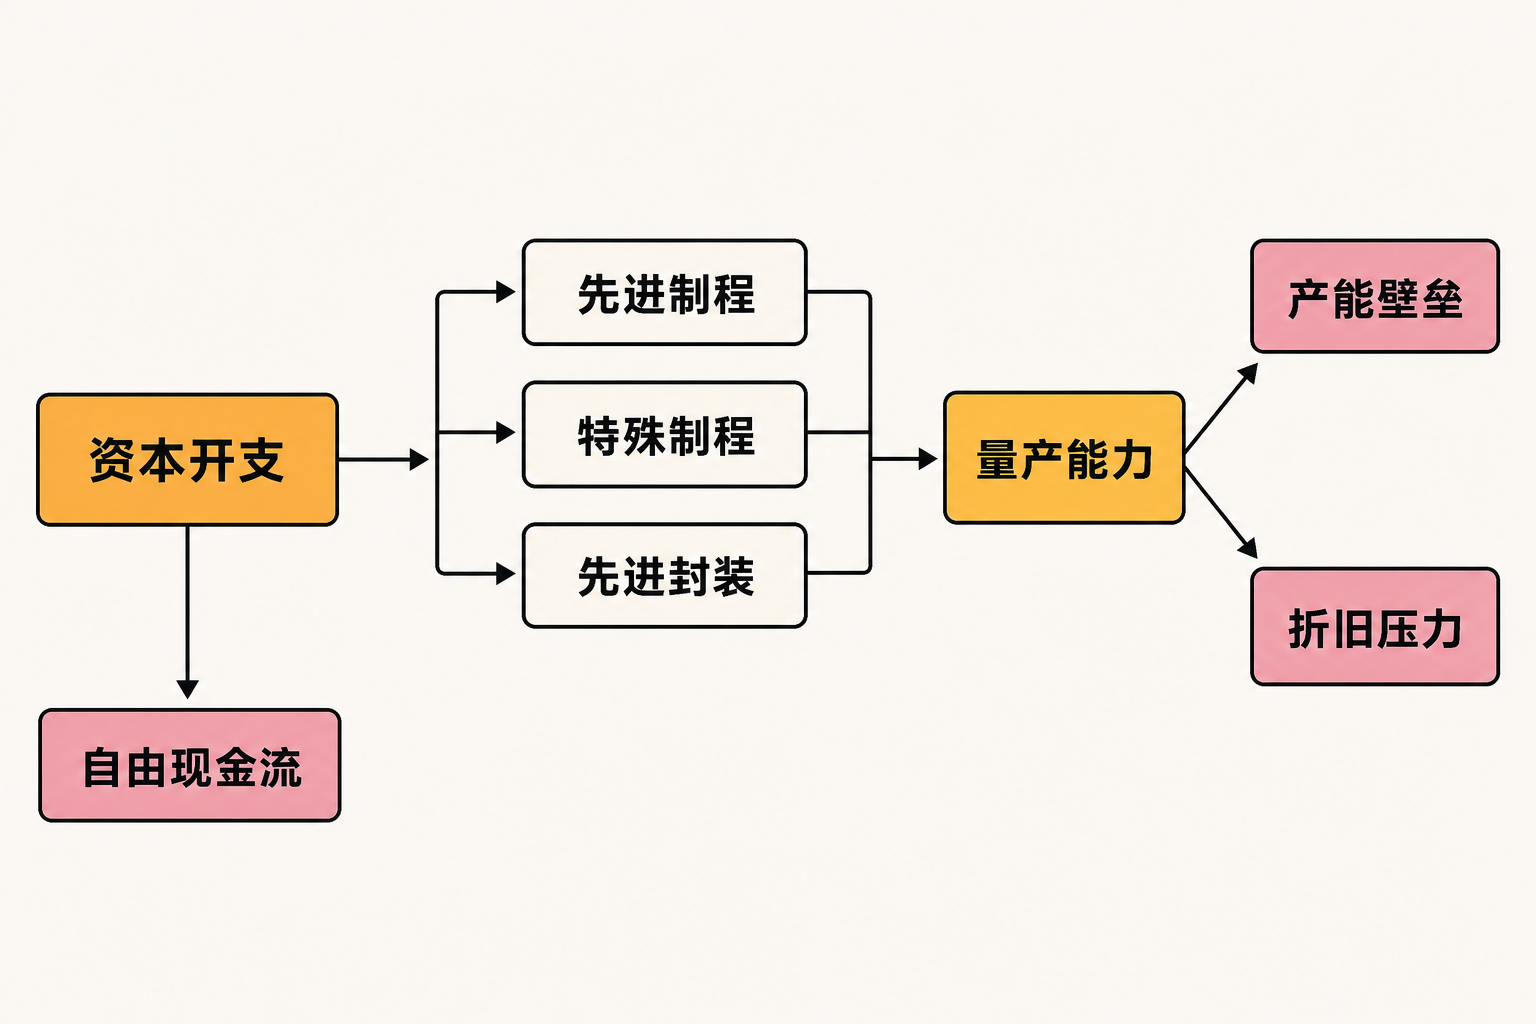
根据第二季度业绩电话会材料,2026年资本预算的70%至80%用于先进制程,约10%用于特殊制程,约10%至20%用于先进封装、测试、光罩及其他项目。机械套用预算上下限,可推算先进制程投入约420亿至512亿美元,特殊制程约60亿至64亿美元,其余项目约60亿至128亿美元;这些只是区间测算,不是公司给出的逐项精确预算。
这笔投入构筑壁垒的逻辑有三层:领先节点需要长期研发和设备协作;量产需要持续积累良率经验;晶圆制造与先进封装协同,又会提高客户迁移成本。管理层称,从技术开发、产能准备到大规模量产需要五年以上,并会参考客户及其终端客户的多年路线图规划产能。因此,竞争不是单座工厂或单代设备的比较,而是资金、工艺、良率、交付和客户信任的复合竞争。
公司2025年度Form 20-F并未在本次资料摘要中逐一列出竞争公司名称,因此本文不凭空补充名单。可确认的竞争范围包括其他专业晶圆代工企业,以及拥有自有制造能力、同时承接外部订单的整合器件制造商。台积电的领先制程与规模构成优势,但监管文件也没有保证2纳米或海外新厂必然达到预定良率、利用率和资本回报。
毛利率的短期反例:收入增长不等于单位盈利同步增长
公司给出的第三季度美元收入指引为446亿至458亿美元,中点较第二季度约增长12%;毛利率指引却为65%至67%,中点较第二季度下降1.7个百分点。管理层预计,2纳米快速爬坡将在2026年下半年稀释毛利率约3至4个百分点;海外晶圆厂在早期阶段预计稀释2至3个百分点,后期可能扩大到3至4个百分点。
这些影响可能重叠,公司没有提供可以直接相加的净影响。合理的研究判断是:高利用率、成本改善和有利制程组合可以对冲部分压力,但若利用率下降,新节点初期成本、海外高成本产能与新增折旧可能同时放大毛利率波动。这是推断,不是公司利润预测。
估值敏感因素:不看目标价,看三组变量
在不设目标价的前提下,可以用三种经营情景理解估值敏感性。
偏强情景:AI及代理型AI需求延续,2纳米投片和先进封装同步提升,新产能维持高利用率。收入增长、良率改善和规模效益逐步覆盖折旧,自由现金流在资本形成期后恢复。
中性情景:收入保持增长,但2纳米和海外厂的初期成本先行,毛利率较第二季度高位回落;经营现金流仍为正,却有更大比例被资本开支吸收。此时估值更依赖市场对未来回报周期的耐心。
偏弱情景:客户需求预测过度乐观,AI基础设施建设降速或库存累积,新产能利用率低于计划。专用资产的折旧、维护及海外成本较难同步下降,自由现金流和资本回报率都会承压。
关键变量不是“资本开支越高越好”或“现金流减少必然不好”,而是新增资本能否转化为合格产能,并在折旧压力全面体现前获得足够客户投片。
至少要跟踪的四项下行风险
第一,AI需求和客户集中风险。主要客户削减采购、调整外包政策或受到出口管制,都可能影响收入与产能利用率。应持续跟踪HPC平台增速、客户投片信号和月度收入,但不能将HPC全部视为AI。
第二,2纳米量产风险。若良率改善或客户导入慢于计划,初期成本会延长。需要观察2纳米晶圆收入占比、库存天数、毛利率指引及管理层对爬坡进度的描述。
第三,海外扩产成本风险。美国累计2650亿美元投资承诺跨越多年,不能与2026年资本预算直接相加。应跟踪海外厂投产时间、利用率以及公司披露的毛利率稀释幅度。
第四,现金流与资本错配风险。未来三年资本投入可能显著高于过去三年。需要同时观察经营现金流、购置厂房设备现金流、折旧摊销和现金储备,避免只看利润表。
结语:壁垒和压力,本来就是同一笔钱的两面
台积电第二季度的事实是:先进制程需求强、利用率高、利润率处于高位,经营现金流足以覆盖当季厂房设备投入;与此同时,2纳米已开始占用库存和资本,第三季度毛利率指引回落,全年资本预算也升至600亿至640亿美元。
本文观点是,高资本开支正在强化台积电的制程、规模和客户协同壁垒,但不能据此预设投资必然获得高回报。接下来的验证重点,应从“投入了多少”转向“2纳米良率与收入占比提升多快、先进封装能否协同放量、海外产能利用率如何,以及自由现金流何时重新扩张”。
本文仅供信息交流,不构成投资建议。科技产业及证券市场存在不确定性,读者应独立判断并自行承担相关风险。
参考资料
- 台湾积体电路制造股份有限公司投资者关系:《TSMC 2026 Q2 Quarterly Results》(2026年第二季度,披露于2026-07-16)
https://investor.tsmc.com/english/quarterly-results/2026/q2 - 台湾积体电路制造股份有限公司/美国证券交易委员会:《TSMC Reports Second Quarter EPS of NT$27.25(Form 6-K Exhibit 99.1)》(2026年第二季度,披露于2026-07-16)
https://www.sec.gov/Archives/edgar/data/1046179/000104617926000451/a2q26e_withguidancexfinal.htm - 台湾积体电路制造股份有限公司:《2026Q2 Financial Statements(Unaudited)》(截至2026-06-30的三个月及六个月)
https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/114aaca0fea2050e96b91fffbab9ed04ba09cd92/FS.pdf - 台湾积体电路制造股份有限公司/LSEG StreetEvents:《Q2 2026 Taiwan Semiconductor Manufacturing Co Ltd Earnings Call(Edited Transcript)》(披露于2026-07-16)
https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/547d1696765e05ce3adb81c108ce1c8c1682b80c/TSMC%202Q26%20Transcript.pdf - 台湾积体电路制造股份有限公司/美国证券交易委员会:《TSMC June 2026 Revenue Report(Form 6-K)》(2026年6月及上半年,披露于2026-07-13)
https://www.sec.gov/Archives/edgar/data/1046179/000104617926000447/tsm-revenue20260713.htm - 台湾积体电路制造股份有限公司/美国证券交易委员会:《Form 20-F for the fiscal year ended December 31, 2025》(申报于2026-04-16)
https://www.sec.gov/Archives/edgar/data/1046179/000162828026025362/0001628280-26-025362-index.htm - Visible Alpha/S&P Global Market Intelligence:《TSMC postQ: AI drives beat, outlook raised; higher capex weighs on sentiment》(发布于2026-07-21)
https://www.spglobal.com/market-intelligence/en/news-insights/research/2026/07/tsmc-postq-ai-drives-beat-outlook-raised-higher-capex-weighs-on-sentiment - Reuters(经MarketScreener发布):《TSMC to invest another $100 billion in US as Q2 profit blows past forecasts》(发布于2026-07-16)
https://www.marketscreener.com/news/tsmc-s-second-quarter-profit-seen-hitting-record-on-ai-boom-ce7f5ed2dc8bff22 - Associated Press:《Taiwan's TSMC pledges another $100 billion to expand its US chipmaking capacity》(发布于2026-07-16)
https://apnews.com/article/taiwan-tsmc-chipmaking-ai-arizona-fab-ba05b1b952257d371acb9d070e7914ff