AMAZON · 2026 Q1
AWS增速升至28%后,自研芯片能把AI资本开支变成自由现金流吗?
2026年第一季度,AWS净销售额达到376亿美元,同比增长28%,创15个季度以来最高增速。但同一时期,亚马逊过去12个月经营现金流虽增长30%至1,485亿美元,按公司定义计算的非GAAP自由现金流却从259亿美元降至12亿美元。
这组看似矛盾的数据,提出了比“云业务是否复苏”更重要的问题:AWS的增长已经加速,自研芯片也开始形成规模,但巨额AI投资何时才能穿过资本开支、折旧和产能爬坡周期,最终变成可持续的自由现金流?
需要先给出结论:截至2026年7月底,公开资料已经证明AWS收入与营业利润正在加速,却还不能证明自研芯片已使AI资本开支完成现金回收。
公司与报告资料卡
- 公司:Amazon.com, Inc.
- 证券市场:本任务来源材料未列明,本文不作补充推定
- 核心报告期:截至2026年3月31日的第一季度
- 后续验证期:截至2026年6月30日的第二季度
- 币种:美元
- 会计口径:营收、营业利润、净利润和经营现金流采用GAAP口径;自由现金流采用亚马逊披露的非GAAP定义
- 数据核实日期:2026年8月16日
商业模式:自研芯片不是单独卖芯片
亚马逊的集团收入来自多类业务,AWS则通过云计算基础设施与相关服务收费。自研芯片在这套模式中的角色,不是成为一项独立披露的半导体销售业务,而是嵌入EC2等云服务:Graviton面向通用计算,Trainium面向机器学习训练,Inferentia面向推理,Nitro承担底层虚拟化与基础设施卸载。
据亚马逊《2025年度股东信》披露,Graviton、Trainium和Nitro合计年化收入运行率超过200亿美元,并以三位数速度增长。但“运行率”只是把某一时点业务水平年化,既不是已确认的全年收入,也不等同于订单、递延收入或现金流;而且这些芯片主要借由云实例货币化,不能当作独立芯片销售额理解。
其商业逻辑可以概括为:以自研芯片降低单位算力成本,再把收益分配给客户价格、AWS利润率和新增需求。问题在于,成本改善可能被降价让利,也可能被代工、存储、网络、电力、折旧和闲置产能吸收,因此“价格性能更好”不自动等于“自由现金流更高”。
增长驱动:需求加速,但供给仍是约束
据公司《2026年第一季度业绩公告》披露,亚马逊当季净销售额为1,815亿美元,同比增长17%;剔除29亿美元汇率正面影响后增长15%。其中,AWS净销售额376亿美元,同比增长28%,高于2025年第三季度的20%和第四季度的24%,形成连续加速。
产品侧也出现需求信号。公司披露,2026年第一季度AWS AI业务年化收入运行率超过150亿美元,OpenAI和Anthropic已作出Trainium容量承诺。这里可以合理推断,大客户承诺提高了新增产能的需求可见性;但由于公司没有披露承诺金额、取消条款、定价和最低采购义务,不能把它们直接计作确定收入。
后续季度提供了更强的经营验证。根据公司2026年7月30日发布的第二季度业绩,AWS净销售额升至422亿美元,同比增长37%;AWS AI业务与芯片业务的年化收入运行率均超过250亿美元。这说明新增容量正在推动收入扩张,但这是Q2的新证据,不能倒置为Q1披露时已经实现的结果。
财务质量:经营改善与现金承压同时发生
先看营收与利润。据公司一季报披露,2026年第一季度AWS营业利润为141.61亿美元,上年同期为115.47亿美元,同比增长约23%;按披露数据计算,营业利润率约37.7%,低于上年同期约38.7%。即收入增长快于营业利润,技术基础设施支出仍在吸收部分增量收益。
再看集团净利润。亚马逊第一季度GAAP净利润为303亿美元,但其中包含Anthropic投资带来的168亿美元税前非经营性收益。该收益不是AWS或零售业务创造的经营利润,也未必具有可持续性。因此,判断AI投资回报时,营业利润和现金流比净利润增幅更有解释力。
现金流的分化更明显。据公司截至2026年3月31日的Form 10-Q,第一季度GAAP经营活动现金流为260亿美元,高于上年同期的170亿美元;同期现金资本开支由243亿美元升至432亿美元,增幅约78%,显著快于公司17%的营收增速。资本开支主要投向技术基础设施,其中大部分支持AWS增长,但也包括履约网络扩容,不能把432亿美元全部归为AWS或AI投入。
按亚马逊的非GAAP定义,过去12个月自由现金流等于1,485.31亿美元经营现金流减去1,472.99亿美元物业和设备净购买额,仅余12.32亿美元。该指标也没有扣除债务本金、融资义务或并购现金支出。事实指向的是“投资速度超过经营现金流增长”,而非经营现金流本身萎缩。
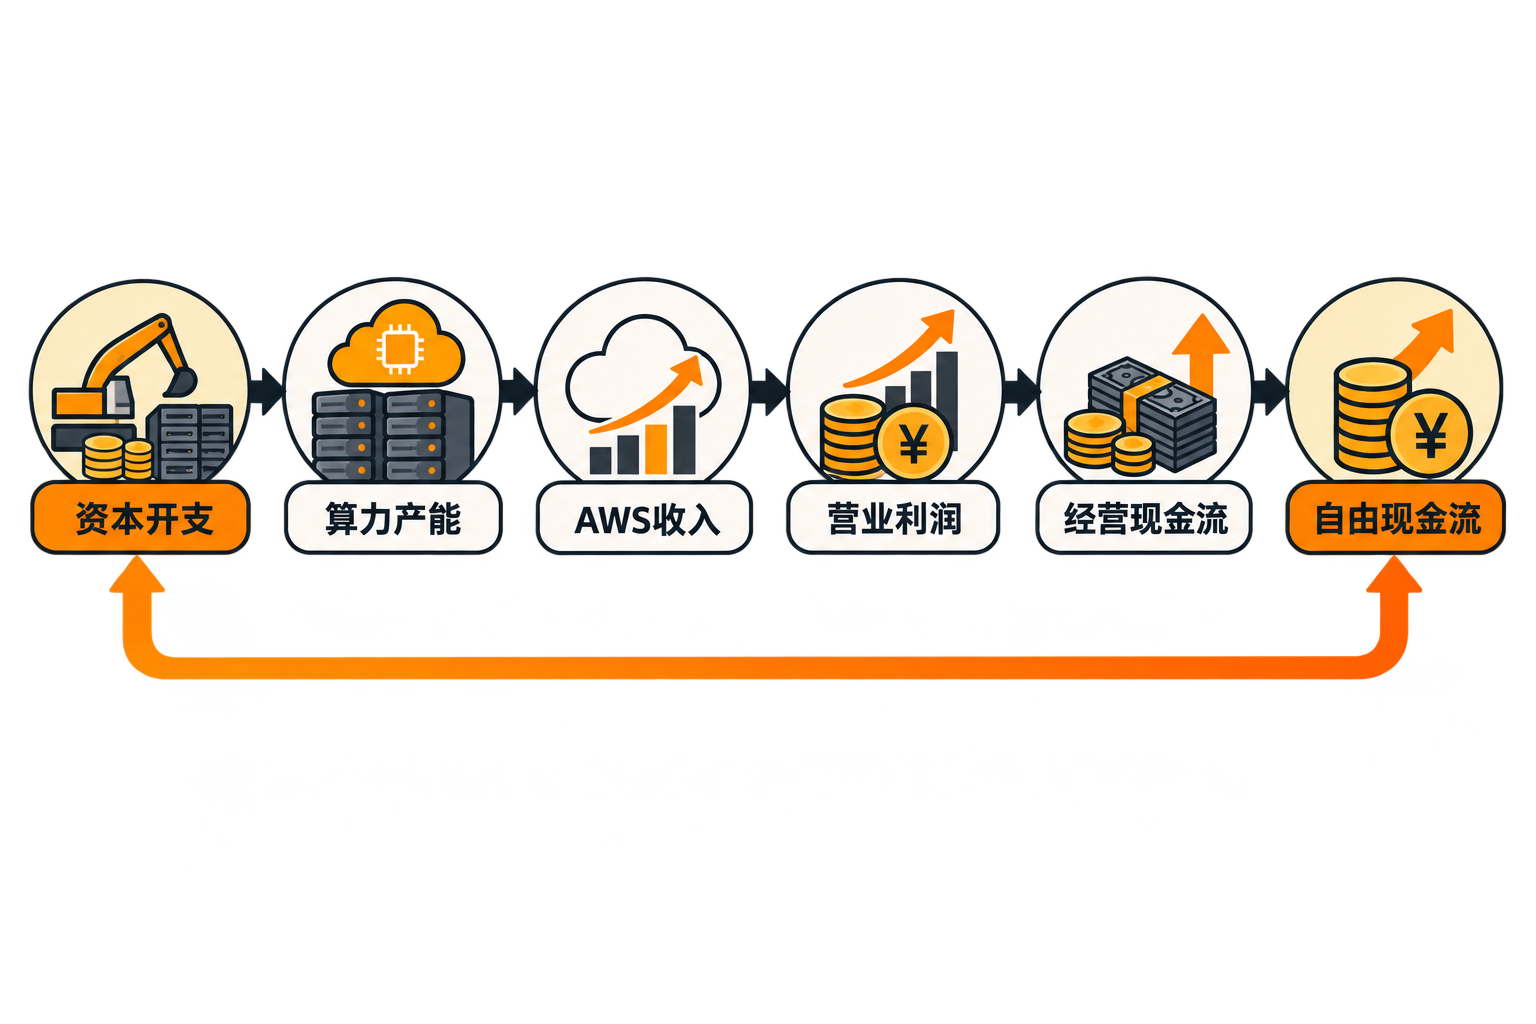
资本开支形成产能后,收入与利润仍需跨越现金回收链条
自研芯片能改善经济性,但证据还差一环
AWS官方产品页称,Graviton实例相对可比x86实例可实现最高40%的价格性能改善,Inf1实例相对可比GPU实例可将单次推理成本最多降低70%。公司股东信还称,Trainium2相对可比GPU的价格性能约高30%,Trainium3较Trainium2再提高30%至40%。这些属于公司在特定比较条件下给出的产品主张,并非统一第三方测试结果。
管理层进一步预计,Trainium规模化后每年可能节省数百亿美元资本开支,并使推理业务相较依赖外部芯片获得数百个基点的营业利润率优势。这是前瞻性判断,不是已经实现并经单独审计的节省额。
关键缺口在于,公司尚未单独披露自研芯片的制造成本、折旧、毛利率、利用率和增量资本回报率。因此,当前可以支持的推断是:自研芯片具备改善单位经济性的机制;不能支持的结论是:AWS利润改善全部由自研芯片贡献,或相关投入已经转化为集团自由现金流。
单位算力经济性改善,不等于资本开支已经转化为自由现金流
竞争壁垒:软硬件协同,也是一场持续军备竞赛
AWS的潜在壁垒来自芯片、服务器、网络、云平台和客户工作负载的协同优化。公司称,前1,000名EC2客户中已有98%使用Graviton。这种客户采用基础有助于芯片迭代和软件适配,也可能降低AWS对单一外部计算芯片供应商的依赖。
但竞争对手也在做相同方向的垂直整合。微软FY2026第三财季与亚马逊Q1同样截至2026年3月31日,其Azure及其他云服务收入按报告口径增长40%,固定汇率增长39%;由于该口径不同于AWS独立分部净销售额,不能直接据此判断市场份额。
微软同期资本开支为319亿美元,其中约三分之二用于GPU、CPU等短寿命资产;Microsoft Cloud毛利率为66%,并因AI投资同比下降。这说明资本密集、折旧压力和效率优化是全行业问题。即使AWS获得芯片成本优势,降价竞争、多芯片支持和快速代际升级仍可能消耗部分收益。
估值敏感因素:不看目标价,看三组变量
乐观情景
估值的乐观情景,是AWS增速维持较高水平,新产能按期上线,自研芯片利用率提升,营业利润增长最终快于收入;当资本开支增速放缓时,经营现金流与设备采购额之间的缺口重新扩大,自由现金流随之修复。
中性情景
中性情景是AWS继续增长,但公司将芯片成本优势更多让利给客户,同时高资本开支、折旧和配套投入长期存在。此时收入与营业利润仍能扩大,自由现金流却可能滞后多个季度。
压力情景
压力情景则是客户承诺兑现慢于预期,存储、电力和网络成本上升,或技术迭代导致旧设备利用率不足。这样既可能压低利润率,也可能延长现金回收期。
管理层称,AWS基础设施通常要在向客户计费前6至24个月投入,数据中心使用寿命可超过30年,而芯片、服务器和网络设备约为5至6年;2026年约2,000亿美元资本开支中的相当部分预计到2027—2028年才货币化。这解释了时间错配,却不能保证最终回报。
三项以上下行风险与跟踪指标
- 资本开支继续超预期。美联社7月30日报道,亚马逊已把2026年资本开支预期从约2,000亿美元上调至约2,200亿美元,新增部分主要与存储芯片成本上涨有关。应跟踪季度现金资本开支、物业和设备净购买额,以及其相对经营现金流的增速。
- 容量上线慢于需求。管理层称,即使资本开支升至约2,200亿美元,2026年仍无法满足全部需求,2027年也可能受限。应跟踪AWS增速、客户承诺兑现、可用容量及基础设施交付节奏。
- 成本优势未转化为利润。应持续比较AWS收入增速与营业利润增速,并观察分部营业利润率;若收入增长而利润率持续承压,可能意味着节省被定价、折旧或配套成本吸收。
- 供应链和技术迭代风险。存储芯片、先进制程、电力与网络成本波动可能抵消自研计算芯片的节省,快速换代还可能造成低利用率或资产减值。应关注设备使用年限、折旧压力和管理层对基础设施成本的解释。
- 大客户集中风险。OpenAI、Anthropic和Meta等大型协议可以增强需求可见性,也会提高对少数客户合同履行、信用及议价能力的依赖。由于合同细节未披露,不能只依据容量承诺推算未来现金流。
结语:增长已得到验证,现金转化仍待验证
2026年第二季度,AWS收入同比增长37%,营业利润增至166亿美元,利润率约39.3%,说明经营回报已有改善迹象;但截至当季末,亚马逊过去12个月经营现金流增至1,614亿美元,非GAAP自由现金流却进一步转为流出76亿美元。
因此,中性判断是:自研芯片可能成为AWS降低单位算力成本、增强供应控制和改善长期利润率的重要工具,但它不是自由现金流的充分条件。投资者真正需要验证的,不只是Trainium跑得多快,而是新增容量利用率、AWS利润率以及集团资本开支增速何时形成可持续的正向组合。
本文仅供信息交流,不构成投资建议。
参考资料
- Amazon.com, Inc. Investor Relations:《Amazon.com Announces First Quarter Results》(披露于2026年4月29日)
https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-First-Quarter-Results/ - Amazon.com, Inc./美国证券交易委员会:《Amazon.com, Inc. Form 10-Q for the Quarterly Period Ended March 31, 2026》(提交于2026年4月30日)
https://www.sec.gov/Archives/edgar/data/1018724/000101872426000014/amzn-20260331.htm - Amazon.com, Inc.:《Dear Shareholders: 2025 Shareholder Letter》(具体披露日期未确认)
https://s2.q4cdn.com/299287126/files/doc_financials/2026/ar/2025-Shareholder-Letter-Final.pdf - Amazon Web Services:《Silicon Chips and Machine Learning Chips – AWS Silicon Innovation》(页面日期未确认)
https://aws.amazon.com/silicon-innovation// - Amazon.com, Inc. Investor Relations:《Amazon.com Announces Second Quarter Results》(披露于2026年7月30日)
https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Second-Quarter-Results/ - Associated Press:《Amazon reports increased 1Q profits and net sales fueled by cloud computing demand》(发布于2026年4月29日)
https://apnews.com/article/amazon-earnings-aws-profit-1q-5c2356e39214d3d4a4949b63027a3c43 - Microsoft Corporation Investor Relations:《Microsoft Fiscal Year 2026 Third Quarter Earnings Conference Call》(发布于2026年4月29日)
https://www.microsoft.com/en-us/investor/events/fy-2026/earnings-fy-2026-q3 - Associated Press:《Amazon to boost spending on AI and other technology by $20 billion after strong Q2 results》(发布于2026年7月30日)
https://apnews.com/article/amazon-second-quarter-earnings-cloud-b4ce02b4666a35b8975823c5c22072ee