英伟达营收翻倍之后:真正的考题从需求转向供给
需求已获验证,交付成为下一道考题
当地时间8月26日,英伟达交出了一份再次超越市场预期的财报。
截至2026年7月26日的2027财年第二季度,公司营收达到962.21亿美元,同比增长106%;GAAP净利润596.88亿美元,同比增长126%。这意味着,已经拥有巨大收入基数的英伟达,仍在以翻倍速度扩张。英伟达官方财报
但如果只把这份财报概括为“AI芯片继续热卖”,就会错过更重要的变化:市场对英伟达的疑问,正在从“AI需求是否真实”转向“如此庞大的需求能否被持续交付,以及这轮增长由谁买单”。
01 962亿美元背后,增长仍然高度集中
先看已经确认的事实。
英伟达本季营收环比增长18%,GAAP摊薄每股收益为2.46美元。数据中心业务收入达到890亿美元,同比增长117%、环比增长18%,约占公司总营收的92.5%。GAAP与非GAAP毛利率均为75.0%。英伟达官方财报
这不仅是“增长很快”,而且是增长继续向数据中心集中。
按照第一财经披露的业务构成,890亿美元数据中心收入中,超大规模云服务商贡献487亿美元,AI云、工业和企业客户合计贡献403亿美元;边缘计算收入为72亿美元,同比增长27%、环比增长13%。第一财经
与市场预期相比,这份成绩单也足够强劲。美联社援引的分析师平均预期为营收922.7亿美元,而实际结果高出约39.5亿美元;调整后每股收益为2.22美元,也高于FactSet统计的2.09美元共识。公司给出的下一季度营收指引约为1080亿美元,上下浮动2%,同样超过分析师预测的1048.6亿美元。美联社
事实层面的结论是:AI基础设施采购尚未显现出明显降温,英伟达也仍是其中最直接的受益者。
进一步的推断是:当数据中心收入占比超过九成时,英伟达与全球AI资本开支周期的绑定也变得更深。需求扩张会迅速推高收入;反过来,一旦主要云厂商调整投资节奏,波动也更容易传导至公司整体业绩。
02 新变量不是下一季,而是Vera Rubin
如果说962亿美元证明了当前需求,那么Vera Rubin开始量产,则关系到英伟达能否承接下一阶段需求。
据第一财经报道,Vera Rubin已经开始量产,英伟达预计该平台将占下一季度数据中心收入的约20%。这意味着,新产品并非停留在发布会或技术路线图上,而是已经进入收入兑现阶段。第一财经
这个比例值得重视。若公司下一季度约1080亿美元的收入目标兑现,且数据中心业务仍占主要部分,那么Rubin需要在一个季度内完成相当可观的出货和客户导入。
这里需要明确区分事实与判断:
- 事实:Rubin已经量产,公司预计其约占下一季度数据中心收入的20%。
- 推断:新平台快速形成收入,有助于延续产品迭代带来的升级采购,并降低单代产品周期切换时的增长断档风险。
- 尚不能确认的部分:现有资料没有给出Rubin的具体出货量、平均售价或客户分布,因此不能据此推算其精确收入,更不能断言所有客户都会按计划完成部署。
对普通读者而言,理解这轮产品更替的关键,不是记住又一个芯片代号,而是看到英伟达的商业模式正在从“卖出一颗更快的芯片”,转向以更完整的平台更新推动数据中心持续升级。
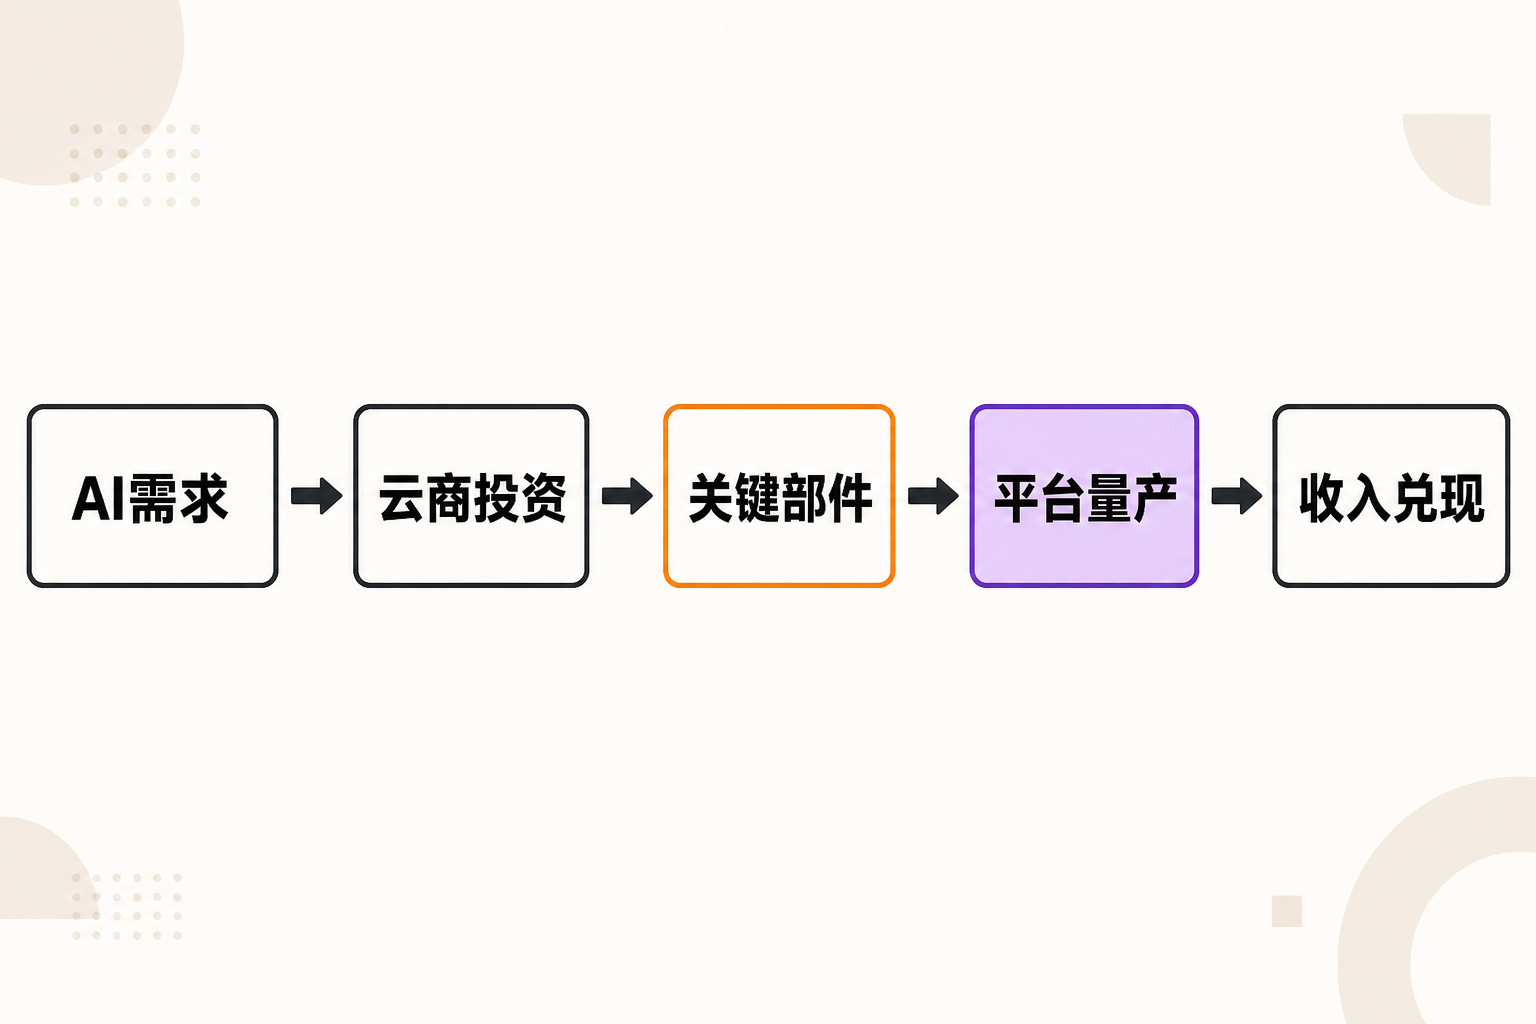
从需求形成到收入兑现,关键部件是不可绕过的一环
03 真正的瓶颈,正在从订单转向供应链
这份财报最有意味的地方,是管理层一面给出激进增长展望,一面反复强调供应限制。
公司预计2027财年第三季度营收约1080亿美元。美联社还指出,这一指引未计入来自中国的数据中心计算业务收入。英伟达官方财报、美联社
更长周期上,公司预计2028财年营收增长约70%,并表示若不是供应受限,增长可能更高。Axios
与此同时,与关键组件采购相关的承诺金额,已经由上一季度的1190亿美元升至2790亿美元,主要涉及存储器。第一财经
旺盛需求涌向有限产能,交付能力决定收入上限
这三组信息放在一起,勾勒出一个清晰矛盾:订单需求依旧强劲,但把订单转换成收入,需要晶圆、先进封装、存储器以及整机系统等多环节协同。任何关键部件短缺,都可能限制最终交付。
这是基于来源信息作出的推断:采购承诺大幅增加,既是英伟达为未来产能提前锁定资源,也意味着公司承担了更大的供应链协调与需求预测责任。它本身不等于已经发生的成本,也不能直接等同于库存风险,但会提高判断未来真实需求的难度。
西班牙《国家报》还指出,数据中心存储芯片需求增长正在推高英伟达成本。EL PAÍS 本季75%的毛利率依然强劲,但供应紧张与部件成本上升是否会继续影响盈利能力,值得在后续季度持续观察。
04 70%的长期增长展望,也带来一个新问题
与以往更聚焦下一季度不同,英伟达此次提前给出了更长期的增长展望。如此罕见的可见度,说明公司对客户订单和基础设施建设计划具有较强信心。
但资本市场关心的不只有“卖了多少芯片”,还包括客户的资金从哪里来,以及AI基础设施最终能否产生足够回报。
Axios报道提到,英伟达通过投资和信用支持参与部分AI基础设施建设,外界因此讨论“循环融资”问题;公司CFO承认有人会这样描述相关客户支持安排,但表示英伟达并不认同这一判断。Axios
这里同样不宜越过证据边界。现有材料不足以证明英伟达的增长主要依靠此类安排,更不能据此断言收入质量存在问题。不过,它提出了一个合理的观察维度:当芯片供应商、云服务商和AI基础设施项目之间同时存在采购、投资与融资关系时,仅看订单总额,可能不足以判断最终需求的独立性和可持续性。
本文观点
未来几个季度,判断英伟达增长质量至少要同时看三件事——新平台收入兑现速度、供应限制是否缓解,以及主要客户能否把巨额AI投入转化为稳定现金流。相比单一季度的“超预期”,这三条线更能决定增长周期能走多远。
05 股东回报显示的另一种信号
在加大供应链投入的同时,英伟达也继续向股东返还现金。本季度,公司通过股份回购和现金股息返还约260亿美元,季度末剩余回购授权约990亿美元。英伟达官方财报
这一事实说明,公司当前仍具备同时推进业务扩张与大规模股东回报的能力。财报电话会后,英伟达盘后股价上涨约4.1%,反映市场对业绩和指引的即时反应总体积极。美联社
但短期股价表现并不等于长期判断。资本市场下一步需要验证的,不再只是英伟达能否超过分析师预测几个百分点,而是其接近千亿美元的季度收入规模,能否继续保持高增长和75%左右的毛利率。
结语:从需求证明,进入交付证明
英伟达这份财报给出的答案相当明确:截至目前,AI基础设施需求仍然强劲,数据中心收入继续翻倍,新一代Rubin平台也已进入量产和收入兑现阶段。
与此同时,问题也变得更具体。供应限制、2790亿美元关键组件采购承诺、客户AI投资回报,以及更复杂的产业融资关系,都在成为下一阶段的观察重点。
所以,这不是一个简单的“AI泡沫被证伪”或“高增长永不结束”的故事。更准确的说法是:英伟达已经完成了对AI需求的又一次证明,接下来要证明的,是供应链、客户资金和商业回报能否共同支撑更大的增长规模。