全球人工智能竞争正在进入一个更昂贵的阶段。
当模型参数、训练数据和推理需求持续增长,竞争焦点已经从“谁拥有更好的算法”,延伸到“谁能长期提供足够多、足够稳定且成本可控的算力”。在这一背景下,欧盟正式把筹划中的AI“超级工厂”推入招标阶段。
7月30日,欧洲高性能计算联合机构EuroHPC JU启动项目征集,计划遴选建设和运营最多七座AI超级工厂的产业联盟。投标将在2026年11月12日截止,项目预计于2027年初完成遴选,并在入选后18个月内开始运营,目标时间约为2028年中。EuroHPC JU公告
这不是普通的数据中心扩建,而是欧盟试图以公共采购为支点,重新组织算力、资本和产业能力的一次大规模行动。
“超级工厂”究竟有多大?
根据现有方案,每座超级工厂至少配置10万枚先进AI芯片,其计算能力约为欧盟现有最大数据中心的四倍。若七座设施全部投入运行,欧盟现有AI计算能力预计将增加一倍以上。美联社报道
这里的“工厂”生产的不是实体产品,而是模型能力。设施将把AI处理器、数据中心、云软件、高带宽网络、存储系统和专业支持服务整合在一起,覆盖前沿模型的训练、微调与推理。
事实层面,欧盟并非从零起步。目前欧洲已经拥有一个覆盖芬兰至西班牙、由19座AI计算中心组成的网络。新建的超级工厂是在这一基础上继续向更高算力密度升级,而不是取代现有设施。美联社报道
由此可以推断,欧盟希望构建一种分层算力体系:现有计算中心承担较广泛的科研与产业需求,超级工厂则集中支持资源消耗更大的前沿模型。这个分层结构并非来源材料直接给出的正式定义,而是依据两类设施的规模与用途作出的分析。
300亿欧元从哪里来?
计划的核心,不只是“花多少钱”,更在于资金如何组合。
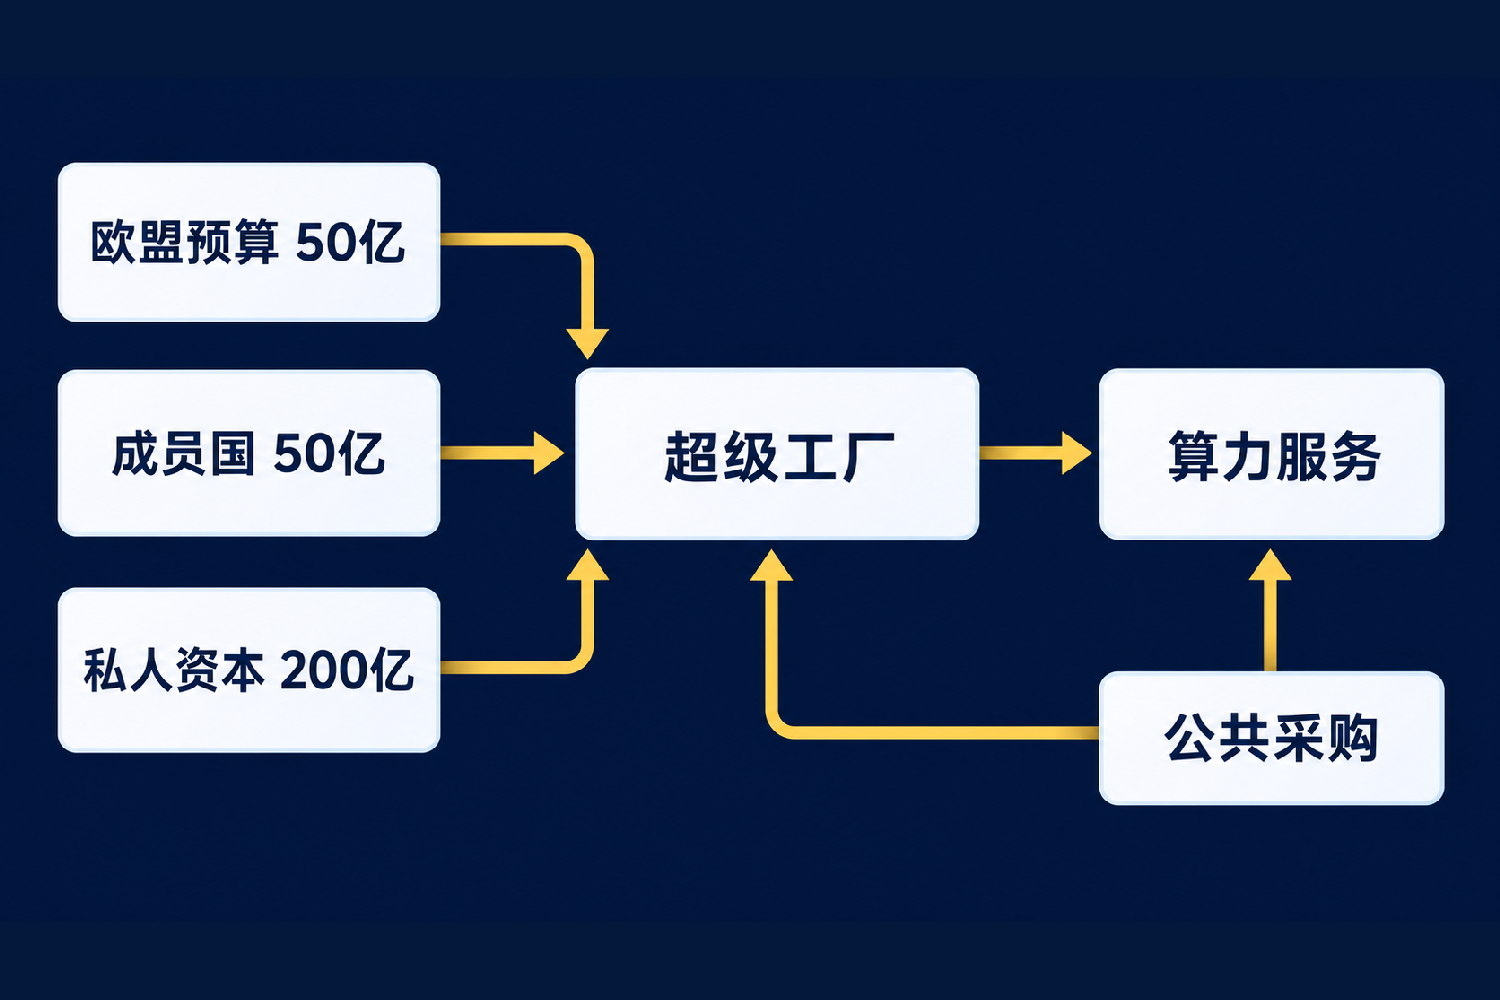
约300亿欧元总投资中,欧盟预算拟承担约50亿欧元,受益成员国合计匹配约50亿欧元,私人投资者承担约200亿欧元。也就是说,公共部门预计投入约100亿欧元,以撬动约两倍规模的私人资本。《世界报》报道
EuroHPC的设计并非简单发放建设补贴。公共部门还将采购这些设施提供的算力服务,以相对确定的需求帮助项目获得融资、降低商业风险。对需要投入巨额前期资本的数据中心而言,一份可预期的公共算力订单,本身就是重要的信用支撑。
从政策设计看,这是一种“公共资金锚定、私人资本扩张、政府采购托底”的模式。它试图解决欧洲大型AI基础设施面临的典型难题:建设成本高、回收周期长,而未来算力价格和利用率又难以准确预测。
不过,“300亿欧元”目前更适合被理解为目标投资规模,而不是已经全部到位的现金。《世界报》称,欧盟拟投入的50亿欧元中,约40亿欧元仍依赖正在谈判的下一期多年期财政框架;TNW则称,欧盟方面当前已经落实的份额约为10亿欧元。TNW报道
因此,项目已经启动招标,并不意味着其完整融资闭环已经形成。预算谈判、成员国配套能力和私人资本意愿,仍会影响最终落地的速度与规模。
七个名额,争夺的不只是数据中心
EuroHPC预计最多遴选七座超级工厂,并原则上分布在至少七个欧盟成员国;方案也可以采用跨境或多地点部署。已有18个成员国参与相关算力采购安排,包括法国、德国、意大利、西班牙、波兰和葡萄牙等。《国家报》报道
需要明确的是,来源材料没有提供七座最终入选设施的名单,“七座争夺”指招标名额及其落地权之争,而非七个项目已经尘埃落定。
西班牙方案展示了这种竞争可能达到的规模。该国计划在加泰罗尼亚Móra la Nova和马德里San Fernando de Henares采用双地点部署,最多动员约50亿欧元投资,供电能力拟分两阶段由约50兆瓦提升至125兆瓦。西班牙政府公告
其股权结构同样体现了公私合作:西班牙中央政府通过SETT持股47.99%,加泰罗尼亚政府持股1%;Telefónica、ACS和Banco Santander分别持股15.67%,Multiverse Computing持股4%,私人投资者合计持有多数股权。西班牙政府还承诺通过SETT投入7.2亿欧元,并另向EuroHPC自愿出资3亿欧元,用于算力服务采购。
编辑部观点是,成员国争夺的并不只是一栋数据中心。大型算力设施还会影响模型团队、科研项目、云服务商与资本的聚集方向。谁能获得稳定的电力、土地、网络连接和公共订单,谁就更有机会成为欧洲下一阶段AI研发的基础设施节点。
但“算力中心落地必然带来完整产业集群”并非已被来源证实的结果,而是一种有条件的判断。真正效果仍取决于设施开放方式、使用成本,以及高校、中小企业和研究机构能否获得足够的计算资源。
技术主权面临三道现实关口
欧盟希望借助超级工厂缩小与美国、中国的算力差距,并强化技术主权。然而,建起机房并不等于获得完整的技术自主。
第一道关口是芯片。相关设施短期内仍将主要采用英伟达、AMD等美国厂商的先进产品。欧洲可以掌握设施的部署和运营,却仍难以完全控制最关键的处理器供应。《世界报》报道
第二道关口是能源。至少10万枚先进芯片意味着庞大的用电和冷却需求。欧洲电价本就是项目面临的现实约束,遴选还将考察电力来源、用水以及冷却方式等可持续性指标。算力竞赛因而也是能源基础设施和运营效率的竞争。
第三道关口是预算执行。欧盟此前设想投入约200亿欧元建设五座设施,后来因需求增加调整为最多七座。规模扩大体现了政策雄心,也意味着更多资本、设备和能源需要同步到位。
综合判断,这项计划能够提升欧洲本土可调度的算力,却不能在短期内消除外部芯片依赖。更准确地说,它首先争取的是“算力使用权和基础设施控制力”,距离覆盖芯片、软件、模型和能源的完整自主仍有明显距离。
下一步看什么?
未来两年有三个关键观察点。
- 2026年11月投标截止后,究竟有哪些联盟提交可融资、可供电、可按期交付的方案;
- 2027年初的遴选结果能否兑现至少七国分布与跨境协作目标;
- 首批设施能否在约18个月的窗口内投运,即赶上2028年中的目标节点。
此外,还要观察公共采购是否真正换来更广泛的算力可及性。若资源主要服务少数大型企业,项目更接近一次基础设施扩张;若高校、中小企业和研究机构也能以合理条件使用,它才可能改变欧洲AI创新的参与结构。
结语
欧盟的300亿欧元AI超级工厂计划,标志着AI政策正在从监管、科研资助进一步深入到重资产基础设施。
七座设施不会自动让欧洲取得下一代模型的主导权,却可能决定欧洲是否拥有参与这场竞争所需的基本入场券。项目真正的成败,不只取决于芯片数量,还取决于资金能否落实、能源能否承载、算力能否开放,以及欧洲能否把基础设施转化为持续的模型与产业能力。
参考资料
- EuroHPC JU:The EuroHPC Joint Undertaking launches the AI Gigafactories Call
- The Associated Press:EU lays out $11.4 billion for 7 AI gigafactories
- Le Monde:AI: Europe commits €5 billion to fund seven megafactories
- El País:Bruselas pone en marcha el proceso para elegir la gigafactoría de IA
- TNW:Europe opens bidding for seven AI ‘gigafactories’
- 西班牙政府:The President calls for public-private partnership to drive forward Spain's artificial intelligence gigafactory